☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Плановане запровадження 4-денного робочого тижня на підприємстві через брак замовлень на продукцію має свої наслідки для працівників. Зокрема, важливо розуміти, як неповний робочий тиждень впливає на стаж роботи для пенсії та щорічних додаткових відпусток, особливо за шкідливими та особливими умовами праці
На підприємстві (брак замовлень на продукцію) планується введення 4-рьох денного робочого тижня. Які наслідки такого графіку для працівника з точки зору стажу роботи при оформленні пенсії. І які наслідки щодо розрахунку стажу з точки зору шкідливості по Списку № 2?
Установлення неповного робочого часу з ініціативи роботодавця
Змінювати істотні умови праці (у т. ч. встановлювати або скасовувати неповний робочий час) роботодавець має право лише за наявності змін в організації виробництва і праці (лист Мінсоцполітики від 15.07.2011 №195/13/1334).
Пленум Верховного Суду України в пункті 10 Постанови від 06.11.1992 №9 «Про практику розгляду судами трудових спорів» (далі – ППВС №9) роз'яснив, що зміни в організації виробництва і праці – це раціоналізація робочих місць, введення нових форм організації праці, у т. ч. перехід на бригадну форму організації праці, і навпаки, впровадження передових методів, технологій тощо.
Зменшення робочого часу, яким є встановлення неповного робочого часу (навіть тимчасово), визначеного трудовим договором, є зміною істотних умов праці. Але така зміна має бути зумовлена змінами в організації виробництва та праці:
Тобто роботодавець не може обґрунтувати зменшення заробітної плати браком замовлень на продукцію або скороченням кількості замовлень від клієнтів
У цій ситуації доцільно розглянути інші варіанти вирішення питання. Зокрема, за рішенням роботодавця може бути запроваджено простій відповідно до ч. 1 ст. 34 Кодексу законів про працю України (далі – КЗпП).
Порядок, умови й обставини для запровадження простою законодавством не визначено. А тому запровадити повний або частковий простій можна й через брак замовлень на продукцію чи тимчасову відсутність замовлень від клієнтів.
Наслідки запровадження неповного робочого часу:
1. Оплата праці
Роботу на умовах неповного робочого дня оплачують пропорційно до фактично відпрацьованого часу (ч. 2 ст. 56 КЗпП). Тому зарплата працівника за неповного робочого часу може справді бути менша за розмір мінімальної зарплати.
Дотримання гарантій щодо мінімальної зарплати в разі неповної зайнятості визначено ч. 5 ст. 31 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці», де сказано:
У разі укладення трудового договору про роботу на умовах неповного робочого часу, а також при невиконанні працівником у повному обсязі місячної (годинної) норми праці мінімальна заробітна плата виплачується пропорційно до виконаної норми праці.
2. Надання щорічних основних відпусток
Робота на умовах неповного робочого часу не тягне за собою жодних обмежень обсягу трудових прав працівників (ч. 3 ст. 56 КЗпП).
Відповідно до п. 1 ч. 1 ст. 9 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки) до стажу роботи, що дає право на щорічну основну відпустку (ст. 6 Закону про відпустки), зараховуються час фактичної роботи (в тому числі на умовах неповного робочого часу) протягом робочого року, за який надається відпустка.
3. Надання щорічних додаткових відпусток
Що ж стосується надання щорічних додаткових відпусток за роботу зі шкідливими й важкими умовами праці та за особливий характер праці працівникам, які працюють у режимі неповного робочого часу, то тут є певні особливості. Треба враховувати, скільки годин на день працює працівник і на який вид щорічної додаткової відпустки він має право.
Ситуація 1. Працівник працює на умовах неповного робочого дня й має право на щорічну додаткову відпустку за роботу зі шкідливими й важкими умовами праці
Згідно з пунктами 9 і 10 Порядку застосування Списку №1 (Порядок застосування Списку виробництв, цехів, професій і посад із шкідливими і важкими умовами праці, зайнятість працівників на роботах в яких дає право на щорічну додаткову відпустку, затверджений наказом Міністерства праці та соціальної політики України від 30.01.1998 №16) щорічна додаткова відпустка за роботу зі шкідливими й важкими умовами праці надається пропорційно фактично відпрацьованому часу. У розрахунок часу, що дає право працівникові на таку відпустку, зараховуються дні, коли він фактично був зайнятий на роботах зі шкідливими й важкими умовами праці не менше половини тривалості робочого дня, встановленого для працівників цих виробництв, цехів, професій і посад.
Отже, тривалість відпустки прямо залежатиме від того, чи були пропущені робочі дні з інших підстав, ніж передбачені частиною другою статті 9 Закону про відпустки, та чи відпрацьовано щодня половину норми робочого часу в шкідливих і важких умовах
До стажу для надання щорічної додаткової відпустки не зараховуються, зокрема, святкові й неробочі дні, періоди хвороби, дні відпустки без збереження заробітної плати, передбаченої статтями 25 і 26 Закону про відпустки.
Ситуація 2. Працівник працює на умовах неповного робочого тижня та має право на щорічну додаткову відпустку за особливий характер праці
Стаж роботи для надання щорічної додаткової відпустки за особливий характер праці та її тривалість визначають у такому самому порядку, як і для щорічної додаткової відпустки за роботу зі шкідливими й важкими умовами праці (пп. 6 і 7 Порядку застосування Списку №2 (Порядок застосування Списку виробництв, робіт, професій і посад працівників, робота яких пов’язана з підвищеним нервово-емоційним та інтелектуальним навантаженням або виконується в особливих природних географічних і геологічних умовах та умовах підвищеного ризику для здоров’я, що дає право на щорічну додаткову відпустку за особливий характер праці, затверджений наказом Міністерства праці та соціальної політики України від 30.01.1998 №16).
Тобто до стажу роботи, що дає право на таку відпустку, дні, коли працівник не працював при неповному робочому тижні, не зараховуються
Ситуація 3. Працівник працює на умовах неповного робочого часу на посаді, яка належить до переліку посад, що дають право на щорічну додаткову відпустку за ненормований робочий день
Для працівників, зайнятих на роботі з неповним робочим днем, ненормований робочий день не застосовується (п. 2 Рекомендацій щодо порядку надання працівникам з ненормованим робочим днем щорічної додаткової відпустки за особливий характер праці, затверджені наказом Міністерства праці та соціальної політики України від 10.10.1997 №7, далі – Рекомендації №7). Тобто такі працівники не мають права на щорічну додаткову відпустку за ненормований робочий день.
Згідно з пунктом 2 Рекомендацій №7 до працівників, які працюють на умовах неповного робочого тижня, може застосовуватися ненормований робочий день, а тому такі працівники мають право на щорічну додаткову відпустку за ненормований робочий день тривалістю до 7 календарних днів.
При цьому зі стажу для визначення тривалості відпустки треба виключити робочі дні, пропущені у зв’язку з роботою на умовах неповного робочого тижня
4. Надання додаткової соціальної відпустки
Робота на умовах неповного робочого часу на тривалість додаткової відпустки працівникам, які мають дітей або повнолітню дитину – особи з інвалідністю з дитинства підгрупи А I групи (ст. 19 Закону про відпустки), не впливає.
Тобто зазначену відпустку надають за календарний рік повної тривалості незалежно від того, на умовах повного робочого часу працює працівник, чи ні. Навіть якщо працівник працює один день на тиждень або по 1 год. щодня, він має право на додаткову соціальну відпустку повної тривалості.
5. Надання додаткової відпустки «чорнобильцям»
Додаткова відпустка, яка надається громадянам, віднесеним до категорій 1 і 2 осіб, що постраждали внаслідок Чорнобильської катастрофи (п. 22 частини першої ст. 20 і п. 1 частини першої ст. 21 Закону України від 28.02.1991 №796-XII «Про статус і соціальний захист громадян, які постраждали внаслідок Чорнобильської катастрофи»), також не належить до щорічних відпусток. Її надають за календарний рік тривалістю 14 робочих (16 календарних) днів.
Оскільки зазначена відпустка не пов’язана з робочим процесом, вона надається незалежно від часу й режиму роботи на підприємстві, в установі, організації.
Джерело: ФПУ
Читайте більше:
4-денний робочий тиждень: бізнес не проти, але з умовою
Чотириденний робочий тиждень в Україні: позиція Держзайнятості
Яка специфіка формування особової справи іноземця? Які документи мають бути нотаріально перекладені/апостильовані? Цікавлять перш за все педпрацівники
Який тарифний розряд встановити вчителю англійської мови у закладі дошкільної освіти, якщо рівень володіння мовою – В2, а педагогічного стажу немає? Розбираємо, які вимоги до освіти та професійної кваліфікації діють і як відсутність фахової освіти впливає на можливість призначення та оплату праці
Квитанції №1 і №2 можуть мати різні дати. Пояснюємо, у який строк формується Квитанція №2, яка дата вважається датою прийняття документа та що робити, якщо контролюючий орган затримав квитанцію
Через технічний збій ДПС у вересні 2026 року платники отримували повідомлення «Нецілісний пакет» навіть за правильно сформованої звітності. Пояснюємо, як довести своєчасність подання, заперечити акт перевірки та оскаржити штраф
Фізична особа – підприємець може доручити іншій особі представляти свої інтереси, у тому числі у взаємовідносинах із податковими органами. Проте для цього необхідно правильно оформити довіреність. ДПС нагадує, у яких випадках документ має бути нотаріально посвідчений та які вимоги Цивільного кодексу слід врахувати
Фізичні особи можуть скористатися правом на податкову знижку за витратами, пов’язаними з переобладнанням транспортного засобу, подавши документи до 31 грудня 2026 року. Як розрахувати таку знижку пояснюють ДПС
Отримання бюджетного відшкодування ПДВ залишається одним з найскладніших випробувань для бухгалтера, незважаючи на обіцяне спрощення цієї процедури. У статті з’ясуємо, хто має право на відшкодування та за яких умов, як заповнити ПДВ-декларацію з додатками для отримання відшкодування, які перевірки може призначити податкова та як до них підготуватися
ВС дійшов висновку, що для підтвердження шкоди, заподіяної забрудненням і засміченням земель, суд має оцінювати докази в сукупності, а не формально відкидати розрахунок через відсутність окремих документів. Акт перевірки, припис, протоколи вимірювань ґрунту, розрахунок за затвердженою методикою та визнання відповідачем факту порушення стали достатніми доказами для стягнення шкоди
ДПС роз’яснила, як оподатковувати виплати ФОП – платнику єдиного податку від нерезидента за продаж цифрових продуктів та передачу прав на об’єкти інтелектуальної власності. Якщо умови передачі прав дають змогу відчужувати права або йдеться про придбання електронних примірників для кінцевого використання, виплата не є роялті та включається до доходу єдинника
Якщо за договором гарантійний платіж має виключно забезпечувальну функцію, не зараховується в оплату оренди та підлягає поверненню орендарю, його сума не збільшує базу оподаткування ПДВ. ДПС також зазначає, що такий платіж не включається до оподатковуваного доходу ФОП на загальній системі, а податкова накладна при його отриманні не складається
Фізична особа, яка раніше відмовилася від РНОКПП через релігійні переконання, але згодом змінила їх, може зареєструватися у ДРФО через представника. Для цього представник подає форму №1ДР та пред’являє паспорт довірителя або його чітку копію, власний документ, що посвідчує особу, і нотаріально посвідчену довіреність
Для застосування положень міжнародного договору про уникнення подвійного оподаткування нерезидент має підтвердити свій статус податкового резидента відповідною довідкою, оформленою за правилами ст. 103 ПКУ. ДПС зазначає, що для довідок резидентів Грузії та Молдови потрібен апостиль, у тому числі в електронній формі, а договори про правову допомогу не звільняють від цієї вимоги
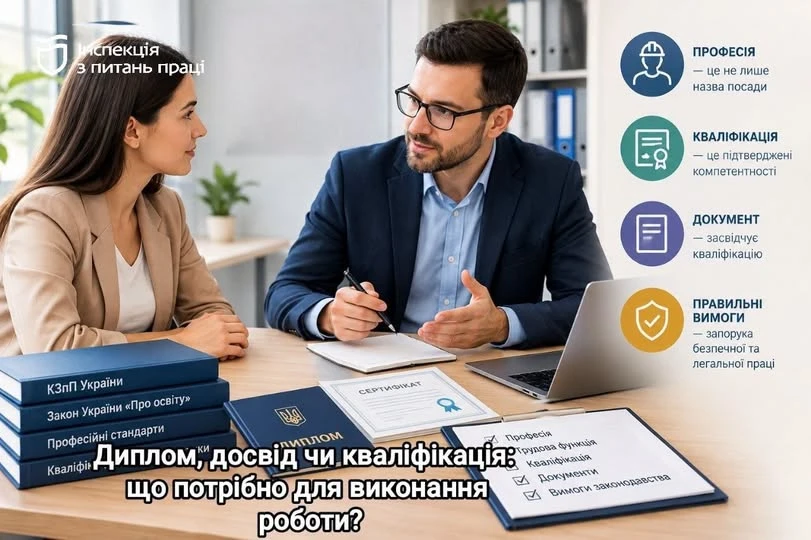
Досвід роботи, диплом або сертифікат після курсів не завжди означають наявність професійної кваліфікації, необхідної для конкретної роботи. Розбираємо, коли закон вимагає спеціальної кваліфікації, освіти, атестації чи допуску, що має перевірити роботодавець і які ризики виникають через неправильне визначення професії або трудової функції
Законодавство передбачає 5 видів інструктажів з пожежної безпеки, які проводять залежно від часу та обставин роботи. Розповідаємо, коли потрібен кожен із них, як оформлюють результати та як проводять і підтверджують інструктаж для дистанційних працівників
Експерт детально розібрав, як зміни до правил діловодства, запроваджені наказом Мін’юсту №667/5, вплинули на порядок зберігання персоніфікованих відомостей про заробітну плату працівників. У статті пояснено, які саме документи необхідно включати до відповідної справи, скільки їх зберігати та чому для об’єднаної звітності застосовується строк у 75 років. Окрему увагу приділено формату зберігання: чи достатньо електронних документів, коли обов’язково створювати паперові копії та як правильно організувати комбінований архів. Ви знайдете практичні рекомендації щодо формування паперових справ, структури електронного архіву, зберігання квитанцій ДПС і підготовки документів до перевірок або передачі в архів

Заперечення підпису працівником може створити проблеми з оформленням кадрових рішень. Розбираємо, як провести службове розслідування, скласти акт та що робити з наказом про відпустку залежно від того, чи скористався працівник нею
Помилки в додатку 4 (Д4) до декларації з ПДВ виправляють шляхом подання уточнюючого розрахунку разом із Д4 з відміткою «Уточнюючий». Для таблиць 1 і 2 показники, що виправляються, сторнують зі знаком «-», а правильні наводять у наступному рядку; у таблицях 3 і 4 зазначають одразу правильні показники
Форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю затверджено наказом Мінфіну від 25 вересня 2026 року №453. ДПС повідомила, що електронні форми Звіту мають ідентифікатори J0500701 – для юридичних осіб та F0500701 – для фізичних осіб
Працівники-сумісники мають такі ж права на відпустки, як і працівники за основним місцем роботи. Тому додаткова соціальна відпустка за ст. 19 Закону «Про відпустки» надається і за основним місцем роботи, і за сумісництвом, у тому числі внутрішнім