


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Дізнайтеся, як інтегрувати ШІ у роботу бухгалтерії та фінансового відділу без ризику для конфіденційних даних. Абстрагування, деперсоніфікація та внутрішня політика Digital AI Policy допоможуть використовувати нейромережі ефективно та відповідально. Поради для бухгалтерів, аудиторів та фіндиректорів
Ми живемо в часи, коли технологічний прогрес не просто наздоганяє, а значно випереджає законодавчу думку та методологічні розробки. Штучний інтелект на наших очах перестав бути футуристичною концепцією з наукової фантастики, перетворившись на реальний робочий інструмент у руках сучасного бухгалтера, аудитора та фінансового директора.
Здатність нейромереж генерувати складні макроси для Excel, структурувати відповіді на запити контролюючих органів, аналізувати тисячі сторінок нормативних актів за секунди та навіть будувати прогнозні моделі Cash Flow створює небезпечну ілюзію «всемогутності» алгоритмів. Однак професійна етика та фундаментальна розсудливість вимагають від нас критичного погляду. ШІ – це блискучий асистент, але він не є суб’єктом права, не має сертифіката аудитора і, що найголовніше, не підписував з вашим підприємством договір про нерозголошення (NDA).
Перш ніж інтегрувати чат-боти у щоденну рутину, варто згадати фундамент бухгалтерської професії. Згідно зі ст. 8 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», відповідальність за організацію бухгалтерського обліку та забезпечення фіксування фактів здійснення всіх господарських операцій несе власник або керівник підприємства. Бухгалтер, своєю чергою, відповідає за достовірність та правильність відображення даних у звітності.
Важливо розуміти: жодна чинна нормативна база – ні Податковий кодекс України (далі – ПКУ), ні податкові роз’яснення – не передбачає «помилку алгоритму» або «галюцинацію нейромережі» як пом'якшувальну обставину при нарахуванні штрафних санкцій.
Для податкового інспектора не має значення, чи ви помилилися самі, чи вас ввів в оману ChatGPT.
Тому використання ШІ має розглядатися виключно через призму професійного скептицизму – одного з ключових принципів аудиту.
Більшість публічних мовних моделей (ChatGPT, Claude, Gemini) побудовані на принципах відкритого машинного навчання. Це означає, що кожне ваше повідомлення, кожен завантажений файл стає «паливом» для навчання майбутніх версій моделі.
Ризик очевидний: завантажена сьогодні оборотно-сальдова відомість або деталізований звіт про прибутки та збитки завтра можуть стати частиною глобальної бази знань.
Хоча ШІ навряд чи видасть ваш звіт прямому конкуренту за прямим запитом, конфіденційна інформація може бути використана для формування статистичних відповідей, що опосередковано розкривають ваші комерційні показники.
Що категорично заборонено передавати ШІ у відкритому вигляді:
Щоб використовувати інтелект машини, не розкриваючи таємниць підприємства, бухгалтер має опанувати навичку абстрагування. ШІ чудово працює з логічними структурами, математичними залежностями та юридичними конструкціями. Йому не потрібні справжні імена, щоб знайти помилку в логіці проводки.
Як це працює на практиці:
Приклад запиту:
Уяви, що ти досвідчений український аудитор. У Компанії А (резидент на загальній системі оподаткування) виникла ситуація: контрагент Б прострочив оплату за договором поставки на 45 днів. Оціни податкові наслідки нарахування штрафних санкцій згідно з ПКУ та запропонуй алгоритм.
Для компаній, де бухгалтерія складається з кількох фахівців, використання ШІ не має бути «партизанщиною». Необхідно запровадити внутрішній регламент (Digital AI Policy).
Основні положення інструкції:
Цифрова гігієна – це не обмеження прогресу, а умова виживання у професії. Бухгалтер, який ігнорує ШІ, незабаром програє в продуктивності. Бухгалтер, який сліпо довіряє ШІ, ставить під удар свою кар’єру та фінансову стабільність підприємства.
Перетворюйте ШІ на свій надійний інструмент, дотримуючись простих правил:
Порада дня: завжди починайте свій діалог із системою з встановлення контексту:
Уяви, що ти досвідчений головний бухгалтер великого промислового підприємства в Україні. Перед тобою стоїть завдання проаналізувати зміни в «...», що набули чинності «...», враховуючи «...».
До прикладу, наш AI-Консультант, що одразу містить промпт, налаштований під потреби бухгалтера. Саме при використанні АІ на нашій Платформі вам не потрібно буде кожен раз задавати йому рольову модель, щоб він приймав образ та відповідав, граючи за вашими правилами. У використанні АІ вам потрібно лише написати йому запит, аналогічно тому, як ви робите у сервісі Особистий консультант. АІ-Консультант відповідає за лічені хвилини, обґрунтовуючи ваш запит на рівні професійного податкового консультанта.
Ви можете спробувати консультацію у даному форматі та переконатись самостійно за посиланням, наприклад, запитавши в АІ «Як ФОПу на загальній системі сплачувати ЄСВ у місяцях прийняття або звільнення з роботи?» і на дане питання АІ-Консультант надасть відповідь миттєво. Ознайомитись детальніше з відповіддю ви можете за посиланням.
Читайте більше:
ШІ у правосудді: визначено основні правила та межі
Бухгалтерський АІ-Консультант від 7eminar: що вміє і як з ним працювати
Нараховано зарплата працівнику особі з інвалідністю за вересень 2026 р. 8643,70 грн за 16 робочих днів. Решта 3603,15 грн лікарняні. Підприємство має право зарахувати такого інваліда до нормативу?

Використання генераторів під час блекаутів створює для роботодавців не лише технічні, а й трудові ризики. Неправильне розміщення генератора та потрапляння чадного газу в приміщення можуть становити загрозу життю і здоров’ю працівників та стати підставою для розслідування нещасного випадку або гострого професійного отруєння. Розбираємо, які обов’язки має роботодавець, коли працівник може відмовитися від небезпечної роботи та як діяти у разі погіршення здоров’я
Спадщина відкривається з моменту смерті особи або її оголошення померлою, і від цього часу починає діяти строк для її прийняття. Спадкоємці мають 6 місяців, щоб заявити свої права, а у випадку залежності від інших спадкоємців – 3 місяці з моменту їхньої відмови чи неприйняття. Пропуск строку тягне за собою втрату права на спадщину, але його можна відновити за згодою інших спадкоємців або через суд. Свідоцтво про право на спадщину оформлюється на кожного спадкоємця та підтверджує його частку у спадковому майні, а відсутність свідоцтва не позбавляє права на спадщину

Податкову знижку за навчання дитини може отримати один із батьків, навіть якщо саме він не зазначений у договорі з навчальним закладом. Визначальним є те, хто вказаний у документах, що підтверджують оплату навчання. Водночас у договорі мають бути зазначені дані дитини, яка безпосередньо здобуває освіту
Відповідно до нового експериментального проєкту, затвердженого постановою КМУ від 25.07.2024 №854 у ДПС впроваджується система управління податковими ризиками (комплаєнс-ризиками). Це означає, що податкова: аналізує внутрішні та зовнішні фактори, які можуть вплинути на сплату податків; визначає можливі ризики порушень; обирає способи реагування на ці ризики; постійно переглядає та оновлює інформацію про ризики; обмінюється даними, навчається і накопичує досвід для покращення своєї роботи
Для застосування РРО важливо правильно визначити, чи належить товар до виробів медичного призначення або лікарських засобів. До виробів медичного призначення відносять, зокрема, інструменти, прилади, пристрої, програмне забезпечення та матеріали, призначені для діагностики, лікування чи профілактики. Лікарськими засобами є речовини або їх комбінації, що застосовуються для лікування, профілактики, діагностики або впливу на фізіологічні функції людини
Верховний Суд змінив підхід до поновлення незаконно звільнених працівників. Суд не може поновити працівника на іншій рівнозначній посаді або зобов’язати роботодавця змінити штатний розпис, адже визначення штатної чисельності та організаційної структури належить до компетенції роботодавця. Водночас працівник має бути поновлений саме на тій роботі, яку він обіймав до незаконного звільнення. Головний висновок, як зазначає Держпраці, суд не може «вигадати» працівникові нову посаду

ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?

Сам факт роботи на критично важливому підприємстві не гарантує працівникові бронювання. У жовтні 2026 року потрібно перевіряти чинність критичного статусу роботодавця, зарплату працівника, доступний ліміт бронювання, а також чи не враховується військовозобов’язаний за іншим місцем роботи або іншою підставою для відстрочки. Розбираємо основні причини, через які працівник може не отримати бронювання, навіть якщо підприємство має статус критично важливого
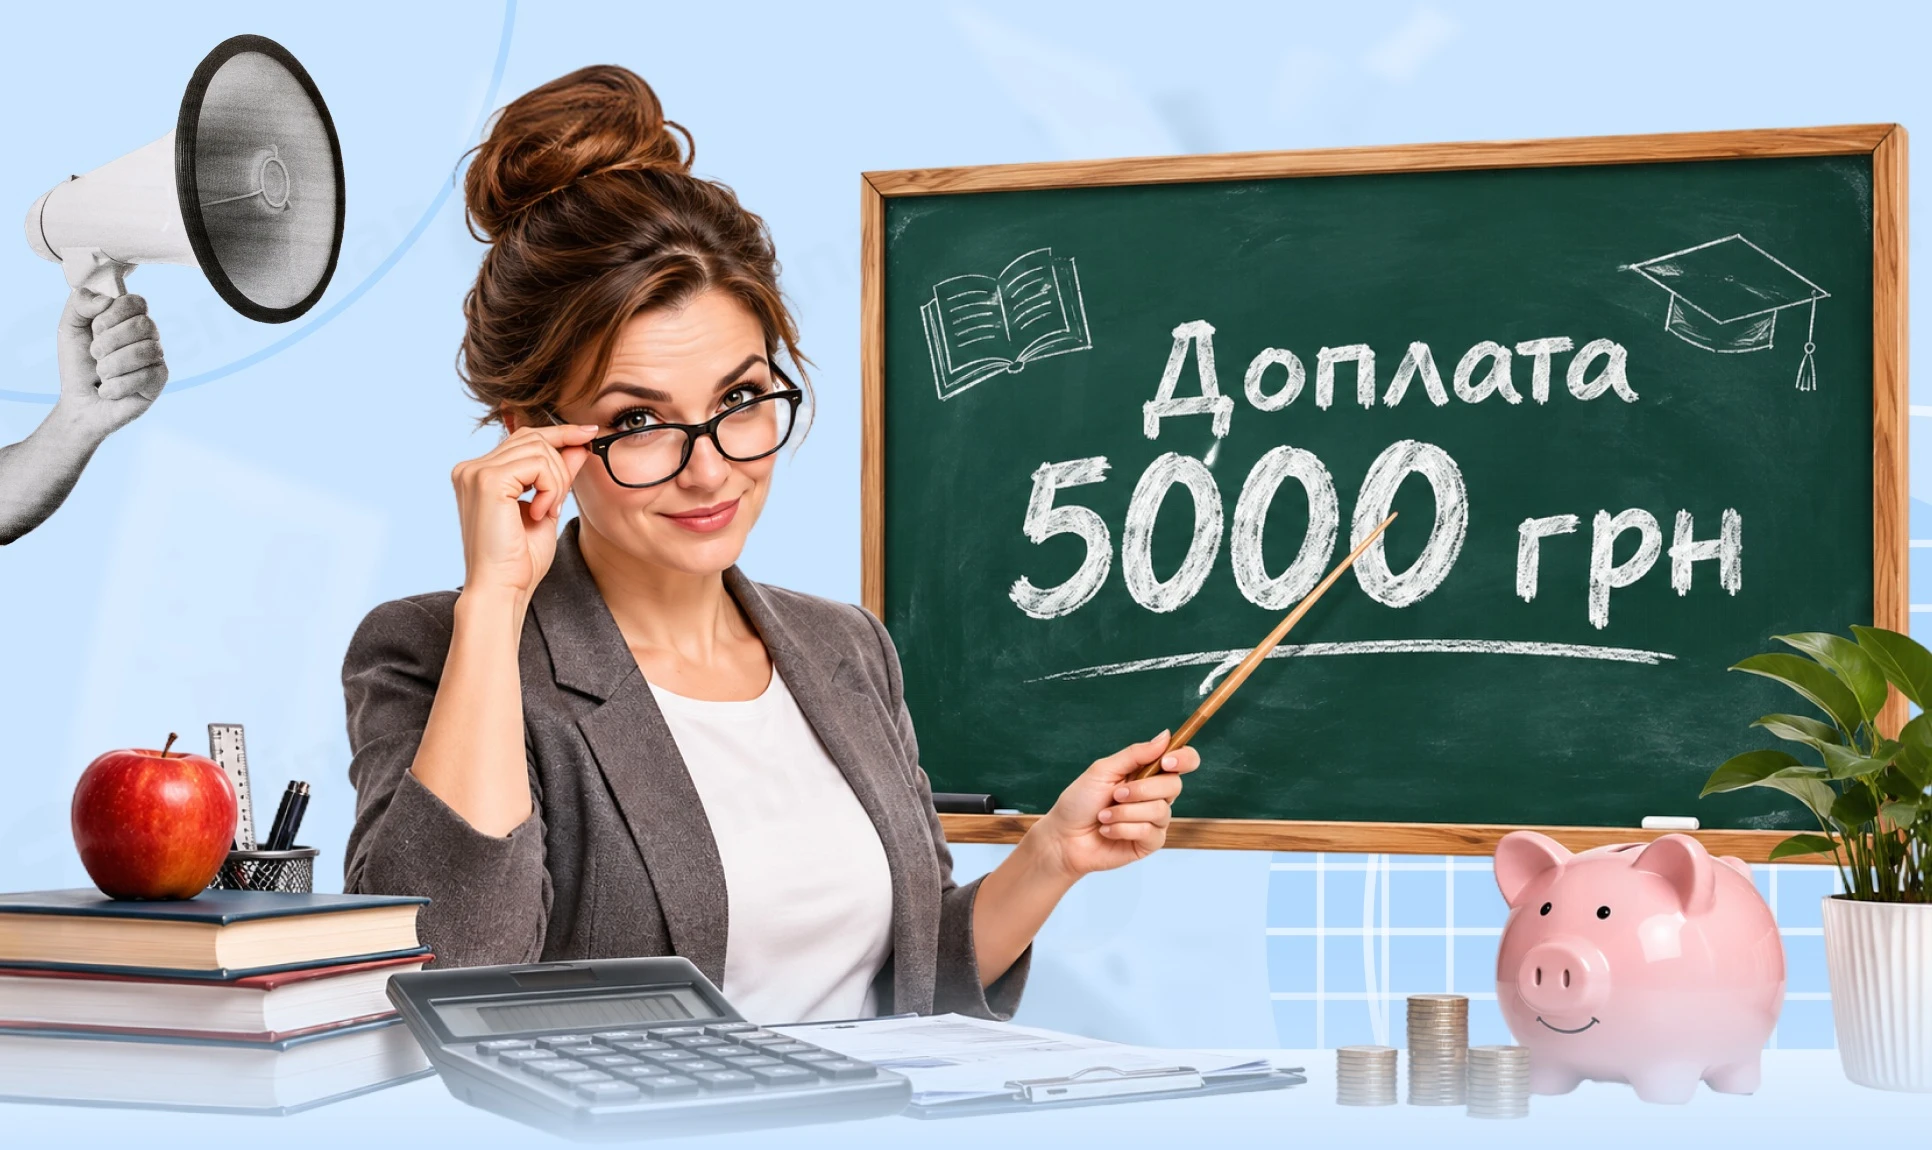
В Україні пропонують запровадити нову програму підтримки педагогів – «Пакунок вчителя». Ініціатива передбачає одноразову допомогу молодим учителям на старті кар’єри та щорічні виплати педагогам із найнижчими доходами. Фіксованої суми поки немає: серед можливих варіантів називають 3 000 або 5 000 грн, а остаточні умови мають визначити після фінансових розрахунків
Платники податків при сплаті зобов’язань з податків, зборів, єдиного внеску та інших платежів повинні правильно заповнювати реквізит «Призначення платежу» у платіжній інструкції. Зокрема, необхідно вказувати «Код виду сплати» та «Додаткову інформацію запису» залежно від статусу платника та результатів перевірок податкових органів. Це допомагає уникнути помилок і забезпечує коректне зарахування платежів
Укртрансбезпека іноді штрафує власників вантажівок, хоча перевезення фактично здійснюють орендарі або користувачі за договором позички. Новий проєкт пропонує зробити тимчасовий реєстраційний талон обов’язковим – пояснюємо, чи вирішить це проблему та що показує судова практика
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
ДПС нагадала про вимоги до оформлення податкової звітності юридичними особами. Підписи посадових осіб у податковій декларації є обов’язковим реквізитом, а за наявності печатки юридичної особи такі підписи мають бути нею засвідчені. Якщо печатки немає, вимоги щодо її використання не застосовуються
Якщо автомобіль, за який має сплачуватися транспортний податок, викрали, власник може не сплачувати транспортний податок за період його незаконного заволодіння. Транспортний податок за викрадений автомобіль не нараховується з місяця, наступного за місяцем викрадення, за умови підтвердження факту внесення відомостей про кримінальне правопорушення до ЄРДР. Якщо авто повернули власнику, податок знову сплачується з місяця повернення
Чи може ТОВ надавати своїм працівникам основну щорічну відпустку 28 календарних днів? І в якому внутрішньому нормативному документі ТОВ це має бути зафіксовано, якщо немає колективного договору?
Якщо вартість розданих з метою заохочення працівників та у межах рекламних заходів товарів (вартість, за якою були придбані такі товари) включається до договірної вартості (бази оподаткування ПДВ) інших товарів / послуг, що постачаються платником податку та операції з постачання яких оподатковуються ПДВ, то додаткове нарахування податкових зобов'язань з ПДВ (як відповідно до п. 188.1 ПКУ, так і відповідно до п. 198.5 ПКУ) за такими товарами / послугами не здійснюється