

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Перевірки, штрафи
11.03.2025
Готуємося до податкової перевірки: що перевірити у собівартості товарів (робіт, послуг)
Правильний розрахунок собівартості важливий, по-перше, для формування продажної ціни (вона має компенсувати всі витрати та забезпечити прибуток), і по-друге, для підтвердження витрат, які пов'язані з обчисленням і сплатою податків (ст.44 ПКУ). Тому під час податкових перевірок так важливо підтвердити суму собівартості, яка включається до складу витрат
- Собівартість у податковому законодавстві
- Облікова політика та її вплив на собівартість
- Калькуляція собівартості: чи завжди вона потрібна
- Первинні документи для підтвердження складових собівартості
- Висновки
Собівартість у податковому законодавстві
Наразі собівартість товарів у торговельних операціях визначається за правилами НП(С)БО 9 «Запаси», а собівартість власної продукції та послуг – за НП(С)БО 16 «Витрати».
Витрати, що входять до складу собівартості, потребують підтвердження первинними документами, розрахунком (калькуляцією) та обліковою політикою.
Облікова політика та її вплив на собівартість
Облікова політика при перевірці допоможе обґрунтувати розрахунок витрат, а саме спосіб віднесення понесених витрат до витрат періоду у складі собівартості.
Наказом Мінфіну від 27.06.2013 №635 затверджено Методичні рекомендації щодо облікової політики підприємства.
Серед положень облікової політики, які впливають на собівартість:
- статті калькулювання собівартості одиниці продукції або послуг (наприклад, сировина, матеріали, паливо, енергія, зарплата);
- перелік прямих, і загальновиробничих витрат, бази їх розподілу між видами продукції (базою розподілу, наприклад, можуть бути години праці, зарплата, обсяг діяльності, прямі витрати);
- метод оцінки вибуття запасів (ідентифікованої собівартості, середньозваженої собівартості, ФІФО, нормативних затрат, ціни продажу);
- періодичність визначення середньозваженої собівартості одиниці запасів (оцінка за щомісячною або за періодичною середньозваженою собівартістю запасів);
- порядок обліку і розподілу транспортно-заготівельних витрат (включення ТЗВ до первісної вартості конкретних найменувань, груп, видів запасів або узагальнення суми ТЗВ за окремими групами запасів на окремому субрахунку);
- визначення одиниці бухгалтерського обліку запасів (найменування або однорідна група (вид));
- методи амортизації необоротних активів;
- вартісні ознаки малоцінних необоротних матеріальних активів (МНМА).
Завантажуйте зразки наказів про облікову політику: Наказ про облікову політику ТОВ та Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Калькуляція собівартості: чи завжди вона потрібна
Коли йдеться про власновироблену продукцію або роботи (послуги), для підтвердження витрат періоду одних лише первинних документів, отриманих від постачальників, недостатньо. Згідно з п. 7 НПСБО 16:
Витрати визнаються витратами певного періодуодночасно з визнанням доходу, для отримання якого вони здійснені.
Тут йдеться саме про собівартість реалізації, до складу якої включаються:
- виробнича собівартість продукції (робіт, послуг), реалізованих протягом звітного періоду,
- нерозподілені постійні загальновиробничі витрати,
- наднормативні виробничі витрати (п. 11 НП(С)БО 16).
Тобто, не відносяться до витрат періоду витрати у складі незавершеного виробництва та у залишках готової продукції.
Складові виробничої собівартості продукції наведено у пп. 11-16 НП(С)БО 16 (див. також Методичні рекомендації з формування собівартості продукції (робіт, послуг) у промисловості, затверджених наказом Державного комітету промислової політики України від 09.07.2007 № 373).
Насамперед треба обрати одиницю об’єкта витрат (вироби, вузли, деталі, групи однорідних виробів, виробництва, процеси, фази, стадії, переділи технологічних процесів, окремі операції, замовлення, види діяльності тощо). А вже потім приступати до формування собівартості. Це зручно робити за статтями калькулювання – наприклад:
- сировина та матеріали;
- допоміжні матеріали;
- купівельні напівфабрикати;
- роботи і послуги сторонніх підприємств;
- паливо і енергія;
- основна зарплата у вигляді тарифних ставок та відрядних оцінок;
- утримання та експлуатація основних засобів.
Тобто треба скласти калькуляцію – представлений у табличній формі бухгалтерський розрахунок витрат у грошовому вираженні на виробництво одиниці виробу чи партії виробів.
Завантажуйте зразок: Нормативна (звітна) калькуляція виробничої собівартості
Вона підтверджує суму витрат на виробництво одиниці продукції разом з первинними документами, тобто, кожна стаття має бути документально підтверджена. Для цього треба мати:
- норми витрат сировини та матеріалів;
- норми відходів та браку.
Такі норми підприємство затверджує самостійно на підставі технологічних карт, стандартів та інших подібних документів.
У деяких випадках понаднормативні витрати також включаються до складу собівартості (рахунок 90) – якщо некоректно визначені норми, або якщо понаднормативні витрати пов’язані з об’єктивними обставинами (лист Мінфіну від 15.04.2005 №31-04220-20-17/6687).
Якщо є особи, винні у псуванні, у нестачі, порушенні правил виробництва і зберігання, то понаднормативні витрати або обліковуються на розрахунках з винними особами (рахунок 375), або списуються на витрати періоду (рахунок 949).
Виробничу собівартість також можна визначати за оцінкою незавершеного виробництва за формулою:
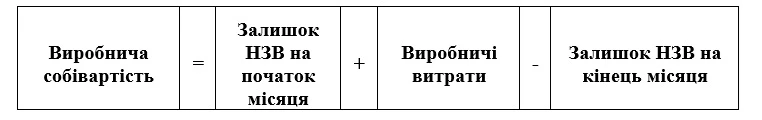
де НЗВ – вартість незавершеного виробництва.
Для застосування цього способу розрахунку виробничої собівартості достатньо навести у наказі про облікову політику перелік прямих витрат і затвердити норми витрат
Тоді розрахунок собівартості буде містити наступні 3 кроки:
Крок 1: проведення інвентаризації залишків продукції, яка не пройшла повну обробку (п. 4.6 розд. ІІІ Положення про інвентаризацію активів та зобов'язань, затверджене наказом Мінфіну від 02.09.2014 №879).
Крок 2: визначення суми прямих витрат на матеріали, сировину, зарплату тощо за нормами і розцінками.
Крок 3: визначення собівартості готової продукції за наведеною вище формулою.
У такому випадку калькуляція собівартості може і не здійснюватися.
У бухобліку всі реально понесені витрати відображаються в обліку на рахунках 90-97.
Інша справа – податковий облік. Витрати у межах затверджених норм при перевірці вважаються господарською діяльністю, а понаднормативні витрати, як правило, призводять до необхідності нарахування ПДВ за пп. «г» п. 198.5 ПКУ (по суті, йдеться про компенсацію податкового кредиту в цій частині).
Завантажуйте Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Первинні документи для підтвердження складових собівартості
Для підтвердження витрат необхідні первинні документи. Мінфін у листі від 15.02.2013 №31-08410-07/23-357/246 зазначає, що первинними є документи, створені у письмовій або електронній формі, які фіксують і підтверджують господарські операції, включаючи розпорядження та дозволи адміністрації (власника) на їх проведення.
При цьому калькуляція собівартості продукції за своїм призначенням не відповідає ознакам первинного документа, оскільки нею не фіксуються будь-які господарські операції.
У більшості випадків для підтвердження витрат мають бути договори з постачальниками, а також акти виконаних робіт (наданих послуг), накладні, акти приймання-передачі, транспортні документи і документи на зберігання (якщо таке було).
За відсутності первинних документів операція вважається не підтвердженою документально, і проблем при перевірці уникнути не вдасться.
Зверніть увагу на деякі винятки і «послаблення» у законодавстві щодо первинних документів
Згідно з п. 5 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі –Закон №996):
Господарські операції повинні бути відображені в облікових регістрах у тому звітному періоді, в якому вони були здійснені.
Тобто пріоритет мають не первинні документи, а факт здійснення господарської операції. Це не означає, що первинних документів може не бути взагалі, але вони можуть бути отримані пізніше.
У п. 2.5 Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 №88 передбачена можливість складання внутрішніх первинних документів (актів) посадовими особами, відповідальними за приймання-відпуск товарно-матеріальних цінностей, робіт і послуг. Ці внутрішні акти тимчасово заміняють документи від постачальників і мають містити всі необхідні реквізити первинного документа (п. 2 ст. 9 Закону №996).
Судячи з п. 2 ст. 9 Закону №966, головними реквізитами первинного документа є ті, які дають можливість ідентифікувати особу, яка брала участь у здійсненні господарської операції, дату складання, назву підприємства, зміст та обсяг господарської операції.
А «неістотні недоліки», які не перешкоджають ідентифікувати операцію, «не є підставою для невизнання господарської операції». Але на практиці такі недоліки можуть стати предметом судових спорів.
Висновки
- Перед податковою перевіркою треба впевнитись, що всі витрати підтверджені документально – є «зовнішні» первинні документи на придбання товарів та послуг, а також «внутрішні» документи, що підтверджують розмір витрат. Це затверджені керівником норми, положення обліковою політики, а також розрахунок виробничої собівартості та собівартості реалізації.
- Калькуляція собівартості як така застосовується у виробництві. За її відсутності підприємство має надати при перевірці розрахунок собівартості реалізованих товарів або послуг в іншому вигляді. Головне – щоб такий розрахунок був.
Статті на тему:
Інвентаризація дебіторської і кредиторської заборгованості
Як уникнути відповідальності за помилки попереднього бухгалтера
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Довідник План рахунків бухгалтерського обліку
Нормативна (звітна) калькуляція виробничої собівартості
Універсальний довідник «Собівартість, калькуляція, приклади розрахунків та зразки наказів»
Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Відео на тему:
Податковий аудит: собівартість, первинка, звітність, розбір помилок
Собівартість товарів, робіт / послуг: 5 ключових помилок в обліку витрат
ТОП 5 помилок у собівартості товарів, робіт та послуг, за які штрафує ДПС
Як уникнути штрафів при розрахунку собівартості: поради від головного бухгалтера
Собівартість в обліковій політиці, доходи / витрати / співставлення рядків фінзвітності
ТОП кейсів для уникнення штрафів при розрахунку собівартості від головного бухгалтера
На платформі з’явився новий сервіс «Строки зберігання документів», який підкаже мінімальний строк зберігання обраного Вами документа. Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб.
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
22.09.2026
ПП перетворюється на ТОВ: що буде з реєстрацією платника ПДВ, – покроковий чек-ліст від ДПС
Перетворення приватного підприємства на ТОВ не означає автоматичного анулювання його реєстрації платником ПДВ. Правонаступник має пройти перереєстрацію за формою №1-ПДВ, при цьому дата реєстрації та індивідуальний податковий номер не змінюються. Також у разі дотримання процедури перереєстрації не виникає обов’язку нараховувати ПДВ за правилами п. 184.7 ПКУ, а електронний рахунок і показники СЕА ПДВ продовжують діяти. Окремі правила передбачені для перенесення від’ємного значення ПДВ до правонаступника через додаток Д2 до декларації
Пільги
22.09.2026
Податкова знижка за навчання: чи можна включити квитанцію про оплату мамою, якщо договір на батька
Батько подає деку на податкову знижку. Які документи потрібно додати до декларації? Чи можна додати квитанцію про сплату за навчання мамою? Усі квитанції про оплату (їх 7 шт.) є на батька, у 2025 році одна на маму, а договір підписаний з батьком
Готівкові кошти, розрахунки
22.09.2026
Готівкові розрахунки: на які операції не поширюються обмеження у 50 тис. грн
Положення НБУ №148 встановлює граничні суми розрахунків готівкою, однак передбачає низку винятків. Обмеження не поширюються, зокрема, на розрахунки суб’єктів господарювання з бюджетами та державними цільовими фондами, добровільні пожертвування і благодійну допомогу, використання готівки на відрядження та виплати, пов’язані з оплатою праці. Окремий виняток передбачений для готівкових коштів із фондів, створених на виконання законодавства про НАБУ, БЕБ та ДБР
Готівкові кошти, розрахунки
22.09.2026
Доходи ФОП на банківський рахунок і NovaPay: чи потрібно сумувати надходження
ФОП має два рахунки: один у банку, другий – у NovaPay для отримання післяплати. Чи вважаються кошти, що надходять на обидва рахунки, доходом ФОП та чи потрібно сумувати ці надходження при заповненні декларації платника єдиного податку?

Інше
22.09.2026
Як інвестору працювати в Україні: ДПС представила практичний податковий довідник
Державна податкова служба представила «Податковий довідник інвестора» – практичний гайд для українських та іноземних інвесторів, які працюють або планують працювати в Україні. У ньому зібрано інформацію про ключові податки, реєстрацію та взяття на облік, подання звітності, цифрові сервіси ДПС, податкові пільги та міжнародні угоди. Окремі розділи присвячені податковим перевіркам, відшкодуванню ПДВ, врегулюванню податкового боргу та захисту прав платників. Довідник також містить практичний FAQ із відповідями на поширені запитання інвесторів
Лікарняні та декретні
22.09.2026
Лікарняні, декретні, страхові виплати: ПФУ готує новий порядок
Лікарняні, декретні та інші страхові виплати можуть чекати на новий порядок. Пенсійний фонд підготував проєкт постанови, яким пропонує затвердити Порядок призначення та здійснення страхових виплат для окремих категорій застрахованих осіб. Важливо вже зараз розібратися: кого саме стосуватиметься новий порядок, у яких випадках виплати призначатиме Пенсійний фонд, які документи знадобляться та що зміниться для роботодавця, якщо підприємство ліквідовується або працівник втрачає можливість отримати виплату у звичайному порядку. Розбираємо проєкт нового Порядку та дивимося, що він змінює для бухгалтера, роботодавця і застрахованої особи
Військовий збір
22.09.2026
Військовий збір для ФОП у зоні бойових дій та на ТОТ: порядок скасування у 2026 році
Фізичні особи – підприємці першої або другої групи, які зареєстровані на територіях бойових дій або тимчасово окупованих РФ, можуть не сплачувати військовий збір. Контролюючий орган автоматично скасовує нарахування в інтегрованій картці платника (ІКП) після граничного терміну сплати

Пільги
22.09.2026
Київ та Київську область включено до переліку територій підвищеного ризику, – постанова КМУ №1157 вже діє
Уряд розширив програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій. До територій підвищеного ризику включено Київ і Київську область, тому підприємства в цих регіонах можуть претендувати на часткову компенсацію вартості пошкодженого або знищеного майна, а також страхових премій за договорами страхування від воєнних ризиків. Підтримка охоплює збитки, спричинені безпосереднім або опосередкованим впливом ракет, дронів, авіабомб, артилерії, уламків, а також пожежами, вибухами й ударною хвилею внаслідок бойових дій
Судова практика
22.09.2026
Відпустка не звільняє від контролю за звітністю до ТЦК: позиція суду
Керівник підприємства може нести адміністративну відповідальність за неподання до ТЦК інформації про транспортні засоби та техніку, навіть якщо фактично цю звітність готує або подає інший працівник. У справі №161/8465/26 суд звернув увагу, що така інформація має подаватися керівниками підприємств двічі на рік – до 20 червня та 20 грудня. Посилання керівниці на перебування у відпустці суд не прийняв, оскільки керівниця товариства вона мала проконтролювати подання регулярної звітності
Цільове фінансування
22.09.2026
Бізнес може отримати до 30 тис. доларів: стартував новий грантовий конкурс до 30 вересня
В Україні стартував прийом заявок на отримання фінансової допомоги для малого та середнього бізнесу в межах програми BLOOM. Підприємці можуть залучити від 17 000 до 30 000 доларів США на розвиток бізнесу, придбання обладнання та створення або збереження робочих місць. Подати заявку можуть ФОП і юридичні особи з 11 областей України до 30 вересня 2026 року
ФОП
22.09.2026
ФОП-єдинник купує золото в злитках чи можна оплачувати їх із підприємницького рахунку, – ДПС
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
ПДВ
22.09.2026
Таблиця даних платника ПДВ: графи придбання і постачання заповнюють окремо, – ДПС
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
Заробітна плата
22.09.2026
Зарплату виплатили вчасно, а податки сплатили із запізненням: які штрафи та пеня
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення? Чи є у цього порушення термін давності?
РРО / ПРРО, фіскальні чеки
22.09.2026
Реєстрація РРО: як правильно заповнити форму №1-РРО та що перевірити у №20-ОПП
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

ПДВ
22.09.2026
ПДВ для ФОП: поріг обов’язкової реєстрації хочуть встановити на рівні 85 тис. євро
Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві