Заряджайте знання – оформлюйте передплату і отримуйте павербанк🎁

Якщо будівля заводу не використовується, чи є вона об`єктом податку на нерухомість

Верховний Суд вказав, що коли будівля заводу не використовується за призначенням, відсутні підстави стверджувати, що вказана будівля не є об`єктом оподаткування податку на нерухоме майно, відмінне від земельної ділянки

2121

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

У жовтні 2023 року, фізична особа, позивач у справі, звернулася до суду з позовом до органу ДПС, в якому просила визнати протиправними та скасувати податкові повідомлення-рішення щодо нарахування позивачу податку на нерухоме майно, відмінне від земельної ділянки за два роки, до фізичної особи, яка є власником об`єктів нежитлової нерухомості.


Адміністративний позов обґрунтований тим, що нерухоме майно, на яке було нараховане податкове зобов`язання, знаходиться у напівзруйнованому стані та не використовується позивачем взагалі. Про вказані обставини контролюючий орган був належним чином повідомлений, однак вказаний факт не був ним врахований при прийнятті оскаржуваних рішень.


Справа дійшла до Верховного Суду (далі – ВС).


ВС проаналізував, зокрема, приписи пп. «є» п. 266.2.2 п.266.2 ст.266 Податкового кодексу України (дал - ПКУ) та вказав, що:

застосування пп. «є» п. 266.2.2. п. 266.2 ст. 266 ПКУ можливе у разі якщо власниками об`єктів промисловості є фізичні та юридичні особи, в тому числі нерезиденти, та за умови (з врахуванням виду їх діяльності) використання таких об`єктів за функціональним призначенням, тобто для промислового виробництва (виготовлення промислової продукції будь-якого виду).


Разом із тим, сторонами у справі не заперечується, що будівля хлібозаводу, яка належить позивачеві, не використовується за призначенням, зокрема з тієї причини, що будівля хлібозаводу знаходиться в аварійному стані, не придатна до експлуатації та являється небезпечною для оточуючих.


Враховуючи, що будівля хлібозаводу не використовується за призначенням, на думку ВС, відсутні підстави стверджувати, що вказана будівля не є об`єктом оподаткування податку на нерухоме майно, відмінне від земельної ділянки.


Також ВС вказав, що ПКУ:

не містить норм щодо припинення виконання податкових зобов`язань з податку на нерухоме майно за об`єкти, що перебувають у власності суб`єкта господарювання, однак тимчасово не використовуються у зв`язку з реконструкцією або простоєм. А позивач, у встановленому законодавством порядку,  право власності на такий об`єкт нерухомості не припинив.

Джерело: постанова ВС від 22.10.2024 у справі №260/8694/23

2121

Оновлено
Топ-Новина
Податкова та фінзвітність
28.09.2026

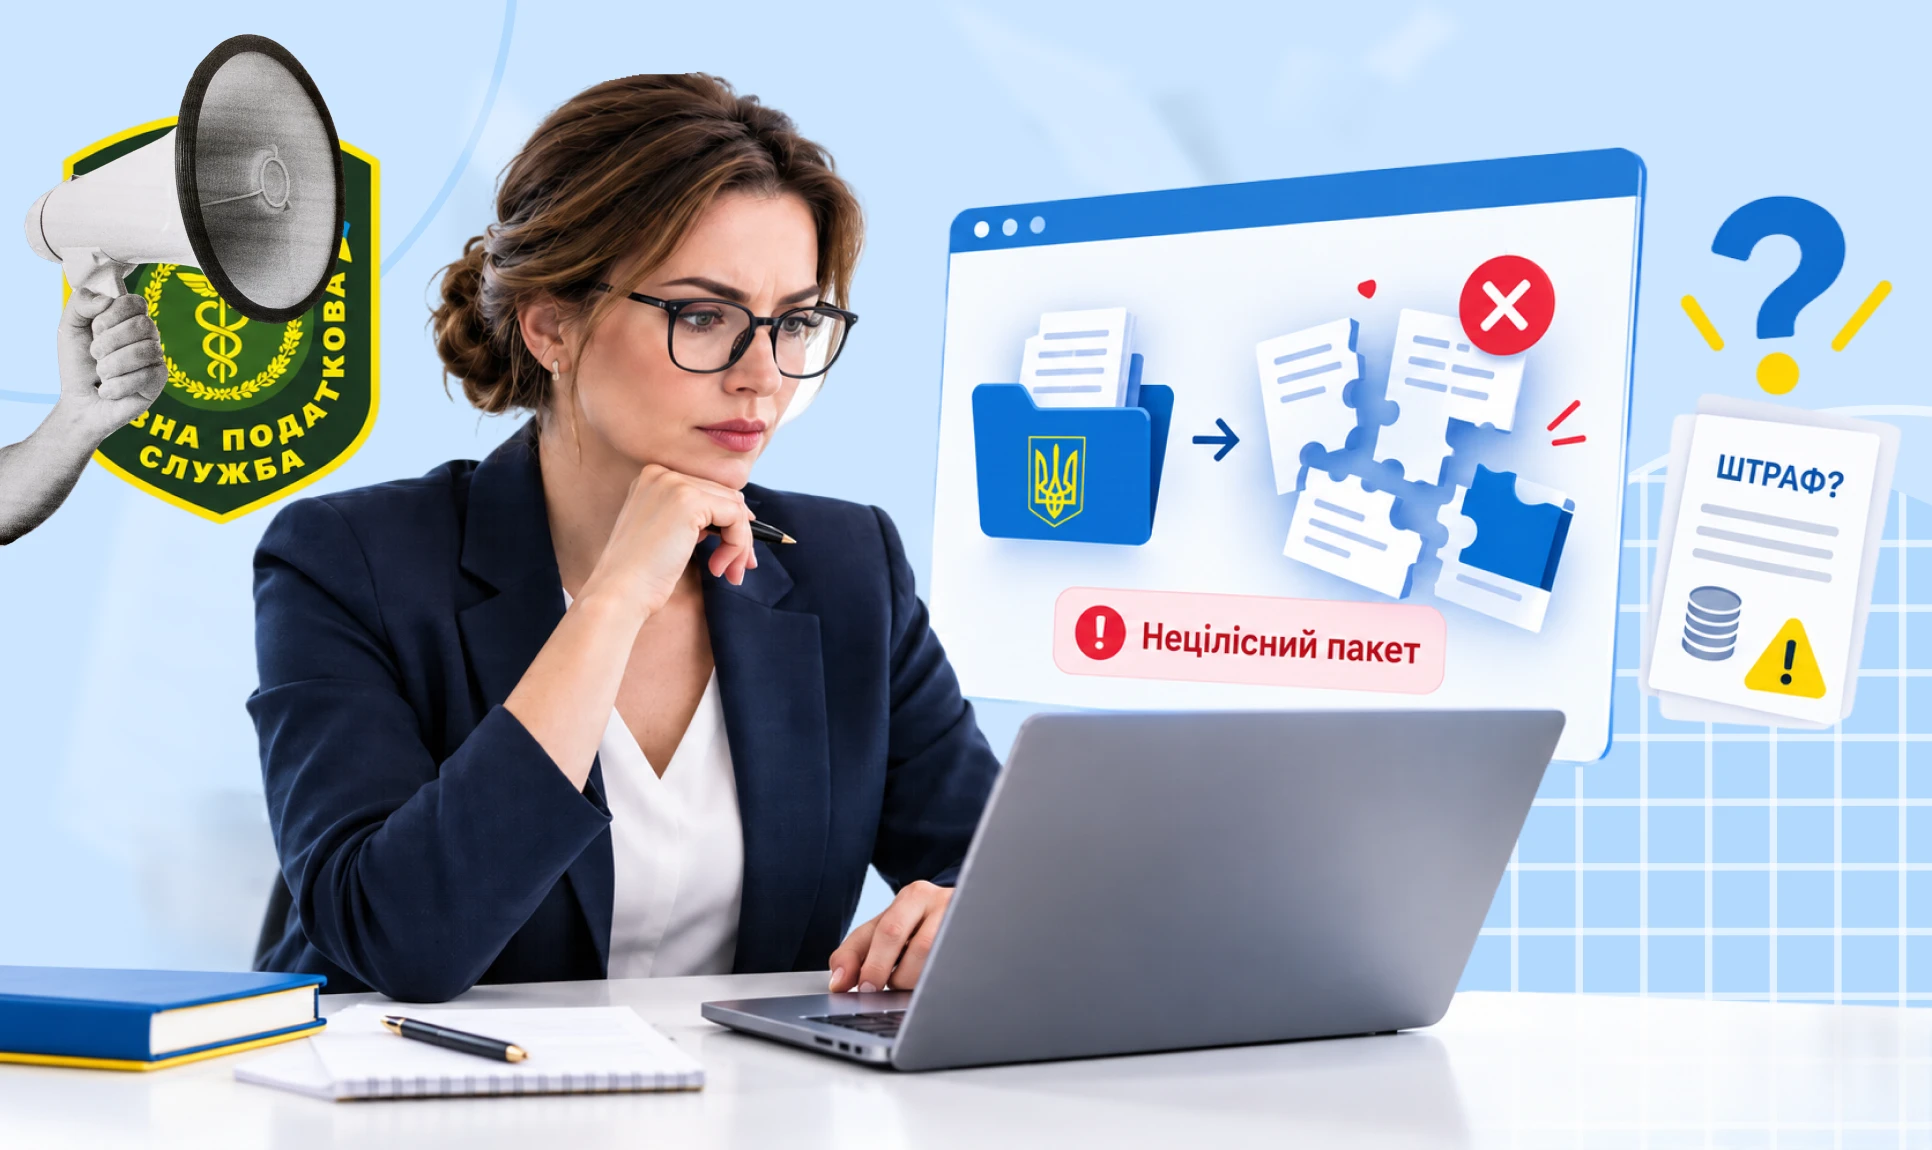
Помилка «нецілісний пакет» у ДПС: чи ризикують платники штрафами? Є повідомлення від Medoc та самої ДПСУ

21 вересня 2026 року платники податків зіткнулися з проблемами під час подання електронної звітності за серпень. У відповідь на відправлені документи частина користувачів отримала повідомлення про неприйняття із причиною «Нецілісний пакет».Особливість ситуації в тому, що помилка виникала навіть тоді, коли платники формували звітність разом із усіма необхідними додатками одним пакетом. Проблеми стосувалися не лише декларацій з ПДВ, а й інших форм звітності, зокрема Єдиної звітності з ЄСВ, ПДФО та військового збору. Головне питання чи буде штраф залишається відкритим, проте розробник програми Medoc звернеться офіційним листом до ДПС за поясненнями та з проханням не застосовувати штрафні санкції до користувачів, які через зазначені труднощі не змогли своєчасно подати звітність. Станом на 28.09.2026 ДПС України визнала, що був збій

основне зображення для Помилка «нецілісний пакет» у ДПС: чи ризикують платники штрафами? Є повідомлення від Medoc та самої ДПСУ
14

3665

3

76

1

15

3

692

3

1385

2

282

6

8828

2

37

1

20

Оновлено
Пенсія, соцпільги
28.09.2026

Допомога «єЯсла» для ФОП: Комітет рекомендує законопроєкт №15265-1

З 1 січня 2026 року в Україні запроваджено нову допомогу для догляду за дитиною «єЯсла», яка покликана підтримати батьків, що поєднують виховання дітей із професійною діяльністю. Однак чинна редакція законодавства фактично обмежила доступ до цієї виплати для ФОП та осіб, які здійснюють незалежну професійну діяльність. У відповідь у Верховній Раді зареєстровано законопроєкт №15265 та альтернативний законопроєкт №15265-1, який пропонує надати право на отримання допомоги «єЯсла» самозайнятим батькам. Ініціатива спрямована на розширення соціального захисту, підтримку жіночого підприємництва та створення рівних умов для всіх категорій працюючих батьків. За результатами розгляду Комітет ухвалив рішення: рекомендувати Верховній Раді України прийняти за основу альтернативний законопроєкт (реєстр. №15265-1), а законопроєкт (реєстр. №15265) – відхилити

основне зображення для Допомога «єЯсла» для ФОП: Комітет рекомендує законопроєкт №15265-1
4

2282

2

969

5

649

2

28

2

1867

2

37

5

842

1

54

3

719

2

141

3

52