Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Платники податків тепер можуть зручно отримати витяг із журналу реєстрації повідомлень про відкриття чи закриття рахунків та електронних гаманців без візиту до податкової. Достатньо надіслати електронний запит через Електронний кабінет або інші засоби електронних комунікацій. ДПС автоматично формує і надсилає відповідь упродовж наступного робочого дня у форматі електронного документа
Платник податків може надіслати до ДПС в:
або
запит про отримання витягу з журналу реєстрації повідомлень про відкриття / закриття рахунків / електронних гаманців у банках, інших фінансових установах, небанківських надавачах платіжних послуг / емітентах електронних грошей за формою № П9 (додаток 10) (п. 4 розділу VI Порядку подання повідомлень про відкриття/закриття рахунків/електронних гаманців платників податків у банках, інших фінансових установах, небанківських надавачах платіжних послуг/емітентах електронних грошей до контролюючих органів, затвердженого наказом Мінфіном від 18.08.2015 №721)
Що потрібно зазначити в запиті
У запиті зазначається, про які рахунки / електронні гаманці запитується інформація – ті, про які не надходили повідомлення про їх закриття (відкриті рахунки/електронні гаманці) та / або ті, про які надійшли повідомлення щодо їх закриття (закриті рахунки / електронні гаманці), із зазначенням періоду закриття.
Як формується та надсилається відповідь на запит
Як подати запит через Е-кабінет платника
Наразі меню «Введення звітності» або «Заяви, запити для отримання інформації» приватної частини Електронного кабінету надає можливість створити та подати до контролюючого органу запит (ідентифікатор форми J/F 1308602).
Меню «Введення звітності» також дозволяє переглянути квитанції щодо приймання та обробки контролюючим органом запиту, а саме:
Джерело: ДПС
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
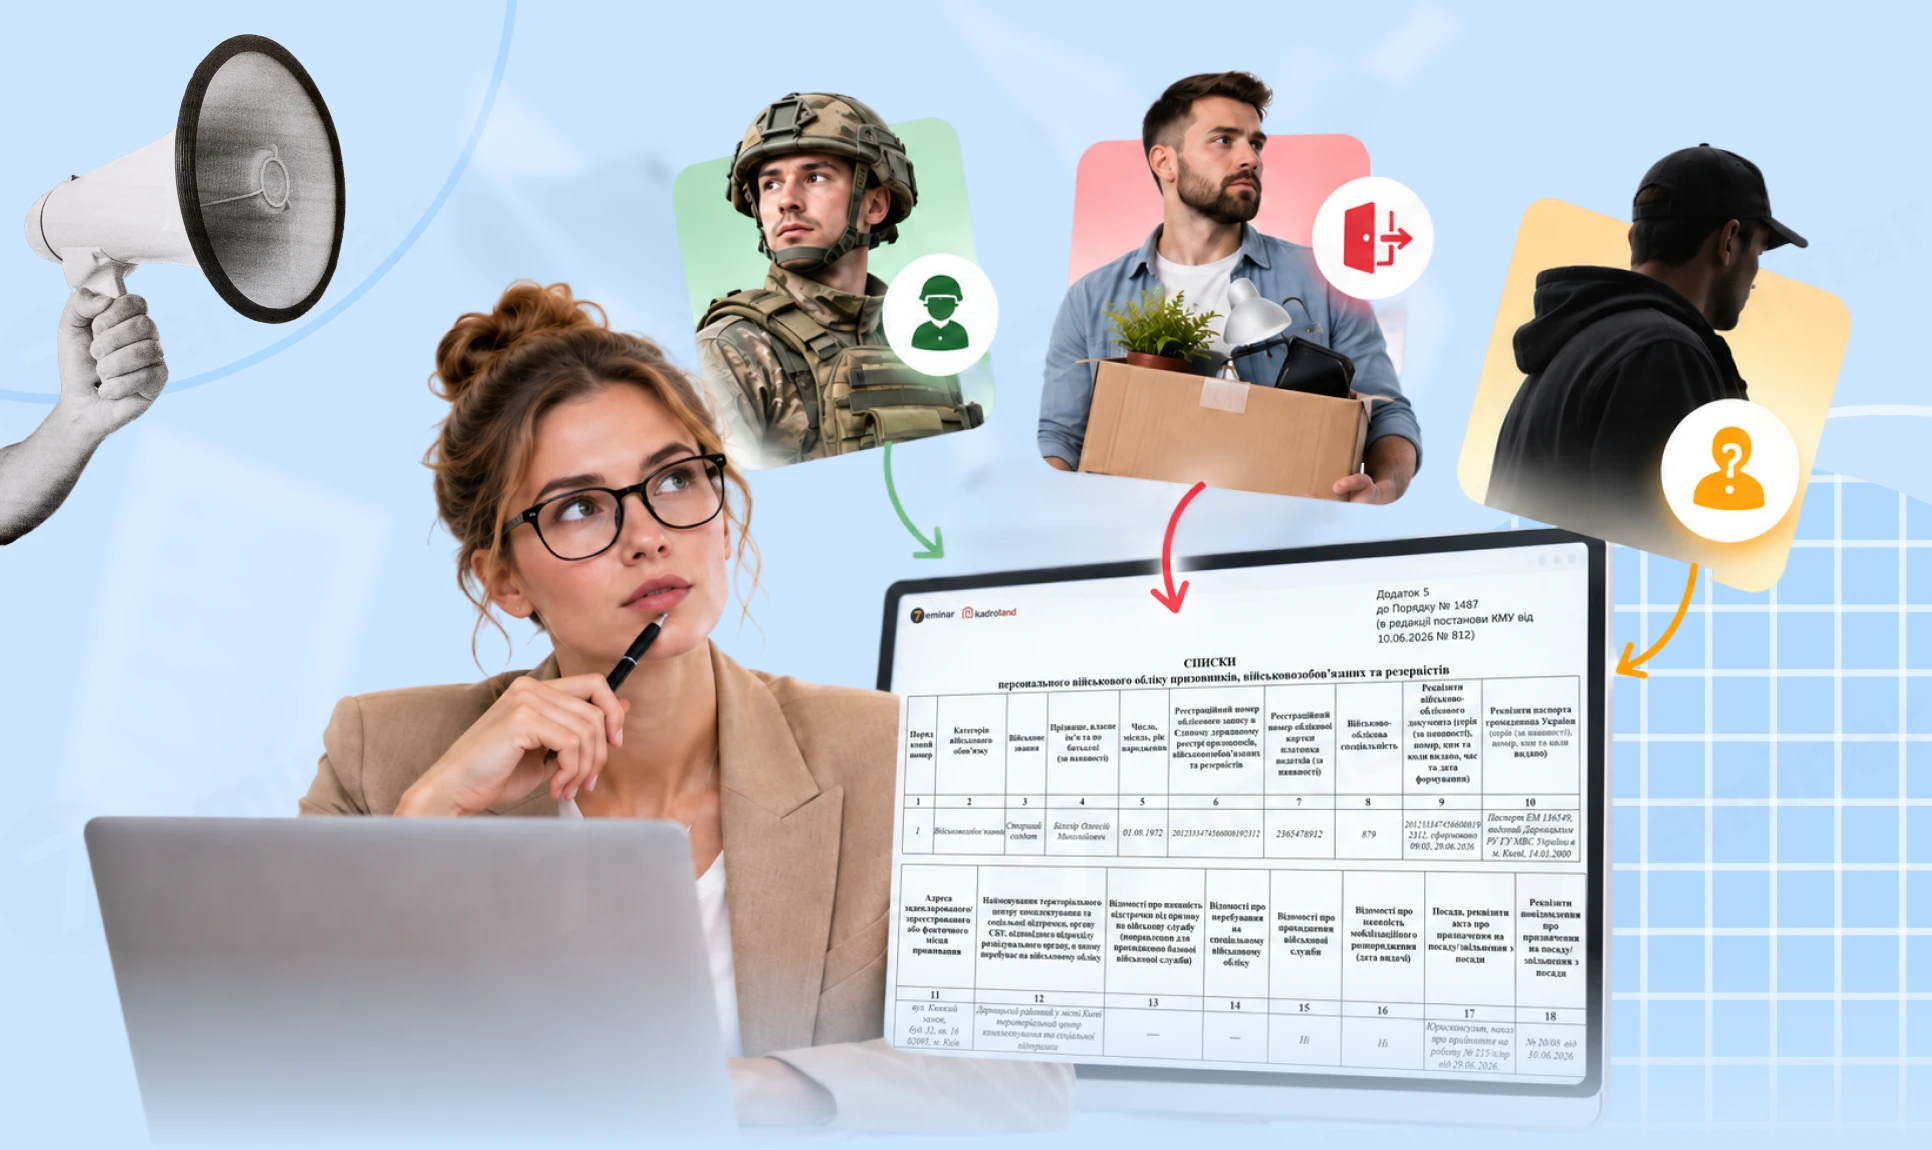
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу