


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Доходи та витрати в іноземній валюті перераховуються у гривні за курсом НБУ на дату їх фактичного отримання чи здійснення
В ГУ ДПС в Івано-Франківській області інформують, що порядок оподаткування доходів фізичних осіб – підприємців визначений ст. 177 Податкового кодексу України (далі – ПКУ).
Згідно з п. 177.2 ПКУ, об’єктом оподаткування є:
чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та не грошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю такої фізичної особи – підприємця.
Враховуючи те, що виручкою фізичної особи - підприємця вважається дохід, отриманий у грошовій та негрошовій формі, то датою при формуванні загального оподатковуваного доходу є дата фактичного надходження коштів на банківський рахунок або у касу.
Пунктом 177.4 ПКУ визначено перелік витрат, безпосередньо пов’язаних з отриманням доходів фізичною особою – підприємцем від провадження господарської діяльності на загальній системі оподаткування.
Крім того, сума доходів (витрат), одержаних (понесених) платником податку в іноземній валюті, розраховується шляхом перерахування її у гривні за офіційним валютним (обмінним) курсом НБУ, що діяв на дату фактичного одержання (понесення) таких доходів (витрат)
Джерело: ДПС
Читайте більше:
Підкажіть будь ласка в електронному кабінеті засвітився лікарняний по працівнику,що заявлений на початку місяця,а лікарняний відкритий через 2 тижні після звільнення Чи потрібно робити рішення про відмову у виплаті лікарняного?
Кабмін змінив правила подання заявок-розрахунків на акцизні марки для виробників та імпортерів алкоголю, тютюнових виробів і рідин для електронних сигарет. Із Порядку прибрали конкретні строки подання та коригування заявок – «до 8» та «до 18» числа місяця, а ДПС отримала відповідні завдання щодо пришвидшення опрацювання таких заявок
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
Яка специфіка формування особової справи іноземця? Які документи мають бути нотаріально перекладені/апостильовані? Цікавлять перш за все педпрацівники
Який тарифний розряд встановити вчителю англійської мови у закладі дошкільної освіти, якщо рівень володіння мовою – В2, а педагогічного стажу немає? Розбираємо, які вимоги до освіти та професійної кваліфікації діють і як відсутність фахової освіти впливає на можливість призначення та оплату праці
Квитанції №1 і №2 можуть мати різні дати. Пояснюємо, у який строк формується Квитанція №2, яка дата вважається датою прийняття документа та що робити, якщо контролюючий орган затримав квитанцію
Через технічний збій ДПС у вересні 2026 року платники отримували повідомлення «Нецілісний пакет» навіть за правильно сформованої звітності. Пояснюємо, як довести своєчасність подання, заперечити акт перевірки та оскаржити штраф
Фізична особа – підприємець може доручити іншій особі представляти свої інтереси, у тому числі у взаємовідносинах із податковими органами. Проте для цього необхідно правильно оформити довіреність. ДПС нагадує, у яких випадках документ має бути нотаріально посвідчений та які вимоги Цивільного кодексу слід врахувати
Податківці розповіли, як заповнюються поля 4 «Основний вид діяльності за КВЕД» та 4а «Другорядні види діяльності за КВЕД» заяви за ф. №5-ОПП з позначкою «Зміни», якщо фізична особа яка провадить незалежну професійну діяльність додає або вилучає види діяльності
Фізичні особи можуть скористатися правом на податкову знижку за витратами, пов’язаними з переобладнанням транспортного засобу, подавши документи до 31 грудня 2026 року. Як розрахувати таку знижку пояснюють ДПС
Отримання бюджетного відшкодування ПДВ залишається одним з найскладніших випробувань для бухгалтера, незважаючи на обіцяне спрощення цієї процедури. У статті з’ясуємо, хто має право на відшкодування та за яких умов, як заповнити ПДВ-декларацію з додатками для отримання відшкодування, які перевірки може призначити податкова та як до них підготуватися
ВС дійшов висновку, що для підтвердження шкоди, заподіяної забрудненням і засміченням земель, суд має оцінювати докази в сукупності, а не формально відкидати розрахунок через відсутність окремих документів. Акт перевірки, припис, протоколи вимірювань ґрунту, розрахунок за затвердженою методикою та визнання відповідачем факту порушення стали достатніми доказами для стягнення шкоди
ДПС роз’яснила, як оподатковувати виплати ФОП – платнику єдиного податку від нерезидента за продаж цифрових продуктів та передачу прав на об’єкти інтелектуальної власності. Якщо умови передачі прав дають змогу відчужувати права або йдеться про придбання електронних примірників для кінцевого використання, виплата не є роялті та включається до доходу єдинника
Якщо за договором гарантійний платіж має виключно забезпечувальну функцію, не зараховується в оплату оренди та підлягає поверненню орендарю, його сума не збільшує базу оподаткування ПДВ. ДПС також зазначає, що такий платіж не включається до оподатковуваного доходу ФОП на загальній системі, а податкова накладна при його отриманні не складається
Фізична особа, яка раніше відмовилася від РНОКПП через релігійні переконання, але згодом змінила їх, може зареєструватися у ДРФО через представника. Для цього представник подає форму №1ДР та пред’являє паспорт довірителя або його чітку копію, власний документ, що посвідчує особу, і нотаріально посвідчену довіреність
Для застосування положень міжнародного договору про уникнення подвійного оподаткування нерезидент має підтвердити свій статус податкового резидента відповідною довідкою, оформленою за правилами ст. 103 ПКУ. ДПС зазначає, що для довідок резидентів Грузії та Молдови потрібен апостиль, у тому числі в електронній формі, а договори про правову допомогу не звільняють від цієї вимоги
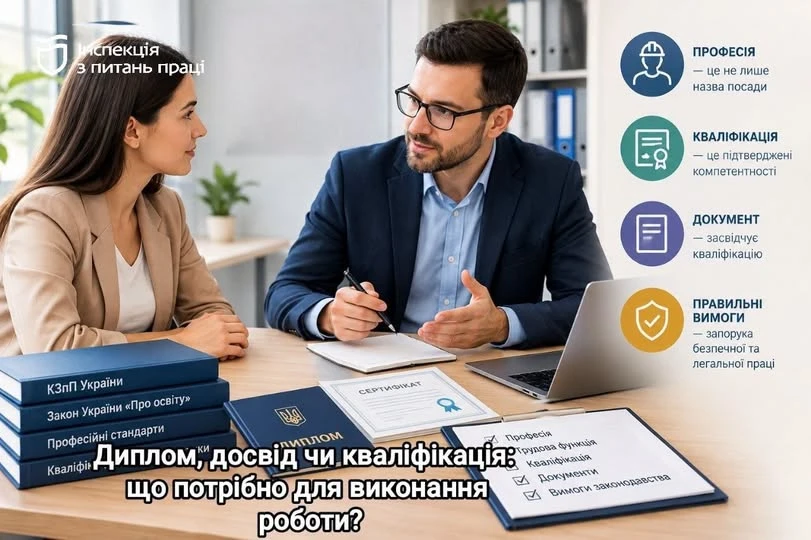
Досвід роботи, диплом або сертифікат після курсів не завжди означають наявність професійної кваліфікації, необхідної для конкретної роботи. Розбираємо, коли закон вимагає спеціальної кваліфікації, освіти, атестації чи допуску, що має перевірити роботодавець і які ризики виникають через неправильне визначення професії або трудової функції
Законодавство передбачає 5 видів інструктажів з пожежної безпеки, які проводять залежно від часу та обставин роботи. Розповідаємо, коли потрібен кожен із них, як оформлюють результати та як проводять і підтверджують інструктаж для дистанційних працівників
Експерт детально розібрав, як зміни до правил діловодства, запроваджені наказом Мін’юсту №667/5, вплинули на порядок зберігання персоніфікованих відомостей про заробітну плату працівників. У статті пояснено, які саме документи необхідно включати до відповідної справи, скільки їх зберігати та чому для об’єднаної звітності застосовується строк у 75 років. Окрему увагу приділено формату зберігання: чи достатньо електронних документів, коли обов’язково створювати паперові копії та як правильно організувати комбінований архів. Ви знайдете практичні рекомендації щодо формування паперових справ, структури електронного архіву, зберігання квитанцій ДПС і підготовки документів до перевірок або передачі в архів