


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У які терміни та в якому розмірі ФОП на загальній системі повинні сплачувати ЄСВ і військовий збір за себе, якщо немає діяльності та доходу? У соцмережах з’явилася інформація, що згідно із Законом «Про держбюджет на 2025 рік» усі ФОП мають сплатити внески незалежно від наявності доходу та ведення діяльності – до 20.04.2025 за 1 квартал 2025 року
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Ні, законодавством не встановлено фіксованого обов’язку щомісяця сплачувати ЄСВ у сумі 1760 грн і військовий збір у 800 грн. Для ФОПів на загальній системі базою нарахування є фактичний чистий дохід, тобто різниця між доходами та витратами. Від цього доходу й залежить сума як ЄСВ, так і військового збору.
Законодавством не передбачено сплату ЄСВ у розмірі мінімального страхового внеску (1760 грн) та ВЗ (800 грн), якщо чистий дохід ФОПа – загальносистемника перевищує мінімальну зарплату. Таке право мають ФОПи - єдиноподатники. Вони можуть визначати суму ЄСВ самостійно, незалежно від суми доходу, але не менше 1760 грн.
Фізичні особи-підприємці на загальній системі нараховують ЄСВ на суму доходу (прибутку), отриманого від їх діяльності, що підлягає обкладенню ПДФО (об'єктом оподаткування ПДФО є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) і документально підтвердженими витратами) (п. 2 ч. 1 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування», далі - Закон про ЄСВ).
При цьому сума ЄСВ не може бути меншою за розмір мінімального страхового внеску за місяць, у якому отримано дохід (прибуток).
Виходячи з наведеної норми Закону про ЄСВ, можна зробити такі висновки:
Крім того, в другому абзаці п. 2 ч. 1 ст. 7 Закону про ЄСВ зазначено, що у разі, якщо ФОПом – загальносистемником не отримано дохід (прибуток) у звітному періоді або окремому місяці звітного періоду, такий платник має право самостійно визначити базу нарахування, але не більше максимальної величини бази нарахування ЄСВ. При цьому сума єдиного внеску не може бути меншою за розмір мінімального страхового внеску. Тобто, навіть якщо ФОП-загальносистемник взагалі не отримав дохід, в нього лише два варіанти: або не сплачувати ЄСВ взагалі, або, у разі прийняття рішення про сплату внеску, сплатити не менше мінімального внеску (1760 грн).
Таким чином, ФОП – загальносистемник має право сплатити ЄСВ з мінімальної зарплати (в розмірі мінімального страхового внеску – 1760 грн лише в наступних випадках:
Щодо обов’язку сплати військового збору, необхідно враховувати наступне:
обовʼязок сплати військового збору передбачено п.161 підрозд.10 розд. ХХ ПКУ, згідно якого об’єктом оподаткування ВЗ для ФОП на загальній системі є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) і документально підтвердженими витратами, пов'язаними з господарською діяльністю такої фізичної особи - підприємця.
Тобто, на відміну від ЄСВ, сплата мінімальної суми ВЗ у разі отримання доходу менше 8000 грн за місяць, законодавством не передбачена. Тобто, ВЗ сплачується з фактично отриманої суми доходу (вона може бути і менше ніж 800 грн). У разі відсутності доходу ВЗ не сплачується.
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
Невикористані дні відпусток не завжди переносяться на наступний рік. Розбираємо, які щорічні та соціальні відпустки зберігаються, коли можлива грошова компенсація, а які відпустки потрібно використати до 31 грудня 2026 року. Окремо – правила для відпусток УБД, чорнобильців та працівників держорганів
ДПС роз’яснила, з якого періоду власник нерухомості, пошкодженої внаслідок ракетного удару, може застосовувати пільгу за пп. 69.22 підрозд. 10 розд. XX ПКУ. У наведеній ситуації право застосовувати відповідну норму виникає з дати пошкодження, за умови наявності відомостей у Реєстрі пошкодженого майна та призупинення експлуатації всього об’єкта на час капітального ремонту, реконструкції чи реставрації
Підприємство звернулося до ДПС щодо оподаткування ПДВ у разі знищення або пошкодження майна контрагентів, яке перебувало в орендованих виробничих приміщеннях. Податківці пояснили, що виплата власникам компенсації за знищене майно не створює податкових зобов’язань з ПДВ
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ
Зарядні станції типу EcoFlow підприємства використовують для забезпечення безперебійної роботи під час відключень електроенергії. Їх можуть встановлювати в офісі або передавати працівникам, які працюють дистанційно. Розглянемо, як обліковувати такі зарядні станції, як підтвердити їх зв’язок із господарською діяльністю, чи потрібно подавати форму №20-ОПП, вести журнал роботи та окремий облік електроенергії, а також які вимоги встановлено до працівників, які користуються таким обладнанням
Національний банк України запропонував зміни до правил інкасації коштів і перевезення валютних цінностей банками та СІТ-компаніями. Проєкт передбачає відеофіксацію дій бригади протягом усього маршруту, уточнення вимог до озброєного супроводу, оформлення чека розвантаження платіжного пристрою та професійної придатності керівників підрозділів інкасації
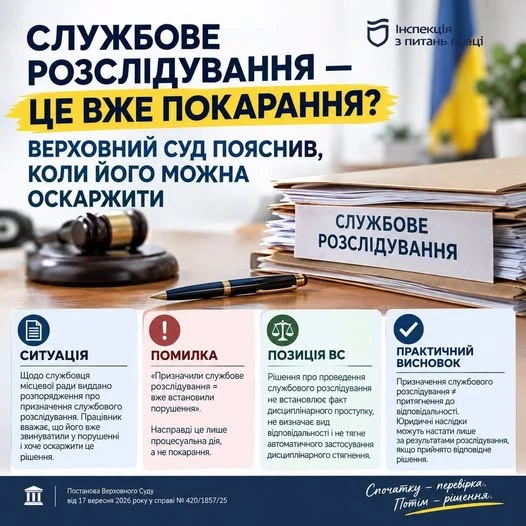
Верховний Суд у постанові від 17 вересня 2026 року у справі №420/1857/25 пояснив, що саме призначення службового розслідування не встановлює вини працівника та не створює для нього безпосередніх юридичних наслідків. Тому окреме оскарження такого розпорядження не підлягає розгляду в суді
Суд розглянув спір щодо відмови у відстрочці від призову під час мобілізації за підставою догляду за батьком з інвалідністю. ТЦК обґрунтував відмову наявністю у заявника рідної сестри, однак не надав належної оцінки документам, які підтверджували її навчання у Німеччині та перебування за межами України
Фізичні особи – підприємці, які отримують допомогу по вагітності та пологах, не сплачують із неї ПДФО та військовий збір. Податківці також наголосили, що така виплата не враховується як підприємницький дохід і не впливає на визначення податкових зобов'язань платника єдиного податку
Законопроєкт №16037-д пропонує одразу кілька помітних змін: підвищити поріг для позапланових перевірок з ПДВ до 1 млн грн, дозволити ФОП обирати квартальний звітний період, запровадити автозаповнення декларацій і ПН в Е-кабінеті та змінити правила оподаткування продажу авто. Розбираємо, що саме може змінитися для бізнесу
ДПС роз’яснила, коли суб’єкт господарювання має подавати заяву за формою №1-ПРРО з позначкою «Відновлення роботи». Її подають після усунення несправності програмного реєстратора, якщо раніше контролюючому органу було направлено повідомлення за формою №2-ПРРО. Заяву потрібно подати протягом місяця, інакше реєстрацію ПРРО можуть скасувати
10 жовтня 2026 року набрала чинності постанова Правління НБУ від 7 жовтня 2026 року № 116, яка уточнює правила фінансового моніторингу для банків і небанківських установ. Зміни стосуються взяття на облік у спеціально уповноваженому органі (СУО), обміну інформацією, ведення реєстрів повідомлень і віддаленої верифікації фізичних осіб за даними бюро кредитних історій. На приведення внутрішніх процедур у відповідність до нових вимог установам відведено 3 місяці
Пенсійний фонд України пояснив порядок обчислення середньоденної зарплати для оплати лікарняних. У наведеному прикладі за зарплати 20 000 грн щомісяця за 12 місяців загальний заробіток становить 240 000 грн, а після виключення 3 днів тимчасової непрацездатності в розрахунковому періоді залишаються 362 календарні дні. У результаті середньоденна зарплата дорівнює 662,98 грн
Повістка від ТЦК та СП, надіслана рекомендованим поштовим відправленням, може вважатися врученою не лише в день отримання, а й у день зафіксованої відмови або відмітки про відсутність адресата за відповідною адресою. Яка саме адреса враховується, залежить, зокрема, від відомостей, повідомлених під час уточнення облікових даних, або задекларованого чи зареєстрованого місця проживання
Податківці пояснили, що у разі виявлення недостовірних відомостей у Державному реєстрі фізичних осіб необхідно звернутися до податкового агента, який подав помилковий розрахунок. Саме він має подати уточнюючу звітність із правильними даними