


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті йдеться про важливість належного оформлення первинних документів у бухгалтерському обліку, можливості самоактування та підходи до вирішення проблем із електронними документами. Зокрема, розглядаються нюанси відображення операцій у відповідному звітному періоді та вимоги податкових органів до документів. Детальніше про це читайте нижче
Господарська операція повинна бути відображена в періоді її здійснення, за умови наявності належно оформленого первинного документа (ч. 5 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
Це означає, що всі витрати та доходи підприємства повинні бути враховані в тому звітному періоді, коли фактично була здійснена операція.
Але в деяких ситуаціях, коли документ не підписаний вчасно, підприємство може зіткнутися з труднощами при відображенні операцій, оскільки відсутність належного первинного документа може призвести до проблем із підтвердженням операції.
Наприклад, якщо в березні підприємство надало консультаційні послуги, згідно з вимогами законодавства такі витрати повинні бути відображені в першому кварталі. Проте, акт на надані послуги ще не оформлений належним чином на момент формування фінансової звітності, наприклад, на кінець квітня. В таких випадках, навіть якщо документ не підписаний, підприємство може здійснити самоактування — самостійно оформити акт і відобразити операцію в періоді, коли вона була фактично здійснена. Така практика дозволяє не відкладати відображення операцій до тих пір, поки не буде підписаний документ, і забезпечує правильне відображення витрат у бухобліку за звітний період.
Іноді підприємства можуть отримати електронні документи від контрагентів, але вони можуть неправильно підписані або містити помилки. Наприклад, документ може містити прізвище колишнього директора або інші помилки, і, відповідно, документ вважається неналежно оформленим. В такому випадку, навіть якщо документ був підписаний підприємством, він не буде визнаний дійсним, і податківці можуть не визнати такі витрати.
У разі, якщо виявлено помилки в підписі чи реквізитах документів, підприємства мають право виправити ці помилки. Наприклад, якщо документ був підписаний з помилкою, то підприємство може його скасувати та оформити новий документ із правильними реквізитами. Це можна зробити до того, як звітність буде подана в податкові органи. Проте важливо, щоб виправлення були здійснені до закриття звітного періоду.
Також буває, що якщо контрагент надіслав електронні документи, але не всі з них містили підпис. В такому разі податкові органи також можуть відмовитися визнати такий документ. А це призводить до проблем з фіскалізацією витрат або доходів, оскільки документ не відповідає вимогам. Податківці часто трактують таку ситуацію як недотримання вимог щодо належного оформлення документів, що може призвести до відмови у визнанні операцій.
Джерело: 7eminar
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

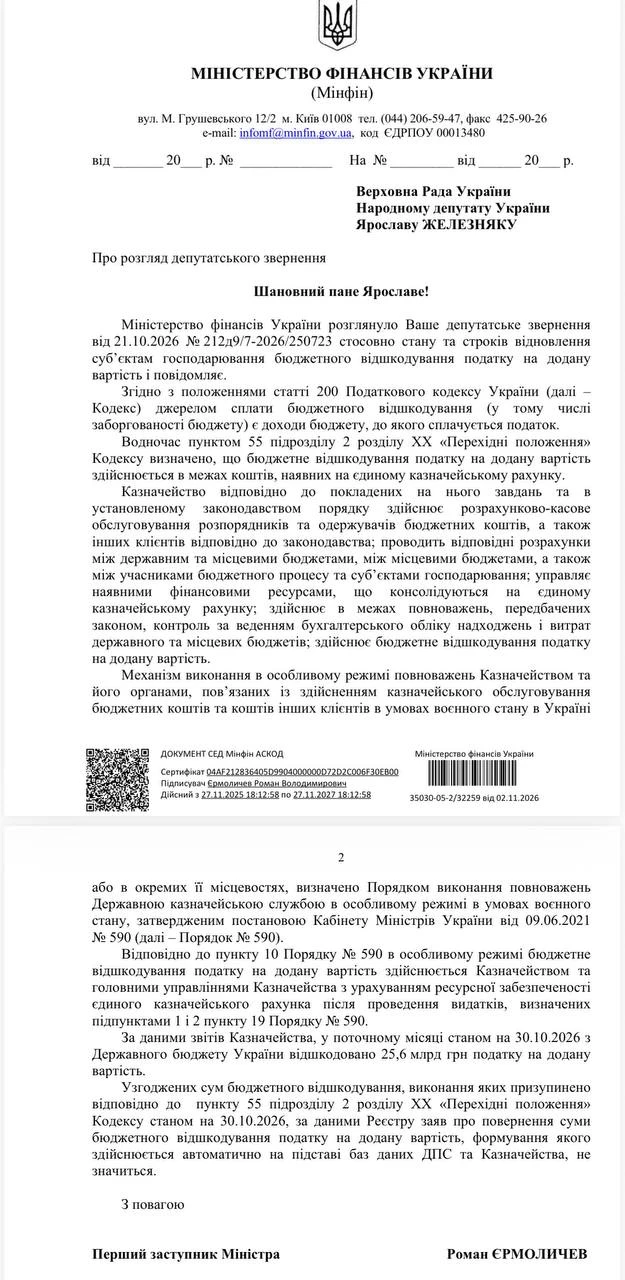
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






