

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Приватне підприємство продає товар. Покупці: юридичні особи, ФОП, фізичні особи. Товар покупці забирають або власним транспортом, або наймають перевізників. Кому з цих категорій покупців ми маємо виписувати ТТН і чи повинні ми ці ТТН зберігати як первинні документи?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Скласти та заповнити товарно-транспортну накладну (ТТН) - це обов'язок вантажовідправника, зазначений в п. 51-1 Закону України від 05.04.2001 № 2344-III «Про автомобільний транспорт» (далі – Закон №2344).
Вантажовідправник зобов’язаний: вносити до товарно-транспортної накладної або іншого визначеного законодавством документа на вантаж відомості про масу або габарити вантажу, а також повне найменування вантажоодержувача та автомобільного перевізника (прізвище, ім’я, по батькові).
Однак, слід враховувати особливості договорів: не у всіх випадках продавець є вантажовідправником.
Вантажовідправник та продавець - не тотожні поняття.
За визначенням Закону №2344 та Правил перевезень вантажів автомобільним транспортом в Україні, затверджених наказом Мінтрансу від 14.10.1997 №363, вантажовідправник - фізична особа, фізична особа-підприємець або юридична особа, яка надає перевізнику вантаж для перевезення та вносить відповідні відомості до товарно-транспортної накладної або іншого визначеного законодавством документа на вантаж.
Момент переходу права власності на товар є визначальним параметром більшості правових наслідків для сторін договору поставки.
Загальне правило переходу права власності за договорами в Україні встановлюється Цивільним кодексом України. З положень Цивільного кодексу випливає, що право власності у покупця виникає з моменту передання йому товару. При цьому переданням товару вважається як безпосередньо вручення товару покупцеві, так і вручення товару перевізникові для відправлення покупцю.
Отже, можлива і така ситуація, коли на момент початку руху товару товар вже не контролюється продавцем, і в такому випадку фізичне завантаження товару в транспортний засіб здійснює сам власник товару - покупець. В такому випадку вантажовідправником буде він сам - покупець.
Також, якщо товар фізично відвантажує третя особа, наприклад, виробник товару, а продавець лише здійснює продаж «на папері» - в такому випадку вантажовідправником буде та особа, що завантажує товар у транспортний засіб, і в цьому випадку це буде не продавець і не покупець, а третя особа.
Категорії покупців та необхідність оформлення ТТН в кожному випадку:
1. Юридична особа.
Забирає власним транспортом → ТТН потрібна → Оформлює продавець або покупець (якщо він вантажовідправник).
Наймає перевізника → ТТН потрібна → Оформлює вантажовідправник (зазвичай продавець).
2. Фізична особа-підприємець (ФОП).
Забирає власним транспортом → ТТН потрібна → Оформлює продавець або покупець.
Наймає перевізника → ТТН потрібна → Оформлює вантажовідправник (продавець).
3. Фізична особа (не ФОП).
Забирає власним транспортом → ТТН не потрібна.
Наймає перевізника → ТТН потрібна → Оформлює вантажовідправник (продавець).
ТТН є первинним документом не для всіх операцій, а лише для тих, які пов’язані із перевезенням вантажу.
Для яких операцій ТТН є первинним документом?
Для яких операцій ТТН не є первинним документом?
Що потрібно зберігати?
Підприємство-продавець повинно зберігати ТТН, якщо воно є вантажовідправником. Якщо ж товар передається без перевезення, достатньо зберігати видаткову накладну.
Зміни з 03.01.2025
Йдеться про наказ №1332, яким вносяться зміни до Правил перевезень вантажів автомобільним транспортом в Україні. Документ набрав чинності 3 січня 2025 року.
Слід зазначити, що зміни були внесені тільки у Правила №363, які приведені у повну відповідність до Закону №2344. Тому можна сказати, що на законодавчому рівні нічого не змінилося, крім того, що були уточнені деякі визначення та затверджена форма ТТН (Додаток 7 до Правил №363).
Окрім цього, наказом №1332 було внесено зміни до Правил перевезень вантажів автомобільним транспортом в Україні, якими запроваджено перелік державних стандартів щодо кріплення вантажу та виключена вимога наявності санітарного паспорта автомобіля.
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу
ДПС роз’яснила, хто має подавати звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо підприємство має відокремлені підрозділи. Податківці зазначили, що платником внеску є юридична особа, а обов’язки та відповідальність, пов’язані з діяльністю філій, покладаються на неї
На початку листопада попит на іноземну валюту зріс через збільшення бюджетних видатків і активізацію купівлі валюти населенням, тоді як її пропозиція скоротилася через менші обсяги експорту. НБУ пояснив причини коливань курсу гривні та повідомив, що проблем із наявністю готівкової валюти в банківській системі немає
Підприємства, що користуються радіочастотним ресурсом, зобов’язані щомісяця подавати декларацію з рентної плати відповідно до Податкового кодексу України. Звітність подається протягом 20 календарних днів після завершення місяця, а сума зобов’язань розраховується за чіткою формулою
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

У статті розглянемо, коли переоцінка основних засобів є правом, а коли після першої переоцінки стає обов’язковою, як розрахувати коефіцієнт і відобразити результати в бухобліку. На прикладах покажемо вплив дооцінки та уцінки на податок на прибуток і ПДВ, пояснимо можливості податкової оптимізації для малодохідників і розберемо особливості переоцінки повністю замортизованих об’єктів
Якщо працівника переводять на роботу до іншого населеного пункту, законодавство передбачає компенсацію витрат на проїзд, перевезення майна, добові за час у дорозі та одноразову допомогу. Також працівнику виплачують заробітну плату за дні підготовки до переїзду й облаштування на новому місці — не більше ніж за шість днів, а також за час перебування в дорозі. Розмір і умови окремих виплат залежать від обставин переїзду та домовленостей сторін
Троє учасників ТОВ оскаржили рішення загальних зборів про їх виключення через ненадання документів для актуалізації відомостей про кінцевих бенефіціарних власників та оригіналу протоколу зборів. ВС наголосив, що закон передбачає лише дві підстави для виключення учасника з ТОВ: невнесення вкладу та смерть учасника за умови, що спадкоємці не звернулися із заявою про вступ до товариства. Невиконання рішень загальних зборів не дає товариству права самостійно запроваджувати додаткові підстави для припинення корпоративних прав
ДПС роз’яснила податкові наслідки знищення товару, придбаного в нерезидента, але втраченого внаслідок ракетного удару ще до митного оформлення та сплати імпортного ПДВ. Оскільки податковий кредит за такою операцією не формувався, у покупця не виникає обов’язку нараховувати компенсуючі податкові зобов’язання за п. 198.5 ПКУ. Також податківці пояснили порядок відображення вартості списаного товару в обліку податку на прибуток
Постановою КМУ від 28.10.2026 №1342 уточнено правила державної підтримки на скринінги здоров’я для осіб віком від 40 років. Повторно скористатися програмою можна в наступному календарному році, а кошти, отримані вдруге протягом одного року, підлягають поверненню. Якщо повторну виплату вже використано повністю або частково, учасник має самостійно повернути витрачену суму протягом семи календарних днів із дня повідомлення банку
З 13 серпня 2026 року роботодавцям стала доступна можливість передавати дані військового обліку через портал «Дія». Розбираємо, чи замінює сервіс «Актуалізація відомостей персонального обліку працівників» електронний додаток 4 до ТЦК, які дані можна оновити онлайн та чи потрібно поки що подавати додаток 4 у паперовій формі

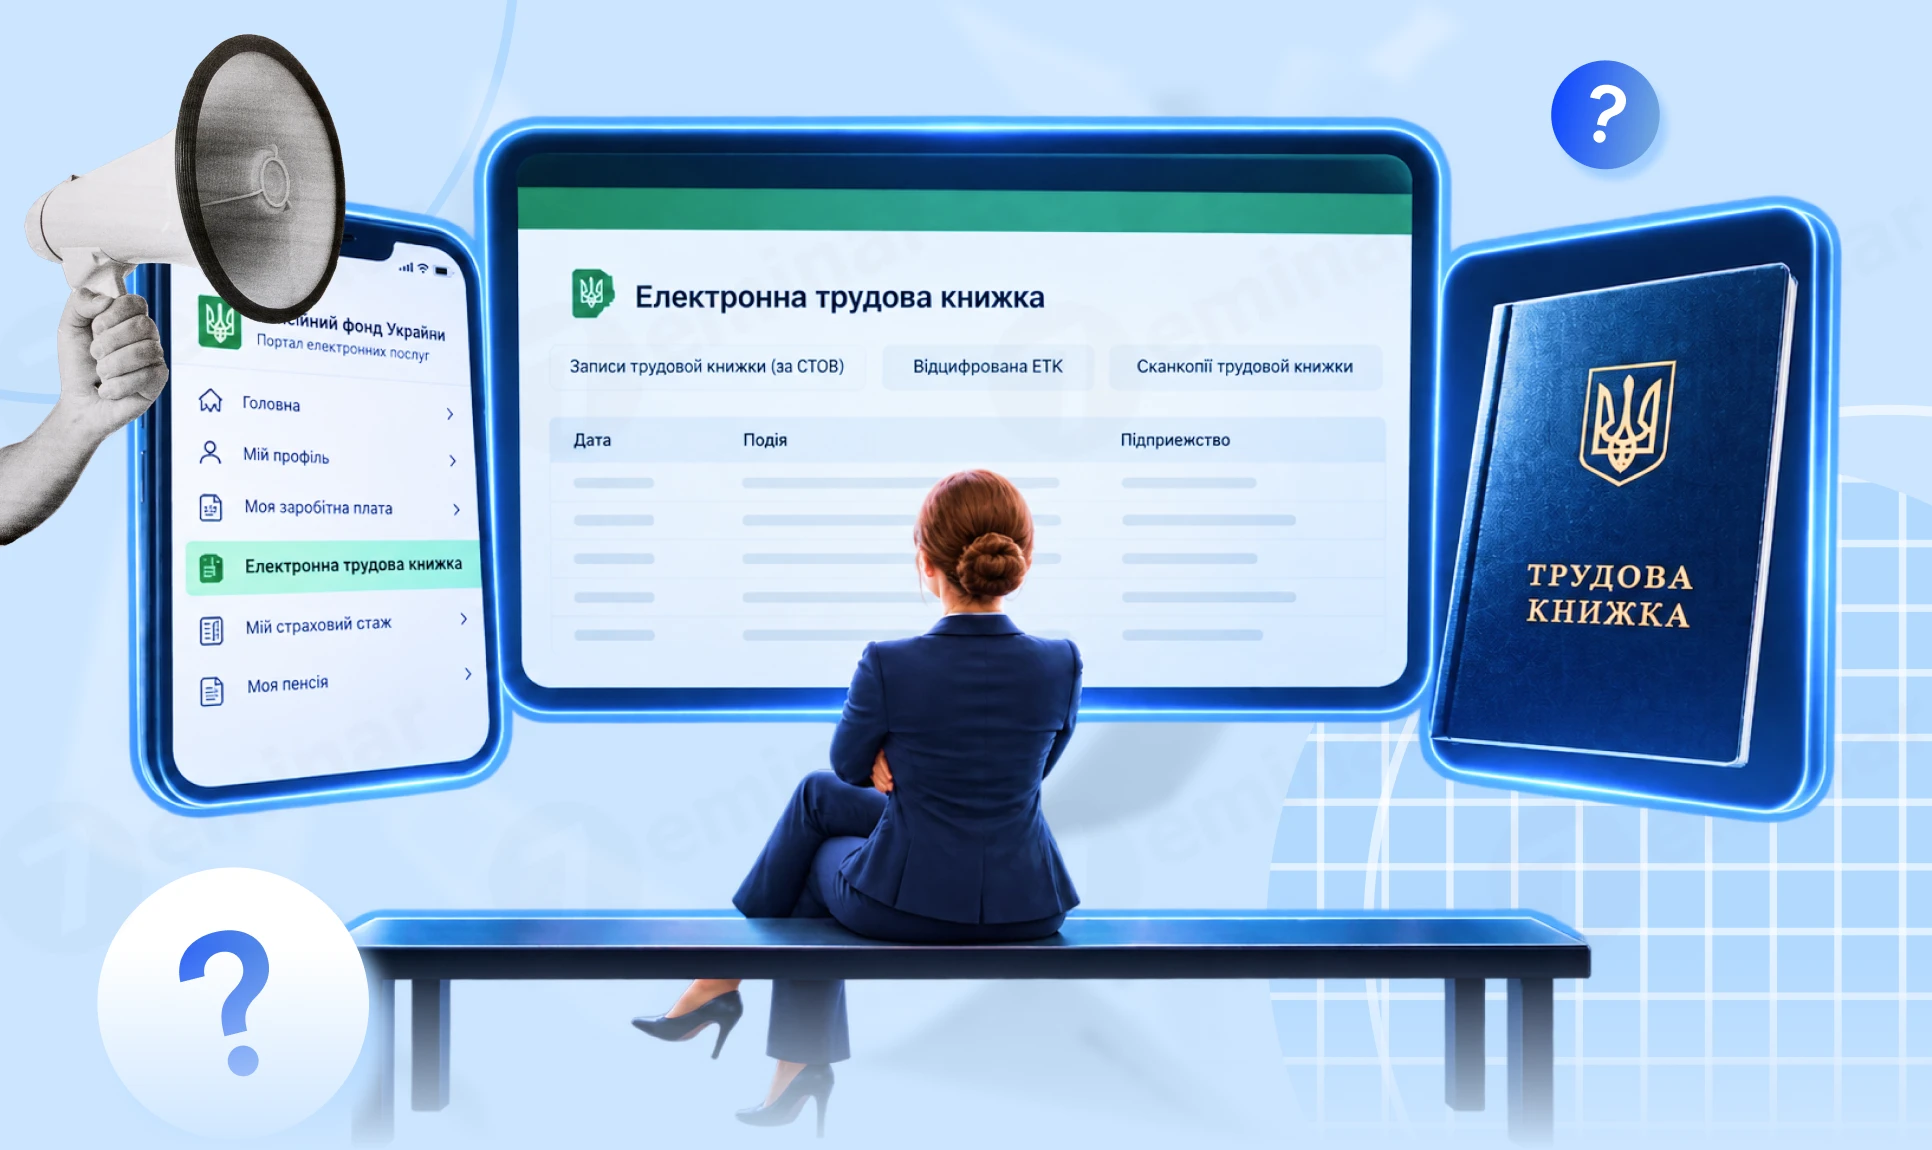
Електронна трудова книжка – це цифровий облік трудової діяльності працівника, який веде Пенсійний фонд України. У ній відображаються відомості про прийняття на роботу, звільнення, переведення та інші періоди трудової діяльності. Розглянемо, як перевірити електронну трудову книжку на порталі ПФУ, які дані до неї потрапляють автоматично та як роботодавцю внести інші відомості про працівника
Оформлення відстрочки від мобілізації саме по собі не є підставою для скасування звернення ТЦК та СП до Національної поліції щодо доставлення військовозобов’язаного для оформлення адміністративного правопорушення. Адвокат Дар’я Тарасенко пояснила, у яких трьох випадках таке звернення мають відкликати
Оподаткування добровільного медичного страхування працівника залежить від того, хто оплачує страховий внесок – роботодавець-резидент чи нерезидент. Якщо страховку оплачує роботодавець-резидент, у межах 30% нарахованої зарплати працівника внесок не оподатковується ПДФО та військовим збором, а податки з перевищення утримує податковий агент. Якщо ж страховку оплачує роботодавець-нерезидент, неоподатковуваний ліміт не застосовується: працівник-резидент України має задекларувати всю суму доходу та самостійно сплатити ПДФО і військовий збір
Міненерго спростувало трактування розрахунків МВФ як плану негайного підвищення тарифів на електроенергію та газ для населення. Запропоновані МВФ сценарії передбачають поступове зростання цін у межах майбутньої реформи енергетичного сектору, однак наразі підвищення тарифів не планується, а зміни тарифної системи пов’язують із завершенням воєнного стану
Скасування дистанційної роботи саме собою не означає зміни істотних умов праці та не завжди дає роботодавцю право звільнити працівника за п. 6 ч. 1 ст. 36 КЗпП. Відома адвокат пояснює, що роботодавцю важливо з’ясувати, чи справді відбулися зміни в організації виробництва і праці, які вплинули на істотні умови праці, та чи дотримано процедури звільнення
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
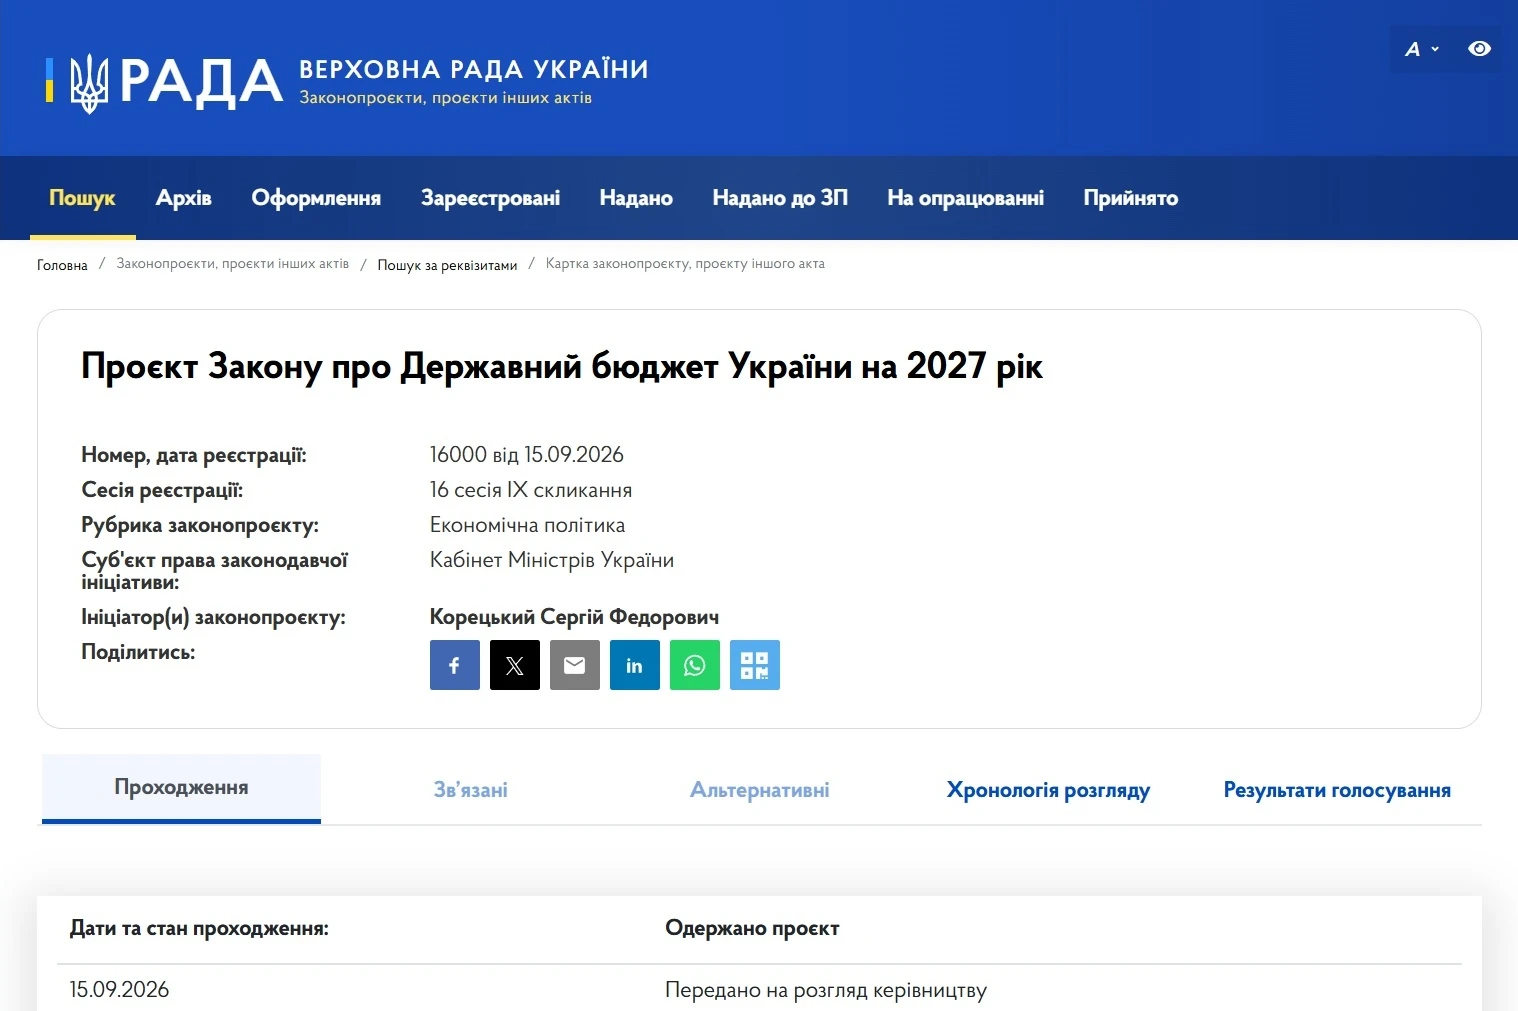
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку