☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
05.01.2026
Звіт про використання води за формою №2ТП-водгосп (річна): інструкція
З’ясуємо кому, куди, в які строки та спосіб звітувати за формою №2ТП-водгосп (річна). Також підкажемо, як заповнити Звіт про використання води, чи можна виправити у ньому помилки та що буде за неподання цього звіту
Хто подає Звіт про використання води за формою №2ТП-водгосп (річна)
Річний звіт про використання води за формою №2ТП-водгосп (далі – Звіт) подають:
1) водокористувачі, діяльність яких пов’язана із забором та / або використанням води, скиданням зворотних (стічних) вод та забруднюючих речовин, а саме:
- забирають воду з водопровідних мереж або інших систем водопостачання обсягом від 5 м куб. на добу (у середньому протягом календарного року) і передають зворотні (стічні) води до систем водовідведення;
- забирають воду для зрошення обсягом від 5 м куб. на добу (у середньому протягом зрошувального періоду);
- використовують воду для виробництва напоїв незалежно від кількості води;
- здійснюють скид (незалежно від об’єму) зворотних (стічних) вод безпосередньо у водні об’єкти та підземні горизонти;
- віднесені до галузі гідроенергетики;
- користуються водними об’єктами для рибогосподарських потреб (крім суден флоту рибної промисловості).
2) платники рентної плати за спеціальне використання води разом з податковими деклараціями із зазначеної плати (копію електронних звітів з відміткою про одержання). При цьому копії укладених з первинними водокористувачами договорів на поставку води разом з податковими деклараціями з рентної плати не подають.
Увага! У разі припинення діяльності або недосягнення критеріїв щодо подання звітності про використання води, водокористувач інформує організації, що належать до сфери управління Держводагентства, про припинення подання Звіту або призупинення подання Звіту до досягнення критеріїв
Які строки подання Звіту про використання води за формою №2ТП-водгосп (річна)
Звітним періодом подання Звіту є календарний рік. Його подають:
- не пізніше ніж 1 лютого року, наступного за звітним (п. 1.9 Порядку ведення державного обліку водокористування, затвердженого наказом Мінприроди від 16.03.2015 №78; далі – Порядок №78);
- у строки, визначені податковим законодавством для подання податкових декларацій з рентної плати разом з Розрахунком рентної плати за спеціальне використання води за IV квартал.
Важливо! Помилки або недостовірні дані, виявлені у Звіті, можуть бути виправлені до 1 березня шляхом подання виправленого (уточненого) Звіту (п. 1.14 Порядку №78)
Водокористувачі, які здійснюють передачу води іншим водокористувачам та/або прийом зворотних (стічних) вод від інших водокористувачів, щороку до 1 лютого при поданні Звіту надають перелік таких водокористувачів з інформацією щодо об’ємів води, врахованих у договорах на водопостачання (поставку води) і водовідведення.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про використання води за формою №2ТП-водгосп (річна)
Звіт водокористувачі подають:
- до організацій, що належать до сфери управління Держводагентства, за місцем здійснення водокористування;
- територіальним органам ДПС за місцем податкової реєстрації.
На замітку! До територіальних органів ДПС платники рентної плати за спеціальне використання води подають разом з податковими деклараціями з рентної плати копії електронних Звітів з відміткою про одержання
Яка відповідальність за неподання Звіту за формою №2ТП-водгосп (річна)
Неподання або несвоєчасне подання Звіту фахівці регіональних офісів водних ресурсів розцінюють як порушення умов спеціального водокористування та охорони вод (див. роз'яснення РОВР у Тернопільській області, РОВР у Миколаївській області, РОВР у Черкаській області тощо).
Відповідно до ст. 55 Водного кодексу України таке порушення є підставою для здійснення заходів реагування та контролю з боку Держводагенства та анулювання дозволу на спеціальне водокористування.
Відповідальність за правильне і повне складання, а також своєчасне подання Звіту відповідним адресатам покладено на керівника підприємства.
Несвоєчасне подання звіту розглядають як порушення п. 7 ст. 44 Водного кодексу України, яке згідно Кодексу України про адміністративні правопорушення тягне за собою накладання штрафу на посадових осіб.
Важливо! Податковий кодекс України не передбачає застосування штрафних санкцій за неподання або несвоєчасне подання (разом з податковою декларацією рентної плати) до контролюючого органу копії Звіту №2ТП-водгосп (річна)
За якою формою звітувати про використання води
Про використання води звітують за формою, затвердженою наказом Мінприроди від 16.03.2015 №78.
Завантажити бланк:
Звіт про використання води. Форма №2ТП-водгосп (річна)
Який порядок заповнення Звіту про використання води за формою №2ТП-водгосп (річна)
Звіт заповнюють відповідно до Порядку №78.
Звіт складають на основі даних первинного обліку водокористування, результатів вимірювань показників якості води (не менше ніж один раз на квартал), які подають до організацій, що належать до сфери управління Держводагентства, разом зі Звітом. Первинний облік водокористування здійснюють за показниками засобів вимірювальної техніки, які пройшли в установленому законодавством порядку періодичну повірку.
При цьому обов'язково зазначають географічні координати місць забору води та географічні координати місць відведення зворотних (стічних) вод.
В адресній частині Звіту водокористувач проставляє:
- код водокористувача;
- код згідно з ЄДРПОУ;
- реєстраційний номер облікової картки платника податків або серію та номер паспорта (для фізичних осіб, які у зв’язку з власними релігійними переконаннями відмовляються від прийняття реєстраційного номера облікової картки платника податків та повідомили про це відповідний орган контролю і мають відмітку в паспорті);
- код основного виду економічної діяльності (за КВЕД ДК 009:2010);
- код належності до платника єдиного податку четвертої групи.
На замітку! У разі належності водокористувача до платника єдиного податку четвертої групи у відповідній графі адресної частини Звіту проставляють код «01»
В адресній частині форми Звіту вказують кількість заповнених рядків таблиць 1 і 2 Звіту, кількість заповнених бланків і номер бланка.
Якщо здавали Звіт минулого року, можна з нього скопіювати відомості для нового звіту. Потім його відредагувати, змінивши обсяги забору і скиду за необхідності.
Таблиця 1. Забір, використання, передача та втрати води
Графа «Б». Зазначають назву джерела водопостачання або водокористувача, із системи водопостачання (водовідведення) якого отримано воду. Кожне джерело вказують в окремому рядку. Окрім того, в окремому рядку вказують водокористувача, від якого отримано воду для очищення, скиду або використання водокористувачем, який звітує.
Графа «В». Зазначають код типу джерела водопостачання відповідно до кодів типу джерела водопостачання і приймача зворотних (стічних) та інших вод згідно з додатком 1 до Порядку №78. Код водокористувача, від якого отримано воду, зазначають організації, що належать до сфери управління Держводагентства.
На замітку! Код водокористувача формують із шести знаків. Перші два знаки є кодом адміністративної одиниці відповідно до затвердженого Держводагентством класифікатора кодування адміністративно-територіального поділу країни. Наступні чотири знаки – порядковий номер водокористувача у зазначеній адміністративно-територіальній одиниці
Коди водокористувачів у системі державного обліку водокористування присвоюють організації, що належать до сфери управління Держводагентства. Під час одержання води із водогосподарських систем іншого водокористувача в графі «В» після коду типу джерела водопостачання зазначають код водокористувача, від якого одержано воду.
Якщо зворотні (стічні) води надходять від декількох водокористувачів, то на місці коду водокористувача, від якого отримано воду, зазначають шестизначний код, першими трьома знаками якого є дев’ятки, а четвертий, п’ятий і шостий знаки вказують на кількість водокористувачів, від яких отримано зворотні (стічні) води. На місці коду типу джерела водопостачання зазначають «91».
Графа «Г». Зазначають код поверхневого водного об’єкта, із якого здійснюють забір води (у басейні якого розташоване інше джерело водопостачання) організації, що належать до сфери управління Держводагентства. Такий код визначають відповідно до затвердженого Держводагентством класифікатора кодування водних об’єктів, із яких здійснюють забір води або у які скидають зворотні (стічні) води.
Якщо вода надходить від іншого водокористувача, то зазначають код поверхневого водного об’єкта, із якого забирає воду водокористувач, що її передає.
Якщо водокористувач отримує воду від водокористувача, який забирає її із декількох джерел, то під час складання ним Звіту здійснюють розбивку об’ємів отриманої води та назв і типів джерел водопостачання пропорційно об’ємам забраної води (згідно зі Звітом водокористувача, який передає воду.
Графа «Д». Зазначають код категорії якості забраної або одержаної води відповідно до кодів категорії якості забраної, одержаної, переданої і скинутої води згідно з додатком 2 до Порядку №78.
Графа «Е». Зазначають відстань від гирла водотоку до місця водозабору із нього, а під час забору підземних вод – відстань від гирла до створу річки, найближчого до місця розташування підземного водозабору. Якщо вода надходить від іншого водокористувача, то в графі «Е» указують відстань від гирла річки до місця забору води (із поверхневого або підземного джерела), переданої водокористувачеві, який звітує.
Важливо! Якщо величина показника відсутня, то у відповідних рядках та графах ставлять прочерк, а у випадку, коли величина показника менше ніж передбачений для нього ступінь точності, то у відповідних рядках та графах зазначають «0,0»
Графа 1. Зазначають об’єм забраної або одержаної від іншого водокористувача води,зокрема зворотної (стічної).
Графи 2–13. Зазначають об’єм забраної або одержаної води за місяцями.
Графи 14, 15. Зазначають ліміти використання води й об’єми фактично використаної води. Установлений водокористувачу ліміт використання води розбивають за кожним джерелом і охоплює також об’єм води, переданої для використання на відповідні потреби водокористувачами, які самостійно не звітують. Вторинні водокористувачі, які здійснюють спеціальне водокористування без оформлення відповідних дозволів, у графі 14 зазначають об’єми води, які узгоджені з Держводагентством під час укладання договорів на постачання води з первинними водокористувачами (ліміт використання води для вторинних водокористувачів.
Графи 16–19, 21. Зазначають об’єм використаної води на відповідні потреби водокористувачем, який звітує, а також переданої для використання на відповідні потреби водокористувачами, які самостійно не звітують.
У графі 16 зазначають об’єм води, використаної для задоволення власних питних і санітарно-гігієнічних потреб водокористувача, який звітує, а також питних і санітарно-гігієнічних потреб населення.
У графі 17 зазначають об’єм води, використаної для власних виробничих (технологічних) потреб, разом із об’ємом води, забраної безпосередньо із водного об’єкта, що надходить на підживлення систем оборотного водопостачання. Санаторії, будинки та бази відпочинку, готелі, лікувальні й освітні заклади (за винятком лікувальних і навчальних, зокрема дошкільних навчальних закладів, що фінансують виключно за рахунок бюджетів різних рівнів, які у графі 20 зазначають код виду використання води «14» відповідно до кодів інших видів використання води згідно з додатком 3 до Порядку №78) у графі 17 зазначають відповідно об’єми води, використаної для потреб осіб, що відпочивають, проживають і тих, що лікуються.
У графі 18 зазначають об’єм води, використаної на зрошення земель.
У графі 19 зазначають об’єм води, використаної для питних і санітарно-гігієнічних потреб водокористувачами, які самостійно не звітують про використання води, а також об’єм води, використаної водокористувачами для поливу (благоустрою) власних територій.
Водокористувачі, які звітують за санаторії, будинки та бази відпочинку, готелі, лікувальні й освітні заклади (за винятком лікувальних і навчальних, зокрема дошкільних навчальних закладів, що фінансують виключно за рахунок бюджетів різних рівнів, для яких у графі 20 зазначають код виду використання води «14» згідно з додатком 3 до Порядку №78), у графі 19 зазначають відповідно об’єми води, використаної для потреб осіб, які відпочивають, проживають і тих, хто лікується.
У графі 21 зазначають об’єм води, використаної на потреби, не враховані у графах 16–19, водночас у графі 20 зазначають код виду використання води згідно з додатком 3 до Порядку №78.
Графа 22. Зазначають код категорії якості переданої води згідно з додатком 2 до Порядку №78.
Графа 23. Зазначають об’єм води, переданої іншим водокористувачам (які самостійно звітують) без використання, об’єми транзитних вод і зворотних (стічних) вод, що одержують від інших водокористувачів для очищення.
Графи 24, 25. Зазначають об’єм води, переданої іншим водокористувачам після використання, водночас у графі 24 зазначають код категорії якості переданої води згідно з додатком 2 до Порядку №78.
Графа 26. Зазначають об’єм води, втраченої внаслідок фільтрації, випаровування, протікання, аварій тощо в системах водопостачання водокористувача, який звітує.
Загальна вимога до заповнення таблиці 1 Звіту – об’єм забраної або одержаної води (графа 1) має дорівнювати сумі об’ємів фактично використаної води (графа 15), переданої води без використання (графа 23) і втрат води (графа 26).
На замітку! Можете також скористатися покроковою інструкцією користувача щодо створення та подання звіту про використання води у електронній формі до порталу електронних послуг Держводагентства
Таблиця 2. Водовідведення
Ця Таблиця призначена для обліку об’ємів зворотних (стічних) та інших вод, що скидаються безпосередньо у водні об’єкти та підземні горизонти, передаються іншим водокористувачам або надходять на поля зрошення, рельєф місцевості, поля фільтрації, у накопичувачі та вигреби, а також для обліку кількості забруднюючих речовин.
За наявності декількох приймачів зворотних (стічних) та інших вод дані щодо кожного з них зазначаються в окремих рядках.
Графа «Б». Зазначають назву приймача зворотних (стічних) та інших вод.
Графа «В». Зазначають тип приймача зворотних (стічних) та інших вод згідно з додатком 1 до Порядку №78.
Графа «Г». Зазначають код поверхневого водного об’єкта, у який скидають воду (у басейні якого розташовані інші приймачі зворотних (стічних) вод). Код поверхневого водного об’єкта визначають відповідно до затвердженого Держводагентством класифікатора кодування водних об’єктів, із яких здійснюють забір води або у які скидають зворотні (стічні) води.
Графа «Д». Зазначають код категорії якості скинутих у водні об’єкти або відведених в інші приймачі зворотних (стічних) вод згідно з додатком 2 до Порядку №78.
Графа 1. Зазначають відстань від гирла водотоку до місця скиду в нього зворотних (стічних) вод, а в разі скидання зворотних (стічних) вод у підземні горизонти, на поля зрошення, рельєф місцевості, поля фільтрації, у накопичувачі та вигреби – відстань від гирла до створу річки, найближчого до місця розташування такого приймача.
У випадку скидання дренажних вод у магістральні канали зазначають відстань від головної споруди каналу до місця скидання.
Графа 2. Зазначають фактичний об’єм водовідведення у водні об’єкти й інші приймачі, які не належать до водних об’єктів.
Графа 3. Зазначають об’єм зворотних (стічних) вод (у тому числі шахтно-кар’єрних, пластових, дренажних та баластних), які скинуті в природні водні об’єкти без очистки і якість яких не відповідає встановленим у дозволі на спеціальне водокористування гранично допустимим концентраціям (далі – ГДК).
Графа 4. Зазначають об’єм зворотних (стічних) вод (зокрема шахтно-кар’єрних, пластових, дренажних, баластних), які скинуті в природні водні об’єкти після очисних споруд і якість яких не відповідає встановленим у дозволі на спеціальне водокористування ГДК.
Графа 5. Зазначають об’єм нормативно-чистих зворотних (стічних) вод, які скидають у природні водні об’єкти без очищення. До нормативно-чистих належать зворотні (стічні) води, якість яких відповідає встановленим у дозволі на спеціальне водокористування ГДК.
Графи 6–8. Зазначають об’єми нормативно-очищених на відповідних очисних спорудах (біологічного, фізико-хімічного, механічного очищення) зворотних (стічних) вод. До нормативно-очищених належать зворотні (стічні) води, якість яких відповідає встановленим гранично допустимим скидам (далі – ГДС).
Об’єм зворотних (стічних) вод, що пройшли послідовне очищення на спорудах механічного, фізико-хімічного та біологічного очищення, зазначають один раз в одній із граф – 6, 7 або 8, що відповідає завершальній стадії очищення.
Віднесення зворотних (стічних) вод до категорій «забруднених», «нормативно-очищених» і «нормативно-чистих» здійснюють на підставі порівняння фактично скинутої кількості забруднювальних речовин із установленими ГДС для кожного водовипуску.
Якщо забір і скидання зворотних (стічних) вод здійснюють у межах одного й того самого району основного річкового басейну, то кількість забруднювальних речовин у зворотних (стічних) водах визначають із відрахуванням кількості відповідних забруднювальних речовин у воді, що була забрана.
Якщо забір води здійснюють у межах одного району основного річкового басейну, а скид зворотних (стічних) вод — у межах іншого району основного річкового басейну, то кількість забруднювальних речовин у зворотних (стічних) водах визначають без відрахування кількості відповідних забруднювальних речовин у воді, що була забрана.
Графи 9–20. Зазначають код забруднювальної речовини відповідно до кодів основних забруднювальних речовин згідно з додатком 4 до Порядку №78 і через скісну — її кількість.
Увага! Значення кількісних показників забруднювальних речовин зазначають із округленням до одного знака після коми у разі загальної довжини формату з восьми знаків, разом із комою
Якщо забір та скид зворотних (стічних) вод здійснюється у межах одного й того самого району основного річкового басейну, то кількість забруднюючих речовин у зворотних (стічних) водах визначається з відрахуванням кількості відповідних забруднюючих речовин у воді, що була забрана.
У випадку отримання води, у тому числі зворотної (стічної) від іншого водокористувача, кількість забруднюючих речовин у зворотних (стічних) водах визначається з відрахуванням кількості відповідних забруднюючих речовин у фоновому створі.
Під час заповнення окремих рядків Таблиці 2 Звіту для відображення скидів колекторно-дренажних вод, що відводять із метою зниження рівня ґрунтових вод, а також вод, що відводять на поля зрошення, рельєф місцевості, поля фільтрації, у накопичувачі та вигреби, графи 3 – n не заповнюють.
Загальна вимога до заповнення Таблиці 2 Звіту – фактичний об’єм водовідведення у водні об’єкти та інші приймачі, які не віднесені до водних об’єктів (графа 2), повинен дорівнювати сумі об’ємів забруднених (графи 3 та 4), нормативно-чистих (без очистки) (графа 5) та нормативно-очищених на відповідних очисних спорудах (графи 6 – 8) зворотних (стічних) вод.
Таблиця 3. Додаткові показники використання води
Таблиця 3 Звіту призначена для обліку додаткових показників використання води, не передбачених таблицями 1 і 2 Звіту.
Рядок 1. Зазначають об’єм води, що використовують у системах оборотного водопостачання, за винятком об’єму води, що подають у систему для її підживлення.
До об’єму води у системах оборотного водопостачання не відноситься об’єм води, яка циркулює в системах теплопостачання. У таблиці 1 Звіту враховують тільки об’єм води, що подається на підживлення цих систем.
Рядок 2. Зазначають об’єм води в системах повторного водопостачання – сумарний об’єм повторно використаної води протягом року на декількох виробничих майданчиках (у цехах, установках тощо) одного водокористувача, який вимірюють у місцях подачі води на другий, третій і наступні виробничі майданчики (у цехи, установки тощо).
Рядок 3. Зазначають об’єм води, пропущеної через турбіни гідроелектростанцій і гідроакумулюючих електростанцій для вироблення електроенергії.
Рядки 4, 5. Зазначають річний ліміт забору води з водних об’єктів (зокрема підземної води), установлений водокористувачу в дозволі на спеціальне водокористування.
Рядок 6. Зазначають кількість календарних днів роботи водокористувача, а для меліоративних систем – кількість календарних днів роботи їх водозабірних (скидних) споруд.
Рядок 7. Зазначають середню кількість годин роботи водокористувача за добу.
Рядок 8. Зазначають фактичну на закінчення року потужність очисних споруд водокористувача, який скидає зворотні (стічні) води після очищення у водні об’єкти. Не враховують потужність очисних споруд водопідготовки, систем оборотного та послідовного водопостачання, а також споруд попереднього та локального очищення, після яких зворотна (стічна) вода надходить до споруд кінцевого очищення.
Рядок 9. Зазначають фактичну на закінчення року потужність очисних споруд, на яких зворотні (стічні) води очищують до категорії нормативно-очищених.
Рядок 10. Зазначають фактичну на закінчення року потужність очисних споруд, після яких зворотні (стічні) води відводять на поля зрошення, рельєф місцевості, поля фільтрації, у накопичувачі та вигреби, а також передають після кінцевої стадії очищення для використання іншому водокористувачу.
Рядок 11. Зазначають об’єм води, забраної із водного об’єкта, що врахована засобами вимірювальної техніки первинних водокористувачів.
Рядок 12. У рядку 12 зазначають об’єм зворотної (стічної) води, що врахована засобами вимірювальної техніки на спорудах кінцевого очищення.
Особливості складання Звіту щодо обліку окремих видів водокористування наведено у розділі VІI Порядку №78.
Разом зі звітом необхідно прикріпити такі документи (файлом у форматі PDF):
1) підприємствам, які здійснюють скид зворотних (стічних) вод у поверхневі водні об’єкти:
- нормативи ГДС (гранично допустимого скиду) забруднюючих речовин у водні об’єкти;
- результати вимірювань показників якості води (протоколи хімічних аналізів за звітний період не менше ніж один раз на квартал);
2) підприємствам, які передають зворотні (стічні) води на очистку іншим підприємствам, надати дані щодо якості переданих стічних вод (протоколи хімічних аналізів лабораторного контролю);
3) підприємствам, які передають воду вторинним водокористувачам, надати об’єми використання води і скидів зворотних (стічних) вод у розрізі абонентів.
Як подавати Звіт про використання води за формою №2ТП-водгосп (річна)
Відповідно до п. 1.3 Порядку №78 подавати Звіт слід винятково в електронній формі через:
- Єдиний державний вебпортал електронних послуг «Портал Дія»
або
Звіт підписують із накладанням кваліфікованого електронного підпису та/або кваліфікованої електронної печатки водокористувача.
Важливо! Копія електронного звіту має містити QR-код, який сформований після прийняття Звіту
Алгоритм подання звіту через Портал електронних послуг Держводагентства:
- Подати звіт.
- Увійти за допомогою КЕП (кваліфікованого електронного підпису) хмарний носій (або Токен).
- Мої звіти всі звіти.
- Подивитись звіт прийнятий за попередній рік, прогорнути сторінку до кінця натиснути Доступні дії, склонувати дані для створення нового звіту за звітний рік.
- Склонували дані за попердній рік тепер ви можете їх редагувати (обов’язково вносити ТГ і нові райони).
- Коли заповнили звіт, натискаємо Підписати та відправити звіт.
- Підписали своїм ключем (назва установи, ключ, пароль, підписую).
- Передивились сформований звіт в ПДФ форматі і відправили його.
- Прийде повідомлення що Ваш звіт успішно відправлений.
- Коли водогосподарська організація перевірить звіт і якщо виявить помилку звіт може бути відправлений вам на доопрацювання, до повторної подачі.
- Якщо звіт склали правильно вам прийде на вашу електрону адресу повідомлення що звіт прийнято.
Статті за темою:
Рентна плата: порядок і строки сплати
Податкова декларація з рентної плати: інструкція заповнення
Шаблони та зразки документів:
Звіт про використання води. Форма №2ТП-водгосп (річна)
Податкова декларація з рентної плати
Розрахунок з рентної плати за спеціальне використання води (Додаток 5)
Судова практика
09.11.2026
Штраф за неподання №20-ОПП: ВC пояснив, коли податкова не має права його застосовувати
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
Охорона праці
09.11.2026
Постанову про спрощення правил роботи під час «жовтої» тривоги розглянуть вже 12 листопада 2026 року
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Пільги
09.11.2026
Податкова знижка на ЕКЗ та усиновлення: умови та порядок отримання у 2026 році
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Працевлаштування, переведення
09.11.2026
Чи можна встановити випробування за договором до 12 місяців: консультує Держпраці
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
Бронювання, критичність
09.11.2026
100% бронювання в обмін на службу: Міноборони поки не має чіткого механізму
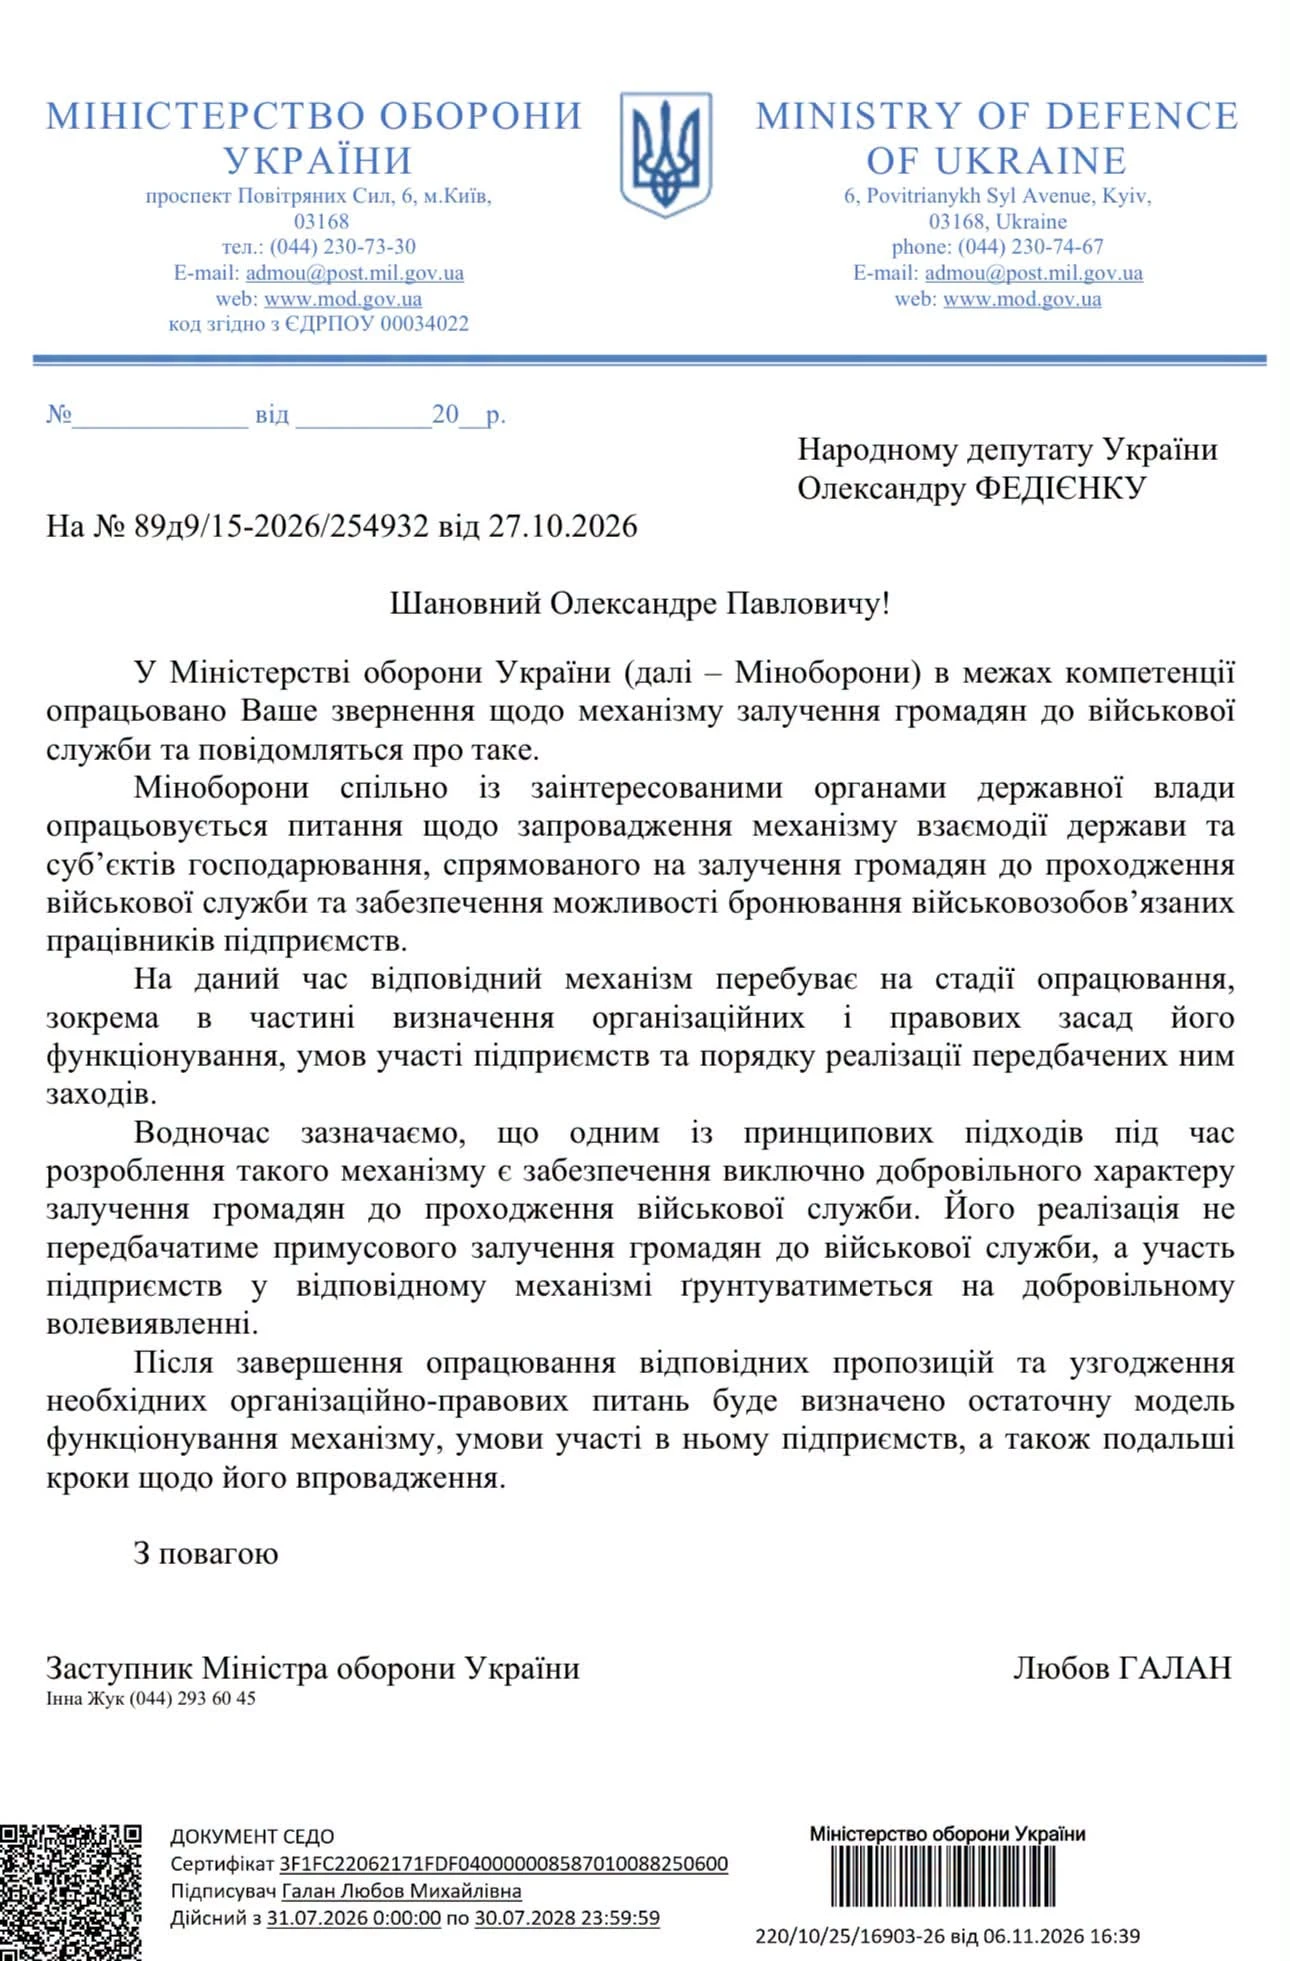
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Військовий збір
09.11.2026
Чи оподатковується ВЗ надміру витрачена сума коштів видана під звіт або на відрядження
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Податкова та фінзвітність
09.11.2026
КІК без доходу: чи потрібен додаток до декларації у 2026 році
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
ПДВ
09.11.2026
ПДВ на БПЛА та комплектуючі у 2026 році: роз’яснення ДПС щодо нульової ставки
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Перевірки, штрафи
09.11.2026
Як ДПС проводить камеральну перевірку податкової декларації у 2026 році
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Документообіг, первинні документи
09.11.2026
Обов’язкові реквізити на первинних документах, що підтверджують витрати ФОП
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Заборгованість
09.11.2026
Поворотна фінансова допомога від засновника/директора: чи можна перерахувати з особистої картки на рахунок ТОВ
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Пенсія, соцпільги
09.11.2026
Пенсія до 60 років: хто може скористатися правом на достроковий вихід
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
Торгівля, послуги
09.11.2026
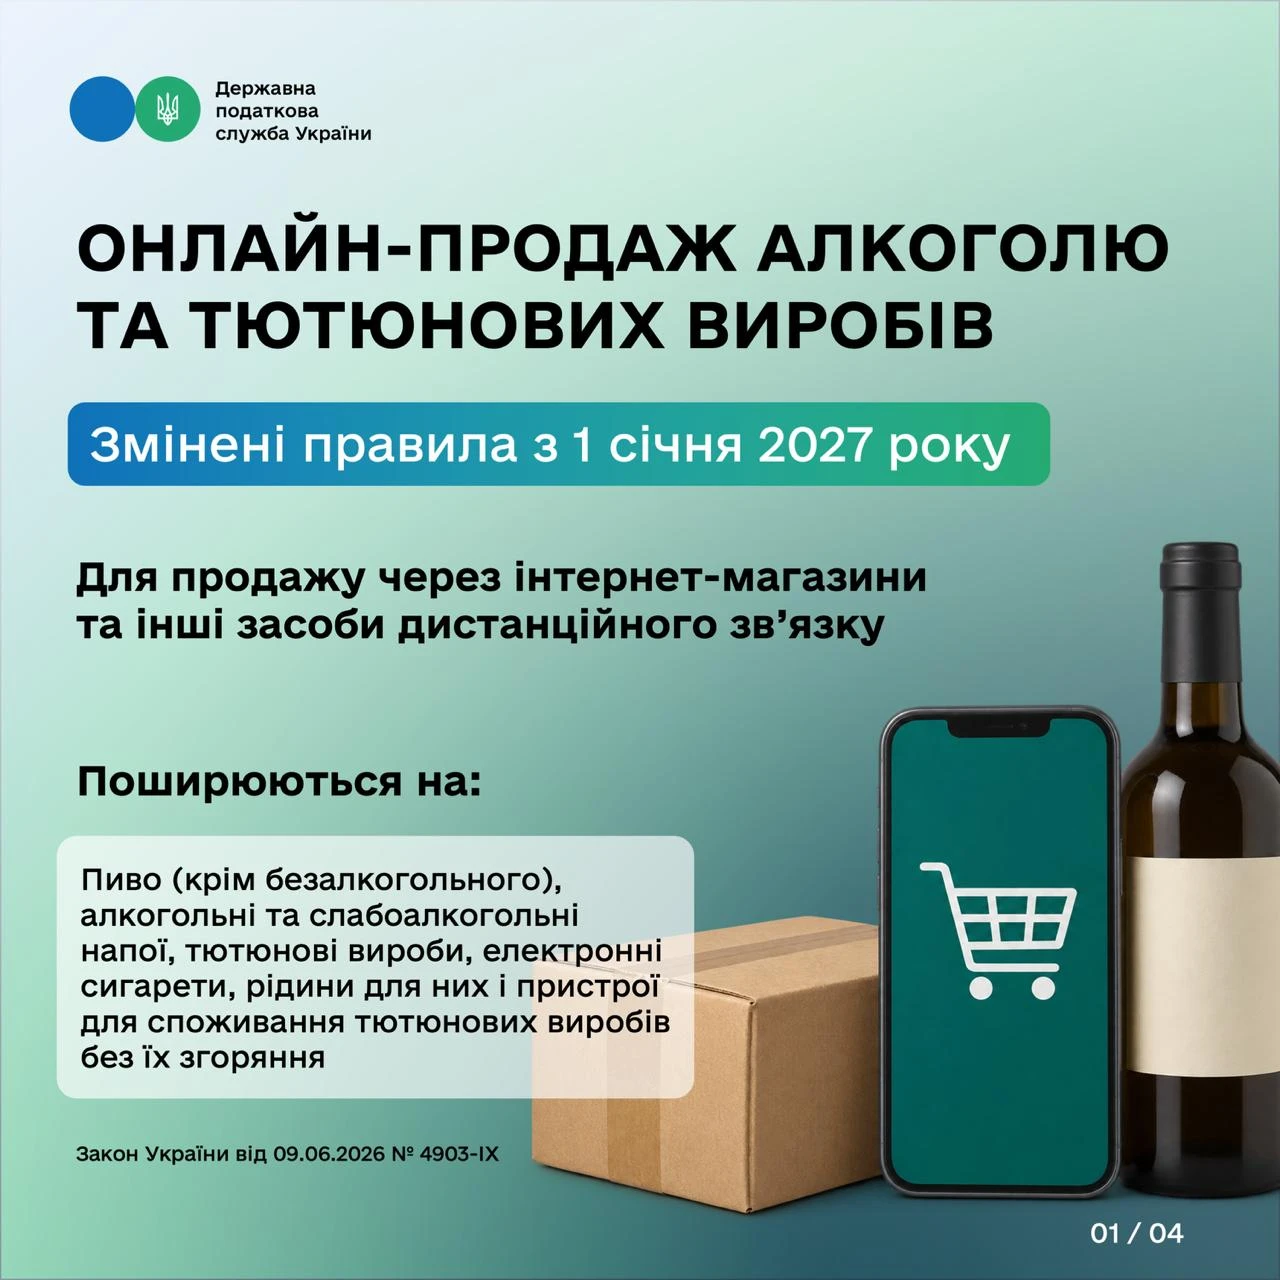
З 1 січня нові правила онлайн-торгівлі алкоголем та тютюновими виробами: ДПС
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Кадрова робота
09.11.2026
Як документально закріпити рівні умови оплати праці для жінок і чоловіків: консультує Держпраці
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП
09.11.2026
Звітна нова чи уточнююча декларація за 9 місяців: що подавати ФОП після виправлення помилки
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Особи з інвалідністю
09.11.2026
Компенсація за робочі місця для осіб з інвалідністю: що змінилося з 7 листопада
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Охорона праці
09.11.2026
Новий закон про охорону праці підписано Президентом: що зміниться для роботодавців
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Оренда
09.11.2026
Поліпшили орендоване майно: як обліковувати витрати та нараховувати амортизацію
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Трудові книжки, ЕТК
09.11.2026
ПІБ у трудовій книжці російською мовою: чи потрібно виправляти для оформлення пенсії
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Створення суб'єкта, зміни
09.11.2026
Власна справа з нуля: як підготувати бізнес-план і отримати грант
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу