


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
РРО / ПРРО, фіскальні чеки
19.12.2024
Зміни в реквізитах фіскальних чеків РРО/ПРРО (ф. № ФКЧ – 1): наказ №601
Як уже відомо, Мінфін вніс суттєві зміни до форми та змісту розрахункових документів. Розглянемо зміни, які були внесені саме до обов’язкових реквізитів фіскального чека і проаналізуємо ті, що хвилюють наших клієнтів виходячи із запитань в сервісі «ОК»
- Обов’язкові реквізити фіскального чека на товари (послуги), ф. №ФКЧ-1
- Поєднання (з’єднання) РРО / ПРРО з терміналом
- Інші зміни
До обов’язкових реквізитів фіскального чека, що наведені у п. 2 розд. ІІ Положення, затвердженого наказом Мінфіну від 21.01.2016 №13 (далі – Положення №13), внесені зміни двома наказами Мінфіну:
- від 22.11.2024 №601;
- від 11.12.2024 №632.
Новину щодо цих змін можна подивитися тут.
Обов’язкові реквізити фіскального чека на товари (послуги), ф. №ФКЧ-1
Ми розглянемо зміни, які буди внесені саме до обов’язкових реквізитів фіскального чека і проаналізуємо ті, що хвилюють наших клієнтів виходячи з питань на сервісі «ОК».
Рядок 9
Діючи реквізити до змін: цифрове значення штрихового коду марки акцизного податку на алкогольні напої – зазначається у випадках, передбачених чинним законодавством.
Реквізити з урахуванням змін: цифрове значення штрихового коду марки акцизного податку (серія та номер) на алкогольні напої або унікальний ідентифікатор електронної марки акцизного податку, або серійний номер електронної марки акцизного податку – зазначаються у випадках, передбачених чинним законодавством.
Суб’єкти господарювання (далі – СГ), що здійснюють продаж алкоголю продовжують зазначати штрих код акцизної марки, як вони зазначають його зараз. Тобто після набуття чинності змін до обов’язкових реквізитів фіскального чека нічого у цьому рядку чека не змінюється.
Зміни відбудуться після набрання чинності Закону від 29.06.2023 №3173-IX «Про внесення змін до Податкового кодексу України та деяких інших законів України у зв’язку із запровадженням електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах». Відбудеться це з 01.01.2026.
Цим Законом запроваджується Е-марка, яка буде:
- відстежувати рух алкоголю, тютюнових виробів, рідин для електронних сигарет від виробника/імпортера до кінцевого споживача;
- контролювати повноту і своєчасність сплати сум акцизного податку за такі товари;
- кожен громадянин зможе ідентифікувати продукцію та перевірити легальність походження товару.
Рядок 10
Рядок, що містить нове значення реквізитів:
- вага одиниці тютюнового виробу – зазначається для сигарил, тютюну та тютюнових виробів, що реалізуються в наборі
та
- кількість тютюнових виробів в одиниці товару (пачці), міцність алкогольних напоїв та об’єм (у літрах) одиниці товару (пляшки) (для алкогольних напоїв) – зазначаються магазинами безмитної торгівлі при продажу тютюнових виробів та/або алкогольних напоїв).
Цей новий реквізит має бути у чеках при продажу зазначених товарів магазинами безмитної торгівлі і введений для контролю проданих такими магазинами обсягів.
З урахування того, що був доданий цей рядок, нумерація наступних рядків змінилась
Рядок 16
До змін це рядок 15: реквізити електронного платіжного засобу (платіжної картки), допустимі правилами безпеки платіжної системи, перед якими друкуються великі літери «ЕПЗ»
З урахуванням змін рядок 16 :
«реквізити електронного платіжного засобу (платіжної картки) у форматі, що дозволений правилами безпеки емітента або платіжної системи (для електронних платіжних засобів, що використовуються для здійснення операцій у платіжній системі), перед якими друкуються великі літери «ЕПЗ»
Додано наявність реквізитів електронних платіжних засобів. Але ці реквізити можуть зазначатися у чеках не завжди, а тільки у випадках якщо це передбачається платіжною системою (Masterсard, Visa тощо).
Рядок 18
До змін це рядок 19: позначення форми оплати (готівкою, електронним платіжним засобом, у кредит тощо), суму коштів за цією формою оплати та валюту операції
З урахуванням змін рядок 18: позначення форми оплати («ГОТІВКА», «БЕЗГОТІВКОВА», «ІНШЕ»), суму коштів за цією формою оплати та валюту операції
Тобто визначені дві основні форми оплати – готівка та безготівка. Тобто усі варіанти безготівкових розрахунків: оплати за реквізитами рахунку, оплати карткою через термінал, оплати через сервіси переказу коштів – можна зазначати як форма оплати «БЕЗГОТІВКОВА».
Рядок 19
Рядок, що містить нове значення реквізитів: засоби оплати (вид платіжного інструменту, талон, жетон тощо).
Виходячи з зазначеного потрібно буде зазначати вид платіжного інструмента.
Нагадаємо, що це персоналізований засіб, пристрій та/або набір процедур, що відповідають вимогам законодавства та погоджені користувачем і надавачем платіжних послуг для надання платіжної інструкції (Закон України від 30.06.2021 №1591-IX «Про платіжні послуги»).
Тобто це картка, мобільні платіжні інструменти тощо.
Рядок 25
Рядок, що містить нове значення реквізитів: решта, валюта (зазначається у разі здійснення оплати в готівковій формі).
Рядок 26
Рядок, що містить нове значення реквізитів: фіскальний номер фіскального чека / фіскальний номер електронного фіскального чека, перед яким друкується назва «ЧЕК №».
Рядок 28
Рядок, що містить нове значення реквізитів: реквізити паспортного документа покупця: серія (за наявності) та номер, країна видачі паспортного документа, перед якими друкуються великі літери «РПД» (зазначаються магазинами безмитної торгівлі при продажу тютюнових виробів та/або алкогольних напоїв).
Даний реквізит мають зазначати тільки магазини безмитної торгівлі.
Рядок 29
Передбачаються правила програмування QR-кода, що зазначається у фіскальному чеку в залежності від того створені вони РРО або ПРРО.
Рядок 30
Рядок, що містить нове значення реквізитів: для фіскального чека, що створюється реєстратором розрахункових операцій: код автентифікації повідомлення (МАС) чека.
Тобто код автентифікації повідомлення (МАС) зазначається у чеках РРО окремо від QR-коду.
Поєднання (з’єднання) РРО / ПРРО з терміналом
Розділ І Положення №13 доповнення визначеннями терміналів, що з’єднані або поєднані з РРО/ПРРО. Так:
- платіжний термінал, з’єднаний з РРО / ПРРО – сукупність платіжного термінала та з’єднаного з ним РРО/ПРРО за допомогою будь яких проводових або безпроводових засобів зв’язку, які у процесі обробки інформації фактично взаємодіють шляхом обміну командами, повідомленнями, пакетами даних;
- платіжний термінал, поєднаний з РРО / ПРРО – сукупність платіжного термінала та поєднаного з ним в одному корпусі або в одному застосунку РРО / ПРРО, які у процесі обробки інформації фактично взаємодіють шляхом обміну командами, повідомленнями, пакетами даних
Що стосується зазначення у чеках реквізитів з рядків 12 – 17 (діючи до змін це рядки 11 – 18), то вони мають бути зазначені у чеках у разі застосування під час проведення розрахунків з використанням електронного платіжного засобу (платіжної картки) платіжного термінала, з’єднаного або поєднаного з РРО/ПРРО (п. 4 розд. ІІ Порядка №13).
Тобто у цьому питанні нічого не змінюється.
Інші зміни
Ще варто зазначити, що у розділі І Положення №13 наведене визначення спрощеної назви товару (послуги) – слово, поєднання слів або слова та цифрового коду, які відображають споживчі ознаки товару (послуги) та однозначно ідентифікують приналежність такого товару до групи продукції та послуг, визначеної Державним класифікатором продукції та послуг ДК 016:2010.
Як бачите, це визначення цілком відповідає наведеному п. 2 ст. 3 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг».
Важлива зміна щодо визнання чека не розрахунковим документом.
Так у п. 3 розд. І Положення №13 наразі зазначено, що у разі відсутності в документі хоча б одного з обов’язкових реквізитів, а також недотримання сфери його призначення, такий документ не прийматиметься як розрахунковий.
Цей пункт доповнюється новим абзацом, де зазначається, що помилки та/або неточності в назві товару, що зазначена в розрахунковому документі, які не призводять до спотворення інформації про розрахункову операцію, не є підставою для визнання такого документа нерозрахунковим.
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
ПДВ
27.09.2026
Облік паперу, папок, ручок та інших ТМЦ як «Канцтовари»: чи буде проблема при перевірці
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Перевірки, штрафи
27.09.2026
Позаплановий контроль за захистом прав споживачів: які умови діють під час воєнного стану
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
Документообіг, первинні документи
27.09.2026
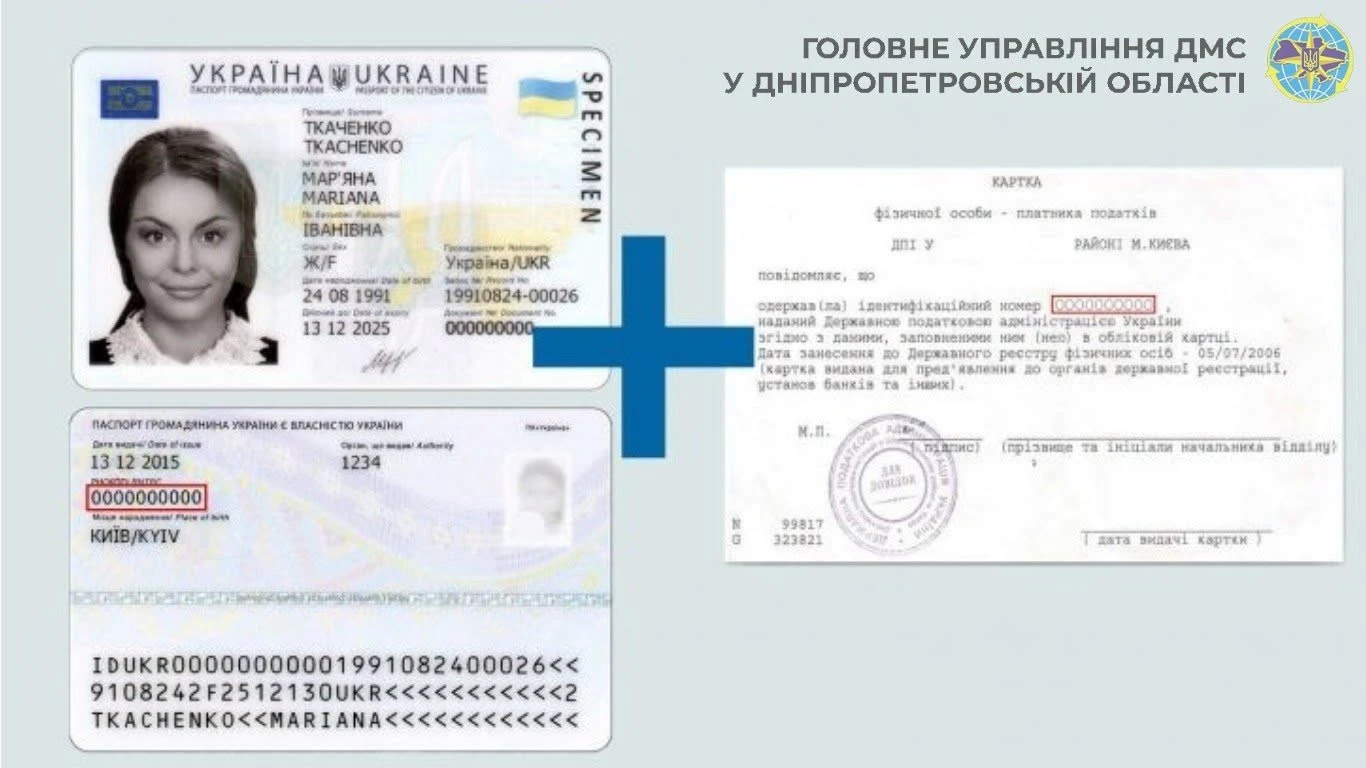
Ідентифікаційний код у паспорті-ID: де його зазначають та чи потрібна довідка
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Медицина
27.09.2026
Інсульт: як пройти реабілітацію безоплатно та де отримати допомогу
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Цільове фінансування
27.09.2026
7 запитань про «Власну справу 2.0»: хто може отримати до 2,5 млн грн
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
Судова практика
27.09.2026
Подарував депозит перед смертю: чи перейдуть гроші дочці, пояснив Верховний Суд
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Трудові книжки, ЕТК
26.09.2026
У трудовій книжці немає попереднього запису: чи можна внести запис про прийняття на роботу
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?


Перевірки, штрафи
26.09.2026
Планова перевірка починається у вересні 2026: чи правомірно перевіряти 2020–2022 роки
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

Будівництво
26.09.2026
6 відмов у видачі МУО визнано необґрунтованими: ДІАМ про перші результати оскарження
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Працевлаштування, переведення
26.09.2026
10 поширених помилок під час пошуку роботи: поради Державної служби зайнятості
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Судова практика
26.09.2026
Як ділять майно подружжя: ВС зібрав актуальну судову практику в одному огляді
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

Е-сервіс
26.09.2026
«Шлюб онлайн»: вдови та вдівці тепер можуть одружитися дистанційно
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Освіта
26.09.2026
Як організувати харчування учнів у 2026–2027 навчальному році: документи, закупівлі та вимоги до їдалень
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Пільги
25.09.2026
Продаж майбутнього об’єкта нерухомості: коли дохід можна зменшити на витрати
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

Податкова та фінзвітність
25.09.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП
25.09.2026
Перехід ФОП на 2 групу з 1 жовтня: чому в ЕК вже у вересні стоїть нова група
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

РРО / ПРРО, фіскальні чеки
25.09.2026
Перереєстрація РРО у 2026 році: коли заяву подає платник, а коли ДПС проводить її автоматично
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

