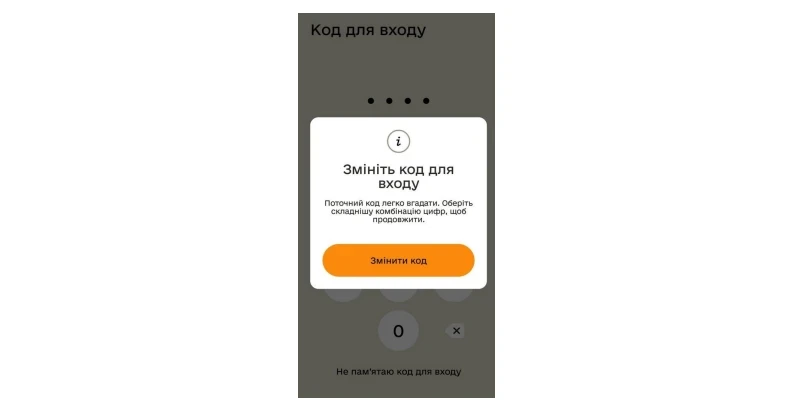
У застосунку «Резерв+» оновили вимоги до коду для входу. Якщо встановлений PIN-код є надто простим, користувач може побачити ось таке повідомлення:


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
У застосунку «Резерв+» посилили вимоги до PIN-коду для входу: прості комбінації на кшталт 1111 або 1234 більше не приймаються. Якщо користувач бачить повідомлення «Змініть код для входу», потрібно встановити складніший PIN-код
У застосунку «Резерв+» оновили вимоги до коду для входу. Якщо встановлений PIN-код є надто простим, користувач може побачити ось таке повідомлення:
Про посилення вимог до PIN-кодів повідомляло Міністерство оборони України 25 вересня 2026 року.
Тепер у «Резерв+» не можна встановити надто прості комбінації, зокрема на кшталт 1111 або 1234.

Тож якщо під час входу в застосунок з’явилося повідомлення «Змініть код для входу», потрібно встановити іншу, складнішу комбінацію.
Джерело: Міністерство оборони України
Читайте більше:
Оновлений реєстр «Оберіг» та «Резерв+»: що це таке та яку інформацію містить
Військовий облік на підприємстві у 2026–2027 роках: правила, документи та штрафи
«Резерв+» показує сумісництво замість основної роботи: як виправити помилку онлайн
Перевірка військового обліку на підприємстві: хто може прийти та які штрафи

Верховний Суд залишив у силі рішення про скасування податкових донарахувань ТОВ «Корпорація Бугські кар’єри» на понад 9 млн грн. Суди встановили, що під час перевірки ДПС не врахувала вилучення первинних документів підприємства правоохоронцями та не вжила належних заходів для їх отримання. Крім того, податківці не перенесли строки перевірки до моменту отримання документів, як того вимагає п. 85.9 ПКУ. У результаті дії посадових осіб ДПС щодо проведення та неперенесення строків перевірки визнано протиправними, а податкові повідомлення-рішення залишилися скасованими
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року

Анулювання бронювання ще не означає автоматичного набуття нової відстрочки, і саме проміжок між цими процедурами може створити ризик для військовозобов’язаного. Судова практика 2026 року показує, що підготовка документів або очікування нового бронювання не замінюють чинного статусу. Водночас після належного подання заяви на персональну відстрочку діють передбачені законом процедурні гарантії. Розбираємо, як уникнути «вікна» між відстрочками та які дії мають значення
Частина внутрішньо переміщених осіб може не отримати допомогу на проживання за вересень, попри автоматичне продовження виплат із 1 вересня. За новими правилами Пенсійний фонд продовжує допомогу ще на шість місяців тим, хто відповідає встановленим критеріям, однак право на виплату можуть перевіряти й після її призначення. Якщо кошти не надійшли, причину можна з’ясувати безпосередньо в ПФУ та, за потреби, оскаржити рішення
Працівниця не виходила на роботу з 2020 року, але наказу про звільнення так і не було. У 2024 році вона вимагала звільнення та понад 273 тис. грн виплат за період простою. Верховний Суд пояснив, чому сама відсутність наказу про звільнення ще не доводить існування трудових відносин протягом усього спірного періоду та на які докази суди мають звертати увагу
З 21 вересня військовозобов’язані можуть переоформити відстрочку за іншою підставою через ЦНАП без втрати чинної відстрочки на час розгляду заяви. А чи можна змінити відстрочку на бронювання розповідаємо нижче
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 30.09.2026 даний сервіс ще не реалізований на Порталі Дія
ФОП зареєстрований на території можливих бойових дій – чи звільняє це його від сплати єдиного податку та військового збору? ДПС надала індивідуальну податкову консультацію та пояснила, чому вирішальне значення має дата реєстрації платником єдиного податку. Якщо ФОП зареєструвався вже після офіційної дати виникнення можливості бойових дій, пільга не застосовується, а податки потрібно сплачувати на загальних підставах
В Україні завершився перегляд статусів критично важливих підприємств, за результатами якого близько 15% компаній не змогли підтвердити свою критичність. Посилення вимог до бронювання по-різному вплинуло на аграрний сектор, міжнародних автоперевізників та IT-бізнес. Найбільше труднощів зазнали невеликі фермерські господарства, які не відповідають новим критеріям за площею землі, та транспортні компанії, яким бракує заброньованих водіїв. Водночас технологічний бізнес зіткнувся із затримками в розгляді заяв і технічними збоями. Чому підприємства втрачають статус критично важливих, які правила вже змінили для аграріїв і які проблеми досі залишаються невирішеними?
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Окремі категорії ФОП, самозайнятих осіб і членів фермерських господарств мають право не сплачувати ЄСВ за себе. Звільнення, зокрема, передбачене для пенсіонерів і осіб з інвалідністю, підприємців, за яких роботодавець сплатив не менше мінімального страхового внеску, а також осіб, які проходять військову службу, проживають на тимчасово окупованих територіях або перебували в полоні внаслідок збройної агресії проти України. Водночас для кожної категорії встановлено окремі умови та строки дії пільги. Розглянемо, хто може скористатися звільненням від сплати ЄСВ і протягом якого періоду воно діє
Договір підряду здається простим: замовник ставить завдання, підрядник виконує роботу, сторони підписують акт – гроші сплачено, питання закрито. На практиці саме тут виникає чимало ризиків і приводів для спорів із контролюючими органами. Розберемо, як правильно описати результат роботи, чому формулювання «виконувати обов’язки» може бути невдалим для договору підряду, коли акт стає ключовим доказом, хто відповідає за матеріали та недоліки, як оформити зміну ціни й строків і чому регулярна робота за графіком може свідчити вже про трудові відносини
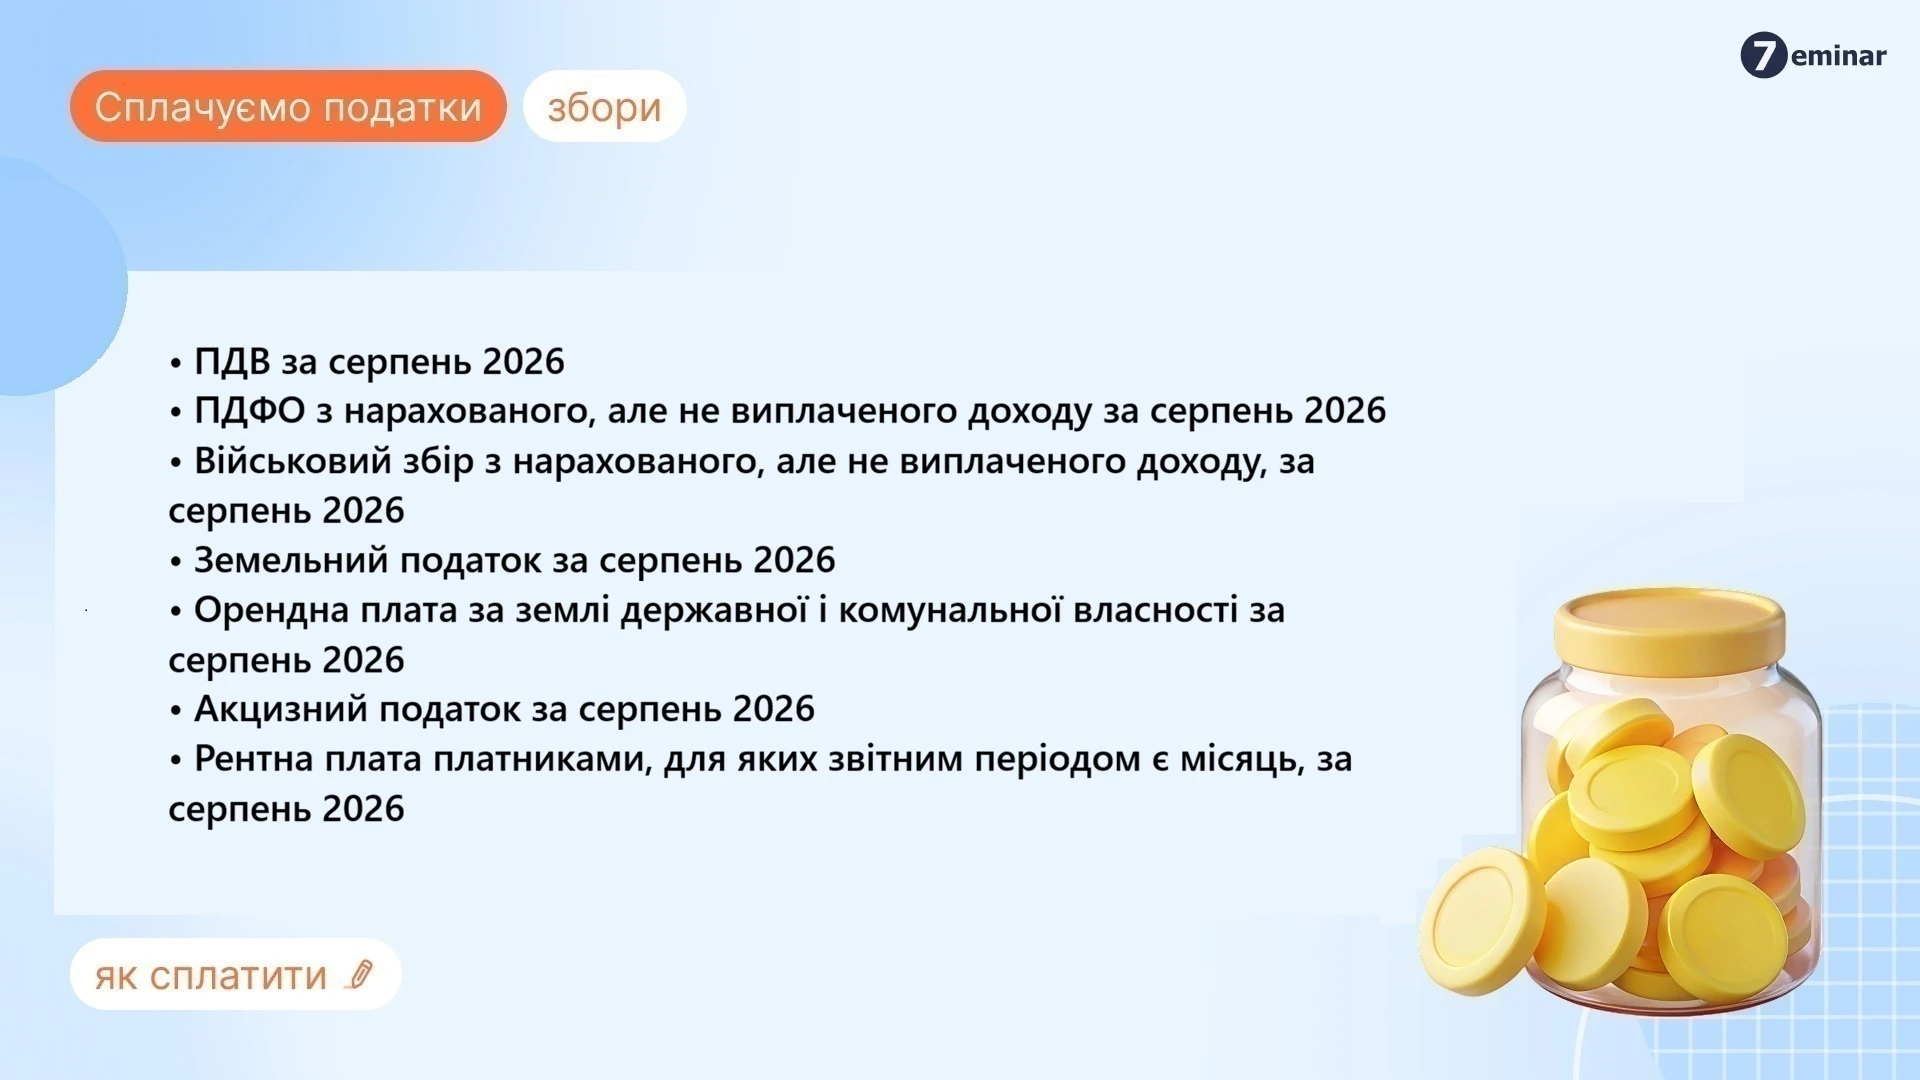
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Під час реорганізації ПрАТ шляхом перетворення на ТОВ змінюється порядок подання звітності з податку на прибуток, хоча код ЄДРПОУ та ІПН платника ПДВ можуть залишатися незмінними. ПрАТ подає останню декларацію за період від початку року до дати завершення перетворення – у наведеному випадку з 01.01.2026 по 21.05.2026 – із відповідною позначкою про останній звітний період. Новостворене ТОВ вважається новим платником податку на прибуток і вперше звітує за період із 21.05.2026 до 31.12.2026. При цьому правонаступник може подати декларацію за період перетворення з КЕП свого керівника
Помилка в реквізитах акцизної накладної, зокрема щодо отримувача пального або спирту етилового, потребує виправлення за спеціальною процедурою. Податківці нагадали, що порядок коригування залежить від того, чи зареєстровано другий примірник акцизної накладної в ЄРАН. Для цього складається розрахунок коригування з відповідним кодом причини, який повністю сторнує помилкові показники. Після його реєстрації платник повинен оформити нову акцизну накладну з правильними реквізитами та показниками