




☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Працевлаштування, переведення
10.09.2026
Неповний робочий час у 2026 році: як правильно оформити, оплатити працю та нарахувати ЄСВ
Неповний робочий час у 2026 році: як правильно оформити, оплатити працю та нарахувати ЄСВ. Розглянемо підстави для встановлення неповного робочого часу, оформлення заяви та наказу, відображення у штатному розписі й табелі, розрахунок зарплати та доплату ЄСВ до мінімального внеску. Наведемо практичні приклади та покажемо, як заповнити Д1
- Підстави встановлення неповного робочого часу
- Документальне оформлення неповного робочого часу
- Неповний робочий час: штатний розпис і табель обліку робочого часу
- Оплата праці за неповного робочого часу
- Висновки
Підстави встановлення неповного робочого часу
Нормальна (повна) тривалість робочого часу працівників не може перевищувати 40 годин на тиждень (ст. 50 Кодексу законів про працю, далі – КЗпП).
Неповний робочий час передбачає меншу норму тривалості робочого часу, яка визначається при укладенні колективного договору.
Проте за угодою між працівником і власником або уповноваженим ним органом може встановлюватись як при прийнятті на роботу, так і згодом неповний робочий день або неповний робочий тиждень.
Неповний робочий час може встановлюватися як за ініціативою працівника, так і за ініціативою роботодавця у таких випадках:
1) за угодою сторін трудових відносин (ч. 1 ст. 56 КЗпП);
2) у зв'язку зі змінами в організації виробництва і праці (ч. 3 ст. 32 КЗпП).
3) певним категоріям працівників за їх бажанням (ч. 1 ст. 56, ст. 186-1, ст. 172 КЗпП), серед яких:
- вагітні жінки;
- жінки, яка має дитину віком до чотирнадцяти років;
- жінки, які мають дитину з інвалідністю, в тому числі таку, що знаходиться під її опікуванням;
- жінка, яка здійснює догляд за хворим членом сім'ї відповідно до медичного висновку;
- батько, який виховує дітей без матері (у тому числі якщо вона на тривалому лікуванні);
- особи з інвалідністю.
У листі Мінсоцполітики від 29.03.2007 №713/19/71-07 були вказані варіанти встановлення неповного робочого часу шляхом зменшення:
- тривалості щоденної роботи. Наприклад, робота щодня з понеділка по п’ятницю з 09.00 год до 13.00 год;
- кількості днів роботи протягом тижня. Наприклад, робота у понеділок, середу та п’ятницю з 09.00 год до 18.00 год;
- одночасно і кількості годин роботи протягом дня, і кількості робочих днів протягом тижня. Наприклад, робота у понеділок, середу та п’ятницю з 09.00 год до 14.00 год.
Зверніть увагу! Працівникам, які працюють на умовах неповного робочого часу, відпустки надаються повної тривалості, і оплата періоду тимчасової непрацездатності здійснюється на загальних підставах
Документальне оформлення неповного робочого часу
Про встановлення неповного робочого часу працівник може попросити в заяві при прийнятті на роботу, а може написати заяву згодом – з проханням встановити йому неповний робочий час.
За бажанням працівника, згідно з його заявою та за погодженням з роботодавцем, йому встановлюється неповний робочий час відповідно до наказу. В заяві обов’язково потрібно прописати як буде працювати робітник: години роботи, дні роботи тощо (зразки заяв та наказів наведені нижче).
Важливо! У заяві про прийняття на роботу працівнику потрібно вказувати повний оклад за посадою (з поміткою – пропорційно відпрацьованому часу), на яку він приймається, і який зазначений в штатному розписі підприємства
Неповний робочий час: штатний розпис і табель обліку робочого часу
При відображенні штатної чисельності працівників у штатному розписі підприємства треба зважати на рекомендації, які прописані в пп. 2.4.3 Інструкції зі статистики кількості працівників, затвердженої наказом Держстату від 28.09.2005 №286:
До облікової кількості включаються штатні працівники, які прийняті або переведені за ініціативою адміністрації на роботу на неповний робочий день або неповний робочий тиждень. В обліковій кількості ці працівники враховуються за кожний календарний день як цілі одиниці, включаючи неробочі дні тижня, що обумовлені при зарахуванні на роботу.
Отже, працівники, які працюють за основним місцем роботи на умовах неповного робочого часу, до штатної чисельності зараховуються як повна штатна одиниця.
В табелі обліку робочого часу для кодування роботи в режимі неповного робочого часу (дня, тижня) передбачений код «РС» або цифровий код «02» (див. лист Мінпраці від 03.03.2008 №42/13/133-08).
Оплата праці за неповного робочого часу
Згідно з нормою ст. 56 КЗпП працівнику, який працює на умовах неповного робочого часу, оплата праці провадиться пропорційно відпрацьованому часу або залежно від виробітку.
Приклад 1
З 1 червня 2026 року працівника прийнято на роботу на умовах неповного робочого дня тривалістю 4 години з 09:00 до 13:00 щодня з понеділка по п’ятницю – 4 години на день 5 днів на тиждень. Посадовий оклад за штатним розписом – 18 000 грн.
У червні відпрацьовано 88 годин при нормі робочого часу 176 годин.
Заробітну плату обчислюємо наступним чином: 18 000 грн : 176 год × 88 год = 9 000 грн.
Якщо працівник на умовах неповного робочого часу отримує зарплату за фактично відпрацьований час у розмірі менше за розмір мінімальної зарплати, то ЄСВ слід нарахувати у розмірі мінімального внеску за умови перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця (п. 5 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»)
Це правило стосується працівників за основним місцем роботи, які не є особами з інвалідністю. А якщо йдеться про оплату праці зовнішнього сумісника, який працює на умовах неповного робочого часу, то ЄСВ у розмірі 22% відсотка застосовуються до фактичної бази нарахування незалежно від її розміру.
Приклад 2
У вересні 2026 року Кондратюк Василю Васильовичу (основне місце роботи, неповний робочий час) нараховано зарплату 5 000 грн. (ЄСВ – 1 100 грн).
Оскільки база нарахування ЄСВ не перевищує розмір мінімальної заробітної плати у вересні (8 647 грн), слід провести доплату до мінімального страхового внеску: (8 647 грн – 5 000 грн) х 22% = 802,34 грн.
У додатку Д1 Податкового розрахунку дані щодо заробітної плати цього працівнику будуть відображені наступним чином:
Зразок (фрагмент Д1 за вересень 2026 року)
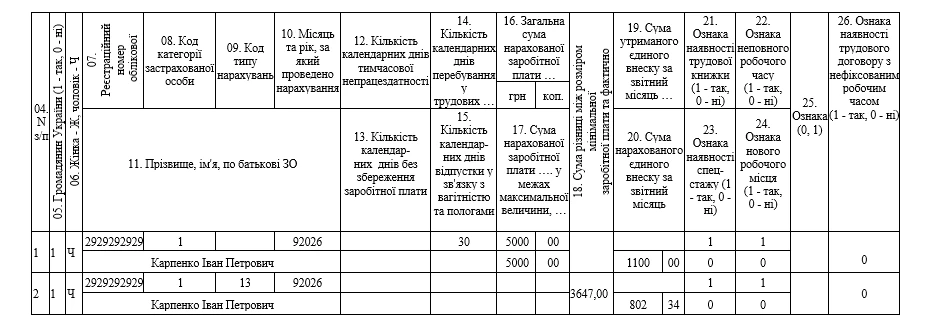
Зверніть увагу! Ознака «неповний робочий час» (графа 22 додатку Д1) проставляється у разі, якщо особа працює:
- неповний робочий день (тобто зменшення тривалості щоденної роботи на обумовлену кількість годин);
- неповний робочий тиждень (зберігається нормальна тривалість робочого дня, але зменшується кількість робочих днів на тиждень);
- поєднання неповного робочого дня і неповного робочого тижня (наприклад, тривалість робочого дня – 5 годин при 4 робочих днях на тиждень).
Висновки
- Проте за угодою між працівником і власником або уповноваженим ним органом може встановлюватись як при прийнятті на роботу, так і згодом неповний робочий день або неповний робочий тиждень.
- Працівникам, які працюють на умовах неповного робочого часу, відпустки надаються повної тривалості, і оплата періоду тимчасової непрацездатності здійснюється на загальних підставах.
- Якщо працівник на умовах неповного робочого часу отримує зарплату за фактично відпрацьований час у розмірі менше за розмір мінімальної зарплати, то ЄСВ слід нарахувати у розмірі мінімального внеску за умови перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця
Шаблони та зразки документів:
Заява про прийняття за основним місцем роботи на умовах неповного робочого дня
Заява про прийняття за основним місцем роботи на умовах неповного робочого тижня
Заява директора про встановлення неповного робочого дня
Заява про переведення на іншу посаду на умовах неповного робочого дня
Заява про прийняття на роботу за сумісництвом на умовах неповного робочого часу
Заява про приймання на роботу з виконанням роботи вдома з неповним робочим днем
Наказ про прийняття на роботу на умовах неповного робочого дня
Наказ про встановлення неповного робочого часу за заявою працівника
Наказ про прийняття на роботу директора за основним місцем на умовах неповного робочого дня
Наказ про запровадження дистанційної роботи на умовах неповного робочого дня
Наказ про переведення на іншу посаду на умовах неповного робочого дня
Наказ про встановлення директору неповного робочого дня
Читайте більше:
Алгоритм оформлення працівника на неповну зайнятість
Неповний робочий день: за згодою або на вимогу працівника
Чи зазначати частину окладу в наказі про прийняття при неповній зайнятості
Зразки заяви та наказу про встановлення працівнику неповного робочого часу
ПДВ
15.10.2026
Продаж електроенергії активному споживачу: як визначати ПДВ
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
ФОП
15.10.2026
Різні адреси в документах ФОП: яка вважається податковою та які наслідки
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кадрова робота
15.10.2026
Ваучери на навчання за новими правилами: Кабмін змінив умови отримання
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
ЄСВ
15.10.2026
Як перевірити нарахований страховий стаж та сплату ЄСВ: 3 варіанти від ПФУ
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
ПДФО
15.10.2026
Фізособа купує майно у підприємства: чи потрібно сплачувати ПДФО
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Ліцензії та дозволи
15.10.2026
Основні вимоги до зберігання пального у 2026 році
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

Державний нагляд
15.10.2026
Посилення контролю за водіями та перевізниками: що зміниться після ухвалення законопроєкту №14280
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

ФОП
15.10.2026
Чи можна врахувати витрати для професійної діяльності, якщо оплатили з особистої картки: роз'яснення ДПС
Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
Єдиний податок
15.10.2026
Послуги «не для своєї» групи: коли ФОП має змінити єдиний податок
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг
15.10.2026
Податковий борг у ФОП: коли він не призведе до анулювання єдиного податку
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Пенсія, соцпільги
15.10.2026
Немає печатки в трудовій книжці: чи зарахують стаж для пенсії
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
Зміни у законодавстві
15.10.2026
Рієлторів зобов’яжуть проходити атестацію: у Раді зареєстрували законопроєкт №16145
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
Охорона праці
15.10.2026
Скільки укриттів потрібно на об’єкті з масовим перебуванням людей: роз’яснення МВС
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Робочий час, графіки роботи
15.10.2026
ТОП-5 помилок при змінному графіку роботи: практичні поради для кадровика та бухгалтера
Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути


