Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Готівкові кошти, розрахунки
03.03.2026
НБУ змінив правила переказів: як працювати з 3 березня
НБУ затвердив нові вимоги до платіжок, які оформлюються під час переказу коштів без відкриття рахунку. Йдеться про ситуації, коли людина перераховує гроші, наприклад, через банк або фінкомпанію, але без відкриття окремого рахунку для цього платежу. До цього чітких окремих правил не було – учасники ринку керувалися загальними нормами. Тепер вимоги конкретизовані постановою НБУ від 26.02.2026 №20. Нові правила почали діяти з 3 березня 2026 року. Водночас у надавачів послуг є шість місяців, щоб привести свої процеси у відповідність. Що саме змінилося дізнаєтесь із цієї статті
- Деталізація порядку зазначення фактичного платника
- Сервіси можуть заповнювати реквізити автоматично
- Кожен платіж – окрема операція
- Клієнта мають ознайомити з усіма реквізитами
- Для оплати комунальних послуг можна не вказувати ПІБ та ІПН
- Висновки
Деталізація порядку зазначення фактичного платника
По-перше, йдеться про нову вимогу НБУ до сервісів, які здійснюють переказ коштів без відкриття рахунку – правильне зазначення «фактичного платника». Якщо одна людина платить за іншу (наприклад, податки або штрафи), сервіс має дати можливість зазначити реального платника. Це потрібно, щоб платіж коректно відобразився в обліку податкової.
Часто траплялися ситуації, коли:
- бухгалтер сплачував податки за ФОП;
- директор платив податки за підприємство;
- родич сплачував податковий борг за іншу особу.
У платіжній інструкції інколи зазначався той, хто фізично здійснює платіж (той, хто вніс гроші), а не той, за ким обліковується податкове зобов’язання.
У результаті:
- кошти могли «зависати»;
- податкова не зараховувала їх у рахунок конкретного платника;
- виникала заборгованість навіть після фактичної сплати.
Тепер надавач послуги зобов’язаний дати можливість:
- чітко вказати фактичного платника податку;
- відокремити того, хто платить, від того, за кого платять;
- правильно зазначити реквізити особи, за якою рахується податковий обов’язок.
Це є важливим для Державної податкової службиа, яка обліковує платежі за конкретним платником податків – за його кодом, ІПН або ЄДРПОУ.
Якщо в платіжці зазначений не той суб’єкт:
- платіж може не відобразитися в картці платника;
- податковий борг залишиться;
- можуть нараховуватися штрафи або пеня.
Нові вимоги мінімізують ці ризики бухгалтерам, які сплачують податки за клієнтів, фізичним особам підприємцям, за яких платить інша особа; підприємствам, де платежі здійснює уповноважений співробітник, а також родичам, які сплачують податки або штрафи за інших.
Платіж має бути зарахований саме тій особі, яка має податкове зобов’язання, незалежно від того, хто фізично перерахував кошти. У майбутньому це зменшить кількість технічних помилок, спорів із податковою та ситуацій, коли «податок сплачений, але борг висить».
Сервіси можуть заповнювати реквізити автоматично
По-друге, Національний банк дозволив сервісам переказу коштів без відкриття рахунку самостійно заповнювати частину реквізитів у платіжній інструкції. Якщо клієнт користується послугами регулярно, провайдер має право підставляти його реквізити автоматично – на основі раніше наданої інформації. Не потрібно щоразу вводити все вручну.
Тут є два важливих моменти.
1. Автоматичне підставлення ваших даних.
Якщо ви постійно користуєтесь одним і тим самим сервісом для платежів:
- ваші ПІБ або назва ФОП/підприємства,
- ІПН або ЄДРПОУ,
- інші стандартні реквізити,
система може зберігати ці дані та підставляти їх автоматично.
Тобто більше не потрібно кожного разу вручну вводити однакову інформацію.
2. Автоматичне заповнення реквізитів для комуналки та податків.
Якщо ви сплачуєте:
- житлово-комунальні послуги,
- податки та збори,
сервіс має право самостійно заповнювати:
- призначення платежу;
- найменування отримувача;
- код ЄДРПОУ отримувача;
- номер рахунку.
Тобто клієнт фактично обирає тип платежу, а система автоматично підтягує правильні реквізити.
Для ФОП і бізнесу, це зменшить ризики неправильно заповненого призначення платежу – а це означає менше проблем із зарахуванням податків.
Для бухгалтерів, зменшить ручну роботу та технічні описки у кодах бюджетної класифікації.
Для звичайних користувачів оплата комуналки стане швидшою – система сама підтягне потрібні реквізити.
Кожен платіж – окрема операція
По-третє, Національний банк зобов’язав сервіси переказу коштів без відкриття рахунку не об’єднувати кілька платежів в одну «загальну» операцію, а проводити кожен платіж окремо. Тобто, якщо ви формуєте:
- два платежі до бюджету,
- оплату комуналки і податок,
- кілька платежів різним отримувачам,
кожен із них має проходити як окрема операція, мати свій номер, мати окреме підтвердження, відображатися окремо в обліку. Їх не можна «згорнути» в одну суму і провести одним платежем.
Раніше деякі сервіси могли технічно агрегувати кілька інструкцій в одну операцію. Це створювало проблеми:
- складніше було відстежити конкретний платіж;
- виникали труднощі з підтвердженням оплати;
- у разі помилки було важко визначити, який саме платіж некоректний.
Тепер кожен платіж – це окрема операція, має свою історію та підтвердження. ДПС бачить кожен платіж окремо, що зменшує ризик помилок при зарахуванні. І якщо виникла помилка або кошти не зараховані – можна працювати з конкретною операцією, а не розбирати «збірний» платіж.
Клієнта мають ознайомити з усіма реквізитами
І четверта зміна: Національний банк зобов’язав сервіси переказу коштів без відкриття рахунку діяти максимально прозоро під час оформлення платежу.
Йдеться про два обов’язки для надавача послуги.
1. Клієнт має бачити всі реквізити ДО виконання платежу.
Перед тим як платіж піде в обробку, сервіс повинен:
- показати повністю заповнену платіжну інструкцію;
- дати можливість перевірити всі реквізити;
- дозволити переконатися, що немає помилок.
Тобто платіж не може «піти автоматично» без того, щоб людина побачила, куди саме і з якими даними відправляються кошти.
Це особливо важливо, якщо частину реквізитів система заповнює автоматично.
2. Після прийняття платежу має бути підтвердження.
Після того, як платіжну інструкцію прийнято до виконання, клієнт повинен отримати підтвердження.
Це може бути:
- квитанція;
- електронне повідомлення;
- чек;
- документ із номером операції.
Фактично це доказ того, що платіж ініційований і прийнятий сервісом до виконання. У разі спору або перевірки бізнес та ФОП зможе підтвердити факт ініціювання платежу. А бухгалтер отримає документальне підтвердження дати та змісту операції.
Для оплати комунальних послуг можна не вказувати ПІБ та ІПН
П’ята зміна, яка дозволена Національним банком – не зазначати ПІБ та ідентифікаційний код під час оплати житлово-комунальних послуг через сервіси переказу без відкриття рахунку.
Коли ви сплачуєте електроенергію, воду, газ, опалення, квартплату, то вам не обов’язково вводити прізвище, ім’я, по батькові та ІПН. Платіж може проходити без цих персональних даних.
У комунальних платежах ключову роль відіграє:
- особовий рахунок;
- номер договору;
- номер квартири або абонентський номер.
Саме за цими даними постачальник послуг ідентифікує платіж, а не за ПІБ чи ІПН.
Тому обов’язковість персональних реквізитів визнали зайвою. Адже люди часто помиляються в ІПН або ПІБ – тепер цього ризику не буде. Це також крок до мінімізації обробки зайвої інформації.
Зверніть увагу, що це правило стосується саме житлово-комунальних послуг
Для сплати податків або інших бюджетних платежів ідентифікація платника залишається важливою.
Що варто зробити вже зараз:
- Бізнесу – перевірити, як саме оформлюються платежі без відкриття рахунку та чи правильно зазначається платник.
- Бухгалтерам – проаналізувати ризики помилкового зарахування платежів і оновити внутрішні інструкції.
- Платіжним провайдерам – підготувати ІТ-системи до нових вимог до вересня 2026 року.
У перспективі ці зміни спрямовані на те, щоб безготівкові розрахунки стали більш прозорими, технічно зручними та менш ризиковими для бізнесу й громадян.
Висновки
Нові вимоги Національного банку, наведені в постанові Правління НБУ від 26.02.2026 №20 «Про затвердження Змін до Інструкції про безготівкові розрахунки в національній валюті користувачів платіжних послуг», з 3 березня 2026 року змінюють не лише технічні деталі оформлення платежів, а й підхід до їх обліку та контролю. Це вплине на різних учасників, зокрема:
- Бізнес і ФОП: менше «завислих» платежів і помилок при сплаті податків, особливо якщо платить інша особа.
- Бухгалтери: менше ручного введення – менше технічних помилок у реквізитах.
- Банки та фінкомпанії: потрібне оновлення систем і документів протягом 6 місяців.
- Громадяни: комуналку можна платити без ПІБ та ІПН – швидше і простіше.
- Податковий облік: платежі коректніше зараховуються – менше спорів і неточностей.
Читайте більше:
Сплата податків через Е–кабінет
Особливості заповнення реквізиту «Фактичний платник»
Чи передбачена відповідальність за невірно складену платіжку
Із 2 березня 2026 паперові банкноти 1, 2, 5 та 10 грн не прийматимуть в магазинах
Як військовому оформити особисте розпорядження щодо виплати грошового забезпечення
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
21.10.2026
Зміна митної вартості імпортних товарів через судове рішення: у якому періоді коригувати ПДВ
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
Податкова та фінзвітність
21.10.2026
Декларація для ФОП: коли подавати після зміни системи та припинення діяльності у 2027 році
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Судова практика
21.10.2026
Відсутність реквізитів ТТН не скасовує штраф за перевантаження: рішення суду
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Звільнення, скорочення
21.10.2026
Звільнення під час відпустки або лікарняного у 2026 році: з ініціативи роботодавця та працівника
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
РРО / ПРРО, фіскальні чеки
21.10.2026
Оплата сертифікатом: як відобразити у фіскальному чеку РРО у 2026 році
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
Відстрочки, ВЛК
21.10.2026
«До завершення мобілізації» у «Резерв+»: чому варто перевірити дату відстрочки
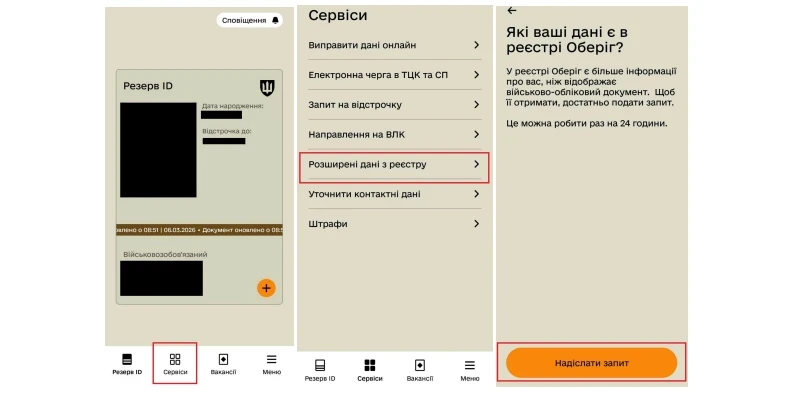
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Державний нагляд
21.10.2026
Детінізація економіки: уряд визначив першочергові заходи проти тіньових схем
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Документообіг, первинні документи
21.10.2026
Документи для отримання КЕП у ДПС: що потрібно працівникам підприємства
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
Особи з інвалідністю
21.10.2026
Права осіб з інвалідністю на роботі посилюються: законопроєкт рекомендовано Комітетом
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Особи з інвалідністю
21.10.2026
Норматив працевлаштування осіб з інвалідністю рахують щокварталу: Держпраці роз’яснила правила 2026 року
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
Військовий облік
21.10.2026
Посилення відповідальності за ухилення від мобілізації: законопроєкт планують розглянути у ВРУ
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
Перевірки, штрафи
21.10.2026
Документальна перевірка ФОП: коли подавати документи та чи можна подати копії
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податкова та фінзвітність
21.10.2026
Додаток АМ і основні засоби: хто і як має показати результати інвентаризації
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
Військовий облік
21.10.2026
Законопроєкт №16164: як спростять зняття з військового обліку знищених і пошкоджених авто
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Е-сервіс
21.10.2026
Як подати скаргу на ППР онлайн двома способами: роз'яснення ДПС
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Заробітна плата
21.10.2026
З 1 січня 2027 року зарплати військових зростуть: правку Бюджетного комітету винесуть на розгляд ВРУ
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Неприбуткова діяльність
21.10.2026
Набули або втратили статус неприбутковості: яку звітність подавати протягом року
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
Е-сервіс
21.10.2026
З 22:00 23.10.2026 до 08:00 26.10.2026 року державні реєстри і Дія не працюватимуть
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

Єдиний податок
21.10.2026
Як ТОВ 3 групи визнати дохід у валюті, якщо частину коштів продали, а частина залишилась на рахунку
ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?