


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Які способи перевірки доходів станом на зараз є у ДПС як і для бізнесу, так і для фізичних осіб? За яких умов податкова може перевірити платежі на рахунку? Що відбувається з банківською таємницею станом на зараз - скасували її, чи не скасували? Як можуть отримати інформацію з банківської виписки і ваших банківських документів? Чи знає взагалі податкова про ваші банківські платежі та перекази в онлайн-режимі? Які дії треба вчинити просто зараз, щоб захиститися від можливих претензій ДПС розповідаємо у статті
Невеличкий спойлер – про деякі ваші платежі податкова вже знає.
Статтю підготовлено за матеріалами вебінару, який провів Богдан Янків — адвокат, блогер, експерт у сфері податкового та корпоративного права, супроводу приватних інвестицій «Контроль ДПС за розрахунками у 2025 році: нові підстави, порядок проведення та дії бухгалтера на місці».
Нацбанк передає дані про значну кількість P2P-переказів з карти на карту.
Ось, наприклад, один із листів ДПС, що надійшов фізичній особі. В ньому контролери говорять, що згідно з інформацією, яку ДПС отримала (з посиланням на свої функції, які покладені на них статтею 72 Податкового кодексу України, далі – ПКУ) від Нацбанку, у конкретної фізичної особи є значні обсяги переказів між рахунками. І, власне, є велика кількість саме P2P-переказів, тобто з карти на карту.
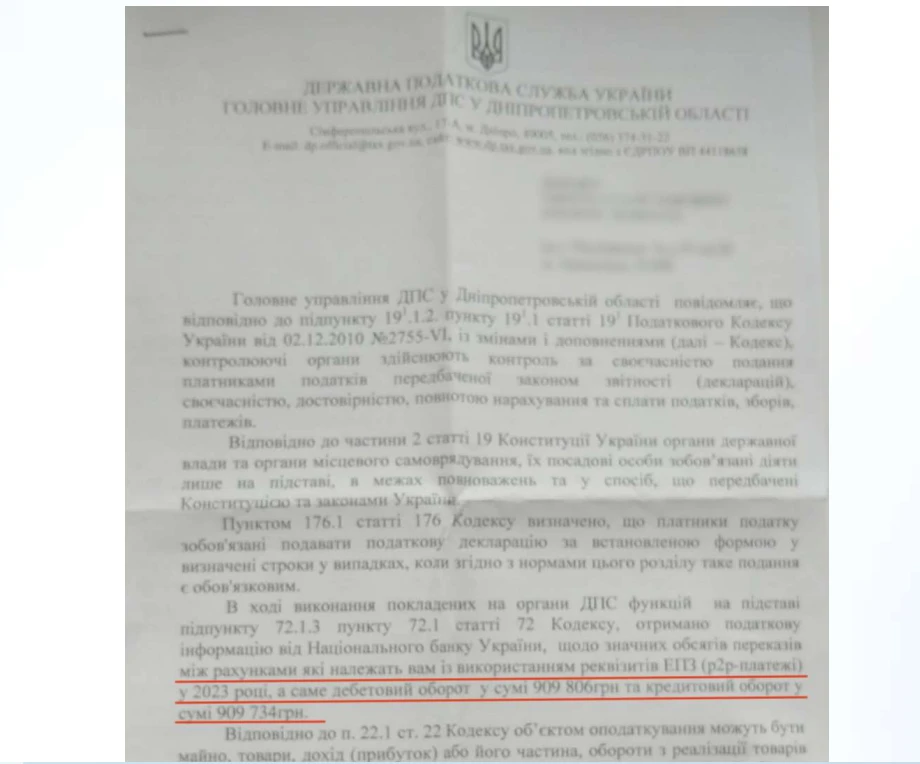
Зокрема, в цьому листі вказується, що у 2023 році оборот по банківському рахунку такої фізичної особи склав аж 909 000 грн. І таким чином податкова запитує:
Чому у вас був такий оборот, з чим це зв'язано? Поясніть, надайте документи.
Але, звичайно, ми всі розуміємо, що даний лист є першопричиною для того, щоб ініціювати документальну перевірку, скласти акт перевірки.
В акті перевірки податківці фіксують, що від Нацбанку прийшла інформація, і донараховують податкові зобов'язання у вигляді 18% ПДФО, 5% військовий збір. І пропонують сплатити податок / збір.
І у вас є вибір:
Отже, робити перекази з карти на карту і не платити податок вже стає складно.
Фінансові організації передають дані про перекази на основі нового чеку ФКЧ-3. І, зокрема, у новій формі чеку за формою ФКЧ-3 вказано, що одним із реквізитів чека є отримувач платежу. Причому про отримувача платежу у чеку ФКЧ-3 на переказ коштів вказується як його податковий номер, так і прізвище, ім’я, по батькові особи, яка є отримувачем цього платежу.
Що це означає на практиці?
Якщо вам хтось переказує кошти через небанківську фінансову організацію – а таких в нас зараз на ринку є дуже багато: популярні маркетплейси, популярні служби доставки, популярні еквайрингові способи оплати на сайті, то всі ці компанії зобов'язані формувати ФКЧ-3.
Тобто чек, який підтверджує переказ коштів на ім'я фізичної особи, і вказує всі ці дані про отримувача – це платіж на користь, якого вони здійснили переказ.
Це означає: податкова бачить всі фіскальні чеки
Оскільки податкова бачить всі фіскальні чеки, то очевидно, що вона розуміє, хто є отримувач платежу. Вони сумують всі перекази на цього отримувача, донараховують їх і висувають претензію.
Такі претензії – це міф чи реальність?
Давайте розглянемо конкретний лист.
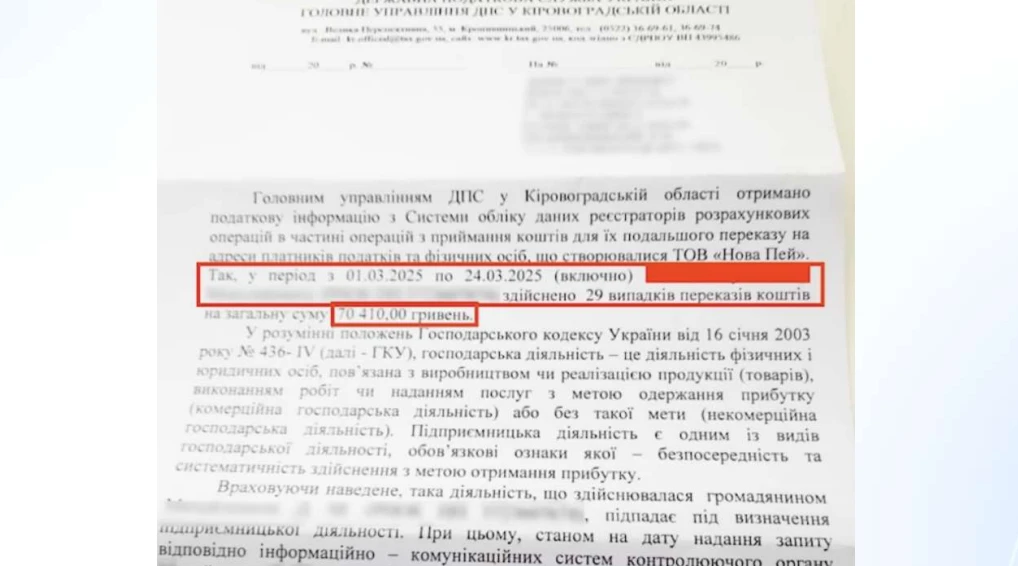
Так, Кіровоградська обласна податкова отримала податкову інформацію із системи обліку даних реєстраторів розрахункових операцій (РРО). Це та система, де всі чеки реєструються. І, власне, Кіровоградська обласна податкова виявила те, що частину переказів із приймання коштів для подальшого переказу на користь кінцевого отримувача – особи, яка отримала цей лист – компанія NovaPay створювала чеки ФКЧ-3 за період з 03.25 по 24.03.25 2025 року. І податкова побачила 29 переказів на загальну суму 70 410 грн.
Тобто що відбулося?
Звичайна фізична особа відправляла товар поштою, платежі назад отримувала зворотно за проданий товар через організацію NovaPay. Далі після цього податкова побачила інформацію від NovaPay завдяки чеку ФКЧ-3. Зрозуміло, що фізична особа, скоріш за все, займається продажами. І ось бачимо результат – лист податкової отримала фізична особа.
Наразі відомо, що є листи тільки щодо NovaPay. Але найближчим часом будуть також листи щодо інших небанківських фінансових організацій, які проводять платежі
Ще один приклад: досить часто користуємось сервісами в інтернеті – там пишемо в Google «переказ з карти на карту», вводимо номер своєї картки і скидаємо комусь гроші. А ці фінансові організації, які надають послуги переказу з карти на карту, теж зобов'язані передавати інформацію у чек ФКЧ-3 про переказ коштів на користь іншої фізичної особи. І, відповідно, податкова отримає дані про ваші перекази.
Звертаємо увагу, використовувати перекази для неособистих цілей – між родичами чи компенсація якихось витрат – ризиковано на сьогоднішній момент
5 березня 2025 року ДПС, Держфінмоніторинг та БЕБ підписали меморандум про співробітництво. Текст цього меморандуму, звичайно, невідомий громадськості, і в засобах масової інформації він ніде не був публічним. Але з тих тез, які зрозумілі – це те, що ДПС, Держфінмоніторинг та БЕБ будуть обмінюватися інформацією. І на основі обміну цією інформацією податкова буде мати дані про різного роду перекази по рахунках, які зафіксував фінмоніторинг.
Як це працює?
От, наприклад, здійснюєте перекази з картки на картку чи з рахунку на рахунок. І у вас відбувається моніторинг, який питає:
На якій підставі ви проводите ці перекази? Де ви взяли кошти для переказів?
Тобто намагається з’ясувати, звідки у вас взагалі походження грошей. Ви, наприклад, не змогли пройти фінмоніторинг.
І що це означатиме для вас?
Скоріш за все, рахунок буде заблокований. Ця інформація про блокування рахунку буде систематизована та передана згідно з меморандумом до ДПС та БЕБ, якщо це супервеликий оборот.
Поки що таких справ є небагато. Це лише поодинокі випадки. Але потрібно розуміти, що наразі відбувається «відлагодження процесів». І кількість таких справ на 2026 рік буде тільки зростати. Тенденція до посилення контролю – вона однозначна.
Стаття 62 Закону України від 07.12.2000 №2121-III «Про банки та банківську діяльність» встановлює порядок розкриття банківської таємниці. Зокрема, в статті 62 прописано, що банки не можуть розкрити банківську таємницю. Але якщо є рішення суду за запитом ДПС – то така банківська таємниця може бути розкрита.
Отже, існує чіткий порядок: податкова повинна звернутися до суду та пояснити, чому вона вважає, що цю інформацію потрібно розкрити. І після того будь-яка інформація щодо ваших переказів з картки на картку – по тих банках, які знає податкова, – буде відома. А податкова зараз знає фактично про всі банки, де ви маєте відкриті рахунки.
ДПС, крім того, може зовнішніми способами отримувати інформацію. Зокрема, в неї для цього є два інструменти.
Стаття 211 ПКУ передбачає, що податкова має право запросити будь-якого платника – фізичну особу, юридичну особу, ФОПа – до себе для надання пояснень щодо сплати податків, дотримання податкового законодавства та інших речей.
Крім того, стаття 73 ПКУ передбачає прохання до платника написати пояснення. Тобто ДПС направляє інформаційний запит про надання інформації і попросить дати пояснення щодо того, чим ви займаєтеся.
Знову ж таки оці всі інформаційні запити – це не документальні перевірки. І на вимоги: «Надайте виписку з банку, е-е, накладні, первинні документи, поясніть, що ви там продаєте», ви можете делікатно запевнити, що у вас немає порушень податкового законодавства, і документів ви не маєте права передати, через те, що немає підстав вважати, що це документальна перевірка.
Звичайно, тут є страх бухгалтера, що якщо так відповісти, то ДПС одразу призначать документальну податкову перевірку. Але варто розуміти, що якщо в них є реальна інформація проти вас, що б ви не сказали, вони все одно призначать документальну податкову перевірку. Якщо ж в них реальної інформації немає і ви їх «відфутболили», і вони не змогли по такому інформаційному запиту отримати від вас підстави, на яких призначити документальну податкову перевірку, вони і так її не призначать.
Податкова може проводити контрольні закупки як таємний покупець. І вона насправді зараз не часто, але вже проводить.
Є випадки, коли податківці намагаються купити товар в інтернеті на різних популярних дошках оголошень чи навіть в інтернет-магазинах.
Намагаються отримати картку фізособи для оплати. І якщо вони отримали картку фізособи для оплати, вони оплачують на неї, отримують банківську квитанцію, оскільки вони переказали кошти фізособі. І потім йдуть в суд вже з банківською квитанцією, де повертаються до цього кола, яке ми з вами обговорили щодо розкриття банківської таємниці.
В них вже є конкретна підстава: є товар в інтернеті, його замовили, продавець дав картку фізособи, скоріш за все, в неї там ще таких продажів штук 100. Вони просять суд розкрити банківську таємницю і на основі цього перевірити цю фізичну особу. Отримує її виписки з банку, щоб подивитися, чи є там продажі. А там вже далі нарахування і ПДФО, і військового збору.
Розглянемо конкретну судову справу №757/32426/24-ц. Фабула справи наступна: фізична особа продавала товар на OLX. ДПС зробив контрольну закупку і в призначенні платежу зробив переказ коштів. Податківці навіть не здогадалися написати в призначенні платежу, що це оплата за товар. І, звичайно, в них була квитанція про те, що вони власне сплатили ці кошти.
З цією квитанцією вони звернулися до суду з проханням розкрити банківську таємницю. Фізична особа наполягала, що переказ коштів просто на карту не оподатковується. Тобто це не є підставою для розкриття банківської таємниці. Але суд не прийняв це до уваги, розкрив банківську таємницю.
Отже, одна єдина квитанція про оплату за товар була більш ніж достатньою для того, щоб розкрити банківську таємницю. Ні перша інстанція, ні апеляція не врятували фізичну особу від можливості розкриття банківської таємниці.
Це досить повчальна судова справа. Їх, на щастя, зараз не так багато, але вони вже є і зустрічаються. Ще пів року тому, чи навіть рік тому, ніхто навіть не міг подумати, що стільки буде інструментів контролю. Були гіпотези, що, напевно, все буде ускладнюватися. Але конкретики ніхто не міг сказати, навіть самі податківці не могли сказати, бо не знали цього. Зараз ми бачимо вже фактичну ситуацію, коли можемо з вами проговорити шість варіантів різного контролю
Тож будьте уважні і відповідальні
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України

Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. 22 жовтня Президент підписав цей закон

Чи повинен великий платник податків подавати файл SAF-T UA за періоди, коли його ще не було включено до Реєстру ВПП? Відповідно до п. 64.7 Податкового кодексу України, спеціальні правила для великих платників поширюються на них лише за умови включення до відповідного Реєстру. Тому під час документальної перевірки файл SAF-T UA потрібно надавати за запитом контролюючого органу за ті податкові періоди, протягом яких платник перебував у Реєстрі ВПП

Податківці пояснюють, що у випадку, якщо покупець придбаває право на використання об’єкта права інтелектуальної власності без одержання права власності на нього, то винагорода (платежі) за таке використання не є об’єктом оподаткування ПДВ

Із 21 жовтня 2026 року діють нові правила обстеження укриттів, затверджені постановою КМУ №1288. Уповноважені органи зможуть перевіряти захисні споруди за певних умов навіть без присутності керівника балансоутримувача, отримувати доступ до документів і фіксувати перебіг обстеження на фото та відео. Також передбачено оприлюднення інформації про укриття у форматі відкритих даних і заборону виключати захисну споруду з відповідного фонду, доки не буде врегульовано документально підтверджений судовий чи інший правовий спір щодо неї. Розглянемо, що саме змінилося

Якщо ФОП - платником єдиного податку другої групи здійснюється господарська діяльність з надання послуг платникам єдиного податку, то незалежно від дати надходження коштів за надані послуги (навіть після переходу замовника на загальну систему оподаткування), порушень умов перебування на другій групі у платника єдиного податку не виникає

Мінфін наказом від 02.10.2026 №513 вніс зміни до НП(С)БО 25 «Спрощена фінансова звітність», якими уточнюються правила відображення основних засобів, отриманих державними та комунальними підприємствами на різних речових правах

Державна податкова служба надала роз’яснення щодо порядку оподаткування та декларування інвестиційних доходів (дивідендів та інвестприбутку), отриманих українськими резидентами через спільні рахунки в іноземних брокерських компаніях (наприклад, для спрощення процедури спадкування за кордоном без проходження судового процесу у США)

КМУ ухвалив постанову, яка змінює правила застосування митного законодавства під час воєнного стану. Підприємства, чиє майно постраждало від обстрілів, зможуть зберегти митні спрощення та авторизації за визначених умов, а строки погодження окремих процедур митного контролю скоротять із восьми робочих годин до однієї. Також постанова врегульовує ввезення без сплати ввізного мита та ПДВ комплектувальних для виробництва озброєння, оплаченого іноземними партнерами. Розглянемо, які зміни передбачено для імпортерів, авторизованих економічних операторів і підприємств оборонно-промислового комплексу

Чи може директор підприємства самостійно виконувати функції служби охорони праці, чи потрібно призначати окремого фахівця? Це залежить насамперед від кількості працівників і дотримання вимог законодавства про охорону праці. На підприємствах із чисельністю 50 і більше працівників необхідно створити службу охорони праці, тоді як у менших підприємствах передбачені інші варіанти організації цієї роботи. Розглянемо, коли директор може виконувати такі функції, які вимоги до його підготовки та як правильно оформити відповідні обов’язки

Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

ФОП бажає у 2027 році припинити діяльність на невизначений термін, але не закривати (не ліквідовувати) його. 1. Чи є можливість подати таку заяву через портал Дія і яку назву має даний документ? 2. Якщо це 2-га група, то податки можна не сплачувати?

Фермерське господарство придбало земельну ділянку на електронному аукціоні, але не могло вільно нею розпоряджатися через податкову заставу, оформлену за боргами попередньої власниці. Податкова відмовилася знімати обтяження, тож підприємство звернулося по допомогу до Ради бізнес-омбудсмена. Після аналізу законодавства та судової практики й взаємодії з ДПС питання вдалося вирішити – податкову заставу припинили. Розповідаємо, як захистити права нового власника нерухомості та що варто знати про податкову заставу майна

Оподаткування міжнародних перевезень ПДВ залежить від статусу перевізника та виду послуг, які надає експедитор. Розглянемо ключові правила нарахування ПДВ та складання податкових накладних під час міжнародних перевезень

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

У Верховній Раді зареєстрували законопроєкт №16171, який стосується виплати пенсій на виконання судових рішень. Документ пропонує забезпечити щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, у повному розмірі, а заборгованість за минулі роки обліковувати окремо та погашати в установленому порядку. Ініціатива спрямована на врегулювання питання виконання судових рішень у солідарній пенсійній системі
Зареєстрована податкова накладна не гарантує збереження права на податковий кредит, якщо платник ПДВ не врахував її у декларації. Виправити ситуацію можна протягом 365 календарних днів із дати складення податкової накладної або розрахунку коригування. Якщо пропустити цей строк, право на податковий кредит за документом буде втрачено




