


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Продаж товару без застосування РРО та/або ПРРО не є триваючим порушенням, і невидача касового чека під час кожного продажу товару визнається окремим порушенням. Тому наступне незастосування РРО та/або ПРРО вважатиметься повторним порушенням
Податківці пояснюють, що відповідно до п.1 ст. 17 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг», до суб’єктів господарювання, які здійснюють розрахункові операції за товари (послуги), за рішенням відповідних контролюючих органів застосовуються фінансові санкції у разі встановлення в ході перевірки факту:
Оскільки продаж товару без застосування РРО та/або ПРРО не є триваючим порушенням і невидача касового чеку під час кожного продажу товару визнається окремим порушенням, то наступне незастосування РРО та/або ПРРО при продажу товарів (наданні послуг) є окремим порушенням, тобто наступне незастосування РРО та/або ПРРО чи невидача чеку при продажу товару буде вважатись повторним порушенням.
Отже, у разі виявлення під час перевірки суб’єкта господарювання підтверджених належним чином фактів неодноразових порушень вимог щодо застосування РРО та/або ПРРО до суб’єкта господарювання застосовуються фінансові санкції у розмірі:
Джерело: ДПС
Якщо у Довіднику типів об’єктів оподаткування немає окремого типу для конкретної нерухомості, наприклад корівника чи літнього приміщення-ґанку, це не означає, що об’єкт не потрібно зазначати у формі №20-ОПП. ДПС пояснює, що в такому разі слід застосувати принцип укрупнення інформації та самостійно обрати з Довідника тип, який найбільше відповідає функціональному призначенню об’єкта. А його конкретну назву можна зазначити у графі 4
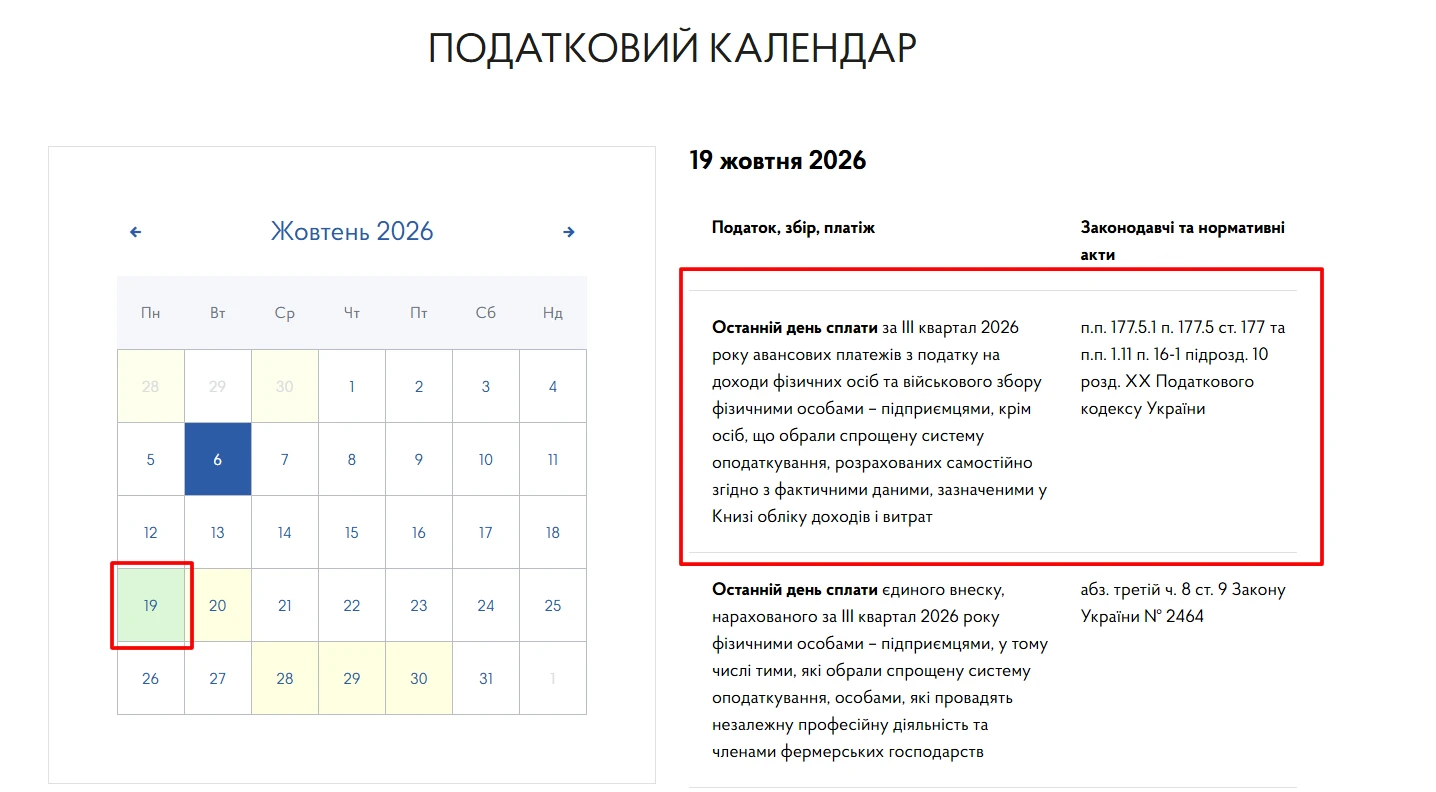
ФОП на загальній системі оподаткування повинні своєчасно сплачувати авансові платежі з ПДФО та військового збору за результатами кожного кварталу. Хоча граничний строк визначений як «до 20 числа», фактично останнім днем без ризиків є 19 число, а податківці рекомендують здійснити оплату заздалегідь. У 2026 році за IІІ квартал безпечна дата сплати – 19 жовтня
З’ясуємо кому, в які строки та спосіб звітувати за формою №21-заг (місячна). Також підкажемо, як заповнити Звіт реалізацію продукції сільського господарства і що буде за його неподання
Хто вирішує, чи є нещасний випадок виробничим? Верховний Суд у справі про ДТП із водієм швидкої допомоги пояснив, що це належить до компетенції комісії з розслідування. Водночас суд може перевірити, чи повно встановлено обставини та причини події, чи дотримано Порядку №337 і чи обґрунтовано складено акт Н-1
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

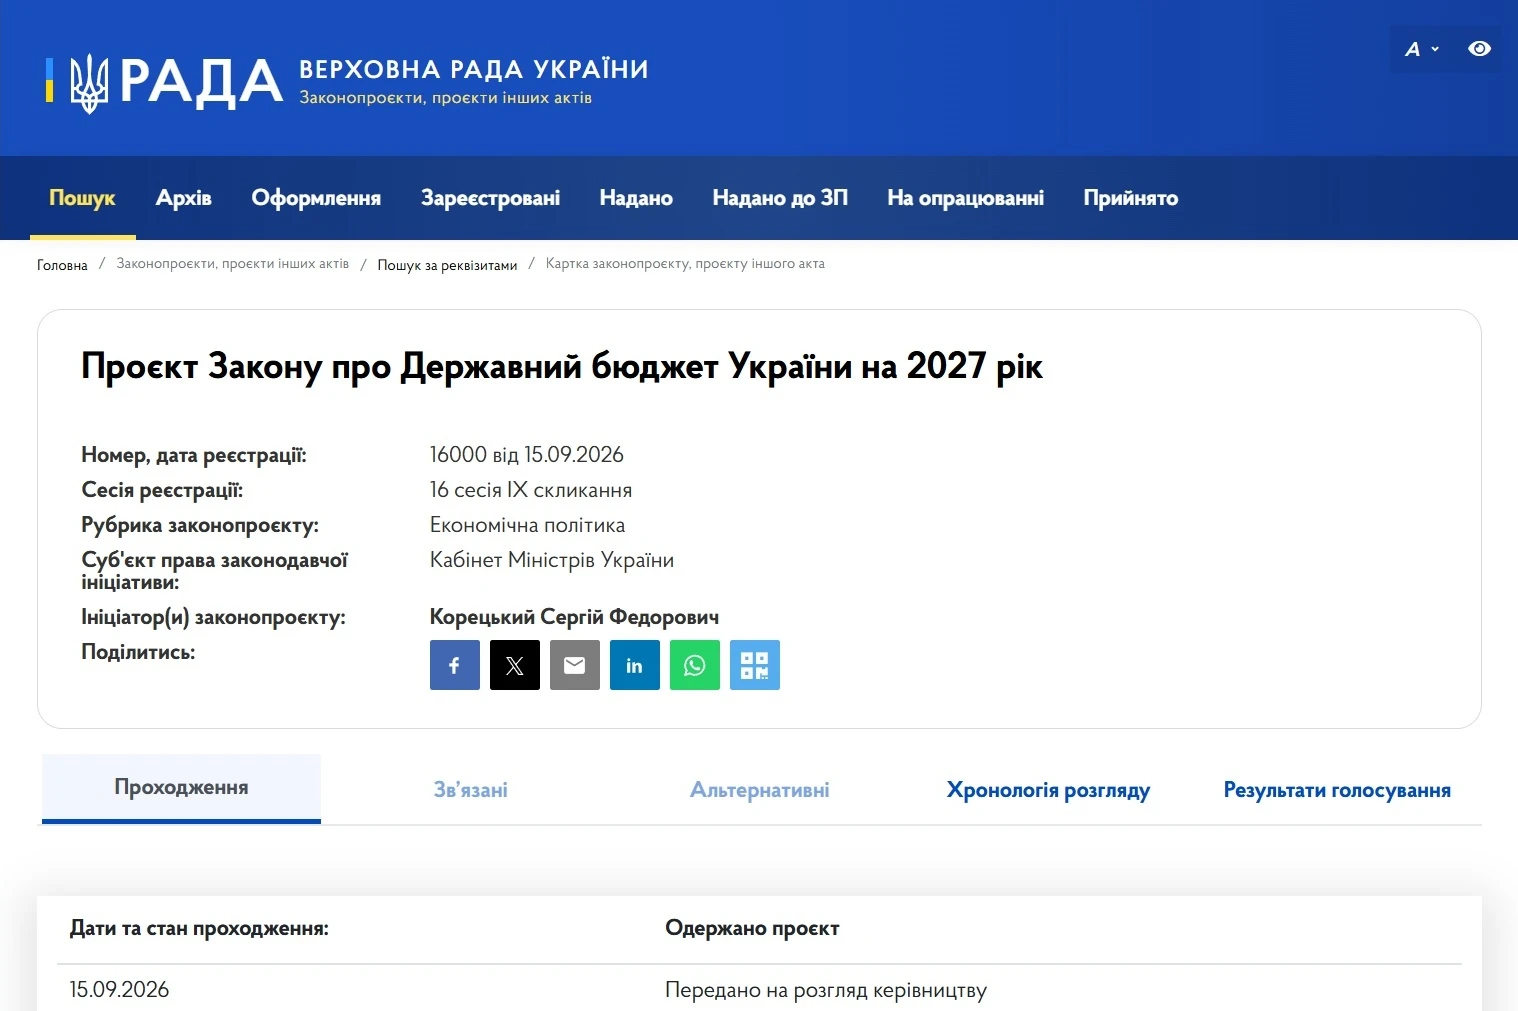
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
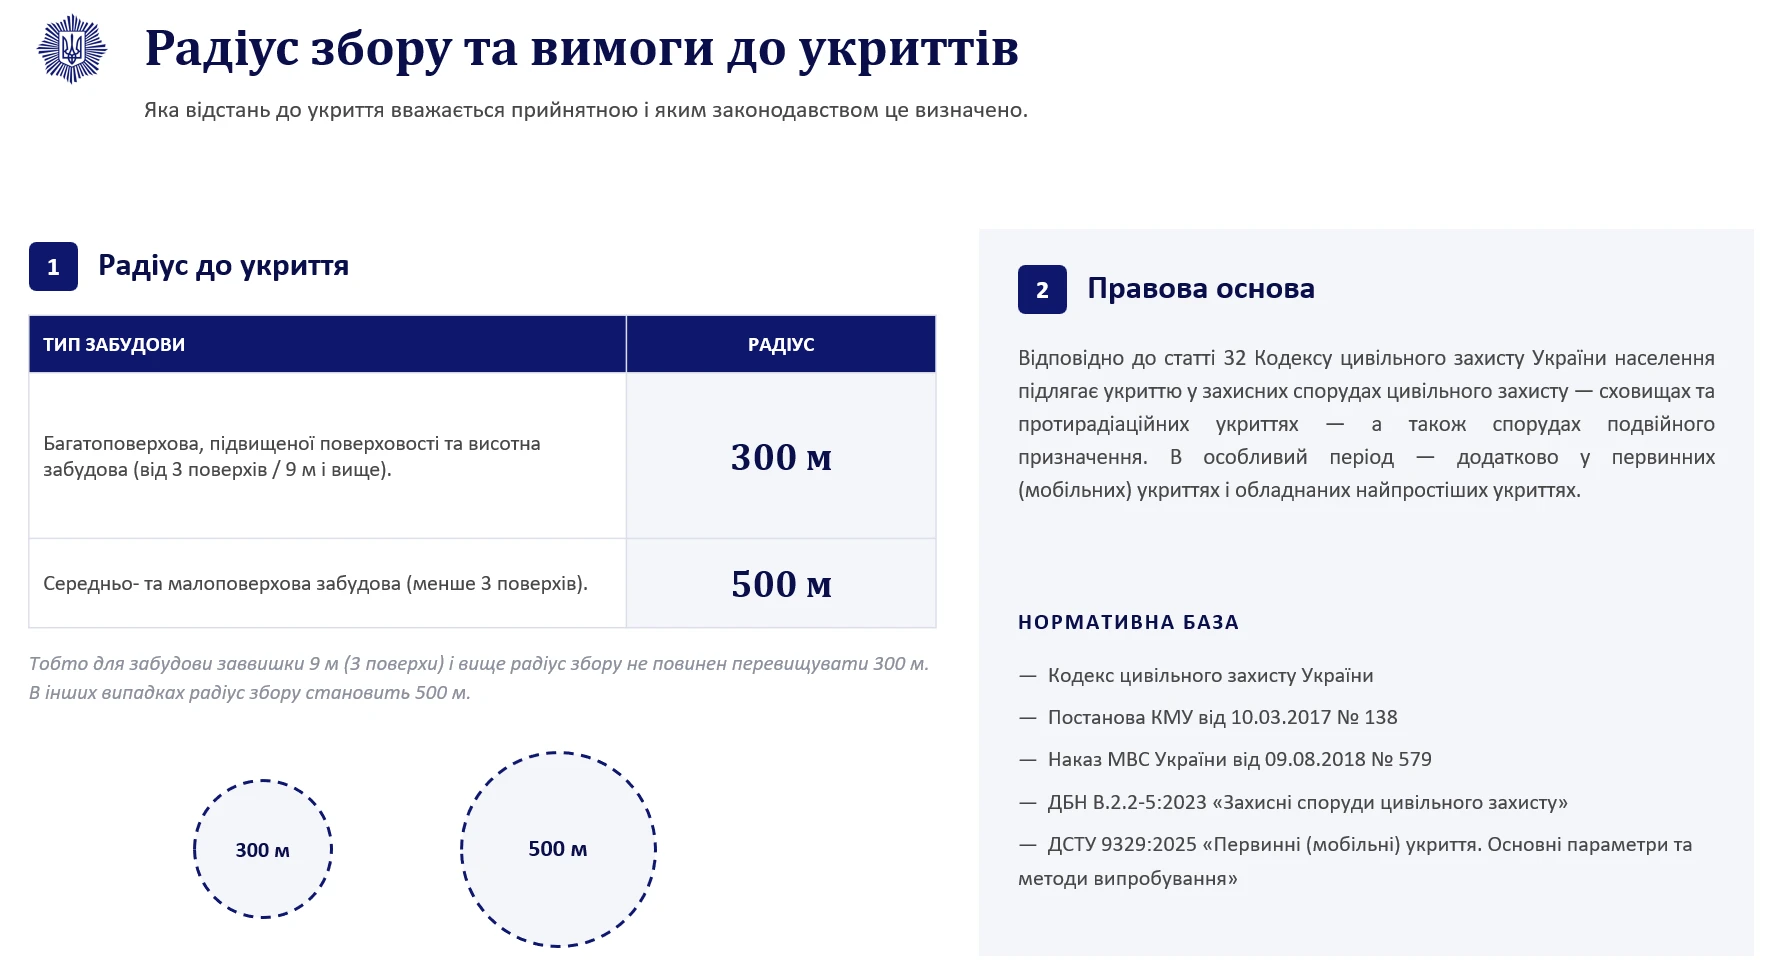
Під час повітряної тривоги бізнес має чіткі обов’язки щодо оповіщення працівників і відвідувачів, організації роботи та забезпечення доступу до укриття. За новими правилами жовтий рівень загрози може не зупиняти роботу за умови доступного укриття або згоди колективу, тоді як за червоного рівня робота зупиняється. Розбираємо роз'яснення МВС, які вимоги діють для роботодавців, якою має бути відстань до укриття та коли керівник не несе відповідальності за відмову людини пройти до укриття
Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Держпраці нагадала: ще до початку роботи роботодавець зобов’язаний надати працівнику повну інформацію про умови праці, оплату, режим роботи та охорону праці. Така вимога прямо передбачена статтею 29 Кодексу законів про працю України
21.08 подали уточнення до декларації з ПДВ за липень на зменшення позитивного значення. Як правильно відобразити це зменшення в декларації за серпень та в обліку по рахунку 6412? У кабінеті списання відображено на повну суму декларації за липень, а в розрахунках з бюджетом – з урахуванням уточнення
Податківці роз’яснили, за якою ознакою доходу роботодавці мають відображати у додатку 4ДФ виплати у зв’язку з тимчасовою непрацездатністю працівників. Відповідно до Порядку заповнення Податкового розрахунку та Довідника ознак доходів фізичних осіб, лікарняні відображаються за ознакою доходу «101»

У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
Якщо місце зберігання пального для власного споживання та/або промислової переробки не має поштової адреси, у п. 7 заяви зазначають кадастровий номер земельної ділянки. Також у заяві вказують ідентифікатор об’єкта оподаткування та код адміністративно-територіальної одиниці або території територіальної громади за Кодифікатором

Якщо у податковій накладній на експорт товарів у режимі експортного забезпечення була зазначена ознака власної сільськогосподарської продукції, але її помилково не вказали у другому рядку РК з кодом причини «502», помилку можна виправити при складанні РК з кодом «503»
З 17 вересня 2026 року розширено податкові та митні пільги для товарів оборонного призначення. Зокрема, від ввізного мита та ПДВ звільняється імпорт складових для виробництва оборонних товарів, які постачаються для потреб сил безпеки й оборони незалежно від джерела фінансування. Окремі пільги передбачені для ввезення та постачання в Україні квадроциклів і мотовсюдиходів для потреб сил безпеки та оборони – без сплати ввізного мита, ПДВ та акцизного податку. Зміни запроваджені законами №4967-IX та №4968-IX від 3 вересня 2026 року