

AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Верховний Суд залишив у силі рішення про скасування податкових донарахувань ТОВ «Корпорація Бугські кар’єри» на понад 9 млн грн. Суди встановили, що під час перевірки ДПС не врахувала вилучення первинних документів підприємства правоохоронцями та не вжила належних заходів для їх отримання. Крім того, податківці не перенесли строки перевірки до моменту отримання документів, як того вимагає п. 85.9 ПКУ. У результаті дії посадових осіб ДПС щодо проведення та неперенесення строків перевірки визнано протиправними, а податкові повідомлення-рішення залишилися скасованими
Суть податкового спору
ТОВ «Корпорація Бугські кар`єри» звернулося до суду з позовом про визнання протиправними та скасування рішень ДПС від 13.05.2025, якими:
Підставою для позову стало те, що ще в листопаді 2024 року слідчі Вознесенського РУП ГУ НП в Миколаївській області вилучили в рамках кримінального провадження усі первинні документи підприємства за перевіряємий період. Керівництво компанії неодноразово попереджало ревізорів про це та просило відкласти перевірку, проте контролюючий орган проігнорував клопотання.
Що встановив суд
Судова колегія погодилася з висновками попередніх інстанцій щодо грубих порушень з боку податкової служби:
Водночас, позивач звертався з запитом щодо повернення документів, вилучених у Товариства, до поліції, проте отримав лист-відповідь про те, що документи зберігаються в матеріалах кримінального провадження та мають суттєве значення для подальшого досудового розслідування. При цьому, надати копії вилучених документів також не надається можливим, оскільки інформація, яка міститься в матеріалах даного кримінального провадження не підлягає розголошенню.
Остаточне рішення суду
Джерело: Постанова Верховного Суду від 01.09.2026 у справі №400/5604/25
Для забезпечення стабільного та безпечного користування Starlink під час воєнного стану в Україні запроваджено «білий список» терміналів. Тільки внесені до списку пристрої працюють без обмежень, решта – тимчасово заблоковані. Процес реєстрації триває постійно, тому власникам важливо знати правила верифікації, строки та нюанси подачі своїх терміналів
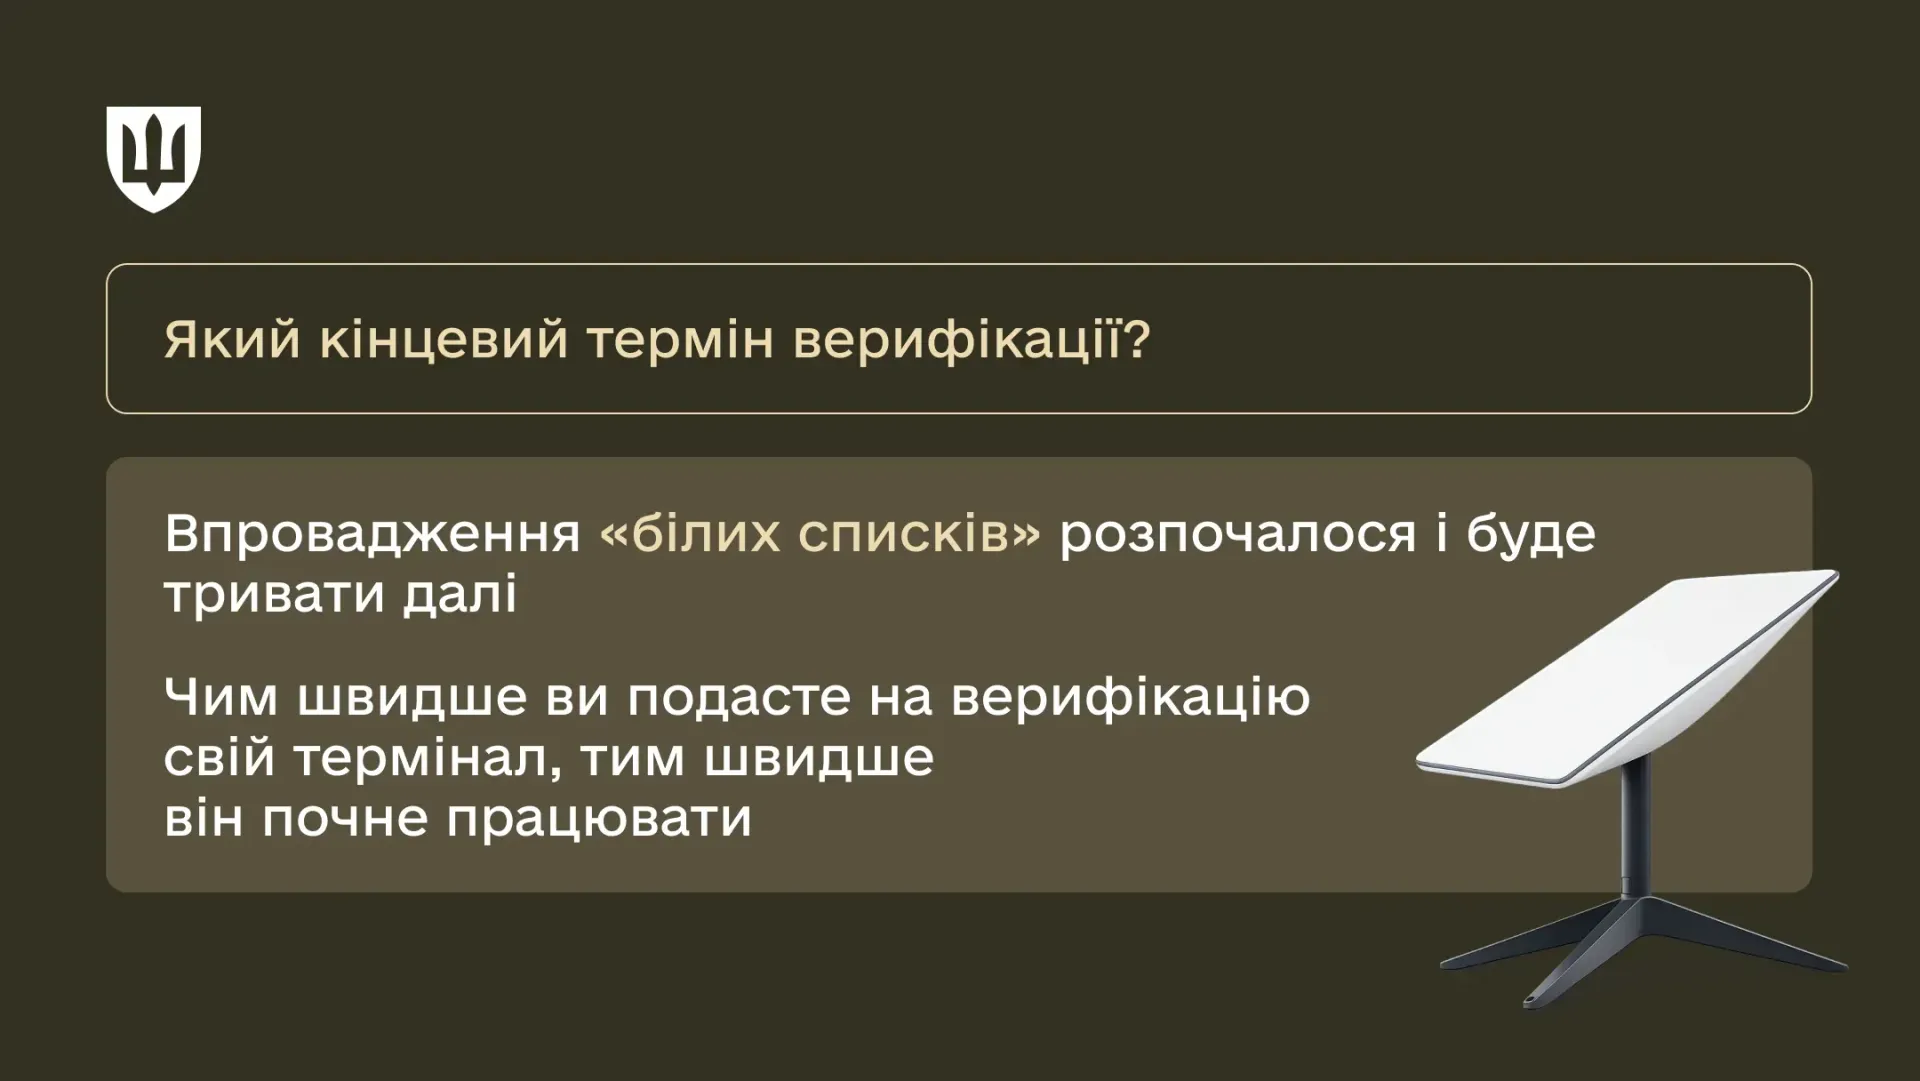
Фізичні особи можуть верифікувати термінали Starlink не лише у ЦНАПах, а й у відділеннях поштових операторів. Після перевірки пристрій вносять до білого списку, що допомагає забезпечити стабільний зв’язок і блокувати неавторизовані термінали

Роботодавець не може в односторонньому порядку встановити працівнику неповний робочий день або тиждень – за загальним правилом це потребує домовленості сторін. Водночас КЗпП визначає категорії працівників, на прохання яких роботодавець зобов’язаний встановити неповний робочий час. Розповідаємо, у яких випадках діють такі правила та як оплачується робота за неповного робочого часу
Зміна прізвища ФОП потребує оновлення інформації в усіх державних реєстрах і системах обліку. Це важливо, адже від коректності даних залежить робота електронних сервісів, подання звітності, реєстрація ПРРО/РРО, отримання витягів і навіть чинність електронного підпису. У цьому матеріалі ми розглянемо повний алгоритм дій для ФОП після зміни прізвища – від оновлення даних у ЄДР до синхронізації ПРРО та податкових реєстрів

Україна переходить на нову класифікацію видів економічної діяльності NACE 2.1-UA, яка відповідатиме сучасним європейським стандартам. Нова класифікація набере чинності з 1 січня 2027 року, однак перехід буде поступовим. До кінця 2027 року паралельно застосовуватимуться як чинний КВЕД-2010, так і нові коди NACE 2.1-UA. Держстат уже оприлюднив таблиці відповідності, а ДПС готує зміни до Податкового кодексу

Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року

Анулювання бронювання ще не означає автоматичного набуття нової відстрочки, і саме проміжок між цими процедурами може створити ризик для військовозобов’язаного. Судова практика 2026 року показує, що підготовка документів або очікування нового бронювання не замінюють чинного статусу. Водночас після належного подання заяви на персональну відстрочку діють передбачені законом процедурні гарантії. Розбираємо, як уникнути «вікна» між відстрочками та які дії мають значення
У застосунку «Резерв+» посилили вимоги до PIN-коду для входу: прості комбінації на кшталт 1111 або 1234 більше не приймаються. Якщо користувач бачить повідомлення «Змініть код для входу», потрібно встановити складніший PIN-код
Частина внутрішньо переміщених осіб може не отримати допомогу на проживання за вересень, попри автоматичне продовження виплат із 1 вересня. За новими правилами Пенсійний фонд продовжує допомогу ще на шість місяців тим, хто відповідає встановленим критеріям, однак право на виплату можуть перевіряти й після її призначення. Якщо кошти не надійшли, причину можна з’ясувати безпосередньо в ПФУ та, за потреби, оскаржити рішення
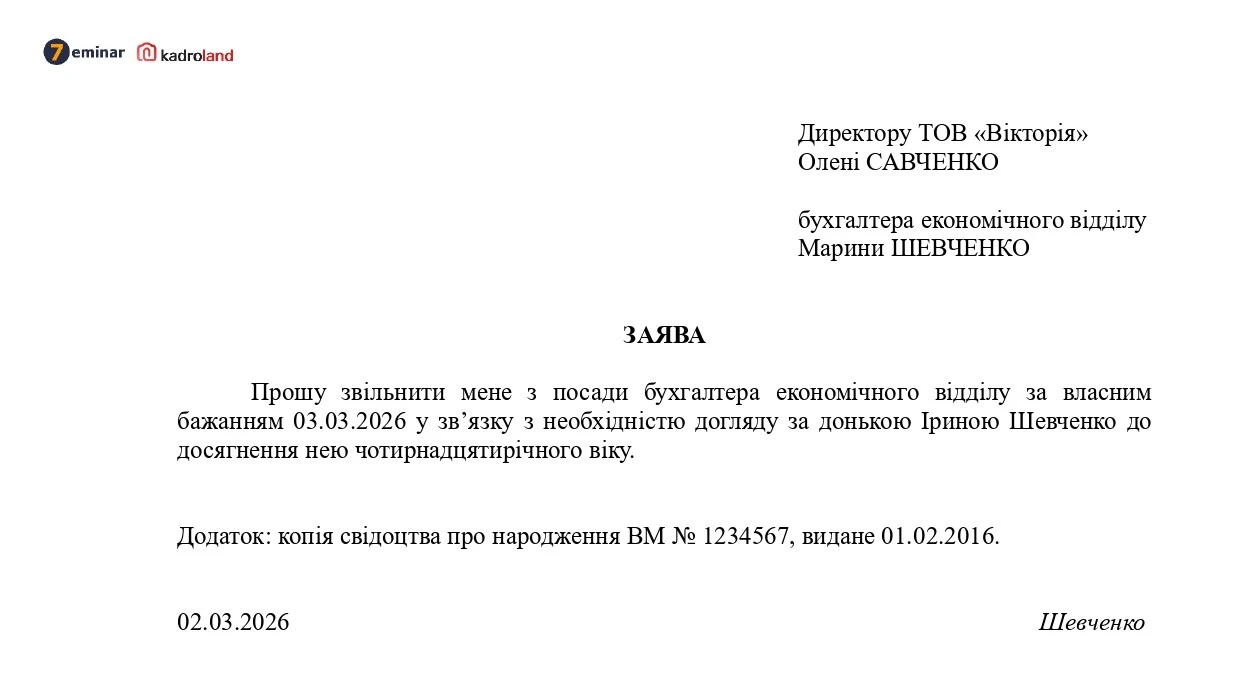
Працівниця не виходила на роботу з 2020 року, але наказу про звільнення так і не було. У 2024 році вона вимагала звільнення та понад 273 тис. грн виплат за період простою. Верховний Суд пояснив, чому сама відсутність наказу про звільнення ще не доводить існування трудових відносин протягом усього спірного періоду та на які докази суди мають звертати увагу
З 21 вересня військовозобов’язані можуть переоформити відстрочку за іншою підставою через ЦНАП без втрати чинної відстрочки на час розгляду заяви. А чи можна змінити відстрочку на бронювання розповідаємо нижче
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 30.09.2026 даний сервіс ще не реалізований на Порталі Дія
ФОП зареєстрований на території можливих бойових дій – чи звільняє це його від сплати єдиного податку та військового збору? ДПС надала індивідуальну податкову консультацію та пояснила, чому вирішальне значення має дата реєстрації платником єдиного податку. Якщо ФОП зареєструвався вже після офіційної дати виникнення можливості бойових дій, пільга не застосовується, а податки потрібно сплачувати на загальних підставах
В Україні завершився перегляд статусів критично важливих підприємств, за результатами якого близько 15% компаній не змогли підтвердити свою критичність. Посилення вимог до бронювання по-різному вплинуло на аграрний сектор, міжнародних автоперевізників та IT-бізнес. Найбільше труднощів зазнали невеликі фермерські господарства, які не відповідають новим критеріям за площею землі, та транспортні компанії, яким бракує заброньованих водіїв. Водночас технологічний бізнес зіткнувся із затримками в розгляді заяв і технічними збоями. Чому підприємства втрачають статус критично важливих, які правила вже змінили для аграріїв і які проблеми досі залишаються невирішеними?
Мінагрополітики затвердило нові критерії, за якими підприємства аграрної, лісової, рибної та суміжних сфер визначатимуть як критично важливі. Нові правила набирають чинності 18 жовтня 2026 року та передбачають, зокрема, оновлені вимоги щодо площі земель, доходу, кількості працівників і профільних видів діяльності. Водночас підприємствам із чинним статусом не потрібно повторно подавати документи до завершення строку дії рішення. Розповідаємо, які критерії діятимуть за новими правилами та коли можна подавати документи на отримання або підтвердження критичності
Окремі категорії ФОП, самозайнятих осіб і членів фермерських господарств мають право не сплачувати ЄСВ за себе. Звільнення, зокрема, передбачене для пенсіонерів і осіб з інвалідністю, підприємців, за яких роботодавець сплатив не менше мінімального страхового внеску, а також осіб, які проходять військову службу, проживають на тимчасово окупованих територіях або перебували в полоні внаслідок збройної агресії проти України. Водночас для кожної категорії встановлено окремі умови та строки дії пільги. Розглянемо, хто може скористатися звільненням від сплати ЄСВ і протягом якого періоду воно діє