ОБ
Експерт
Ольга БондаренкоНезалежний експерт із трудового законодавства із досвідом роботи понад 25 років


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У разі загибелі посівів важливо не лише правильно оцінити ситуацію, а й грамотно оформити її документально, відобразити у бухобліку та оцінити податкові ризики. Як скласти акт обстеження, оформити списання витрат, відобразити нарахування ПДВ-зобов’язань розбираємо у статті
Вирощування сільгосппродукції супроводжується не лише гарними врожаями та прибутками, а й ризиками та втратами. Вирішальними умовами для отримання гарного врожаю є якість посадкового матеріалу, внесення хімічних засобів захисту рослин та добрив, вірно підібрана технологія вирощування відповідно для регіональних особливостей. Але є фактори на які госпсуб’єкт не може вплинути – це погодні умови.
Очевидно, що загибель посівів чи врожаю спричиняють певні збитки та додаткові витрати у фінансово-господарській діяльність госпсуб’єкта. Крім того, варто не забувати про податкові наслідки.
Особовістю обліку витрат в рослинництві є довготривалий процес їх накопичення від моменту проведення робіт з підготовки ґрунту до моменту реалізації врожаю. Відповідно в момент фіксації загибелі врожаю постає питання щодо списання витрат, які були вже понесені госпсуб’єктом.
Першочергово необхідно зафіксувати сам факт загибелі посівів в розрізі полів відповідно до схеми посівів, для цього необхідно скласти акт обстеження.
Такий акт складається у довільній формі та підписується членами комісії, які затверджені окремим наказом. Крім того, до участі в обстеженні можна запросити представників місцевої влади чи територіальної громади.
Зразок Акту обстеження посівів
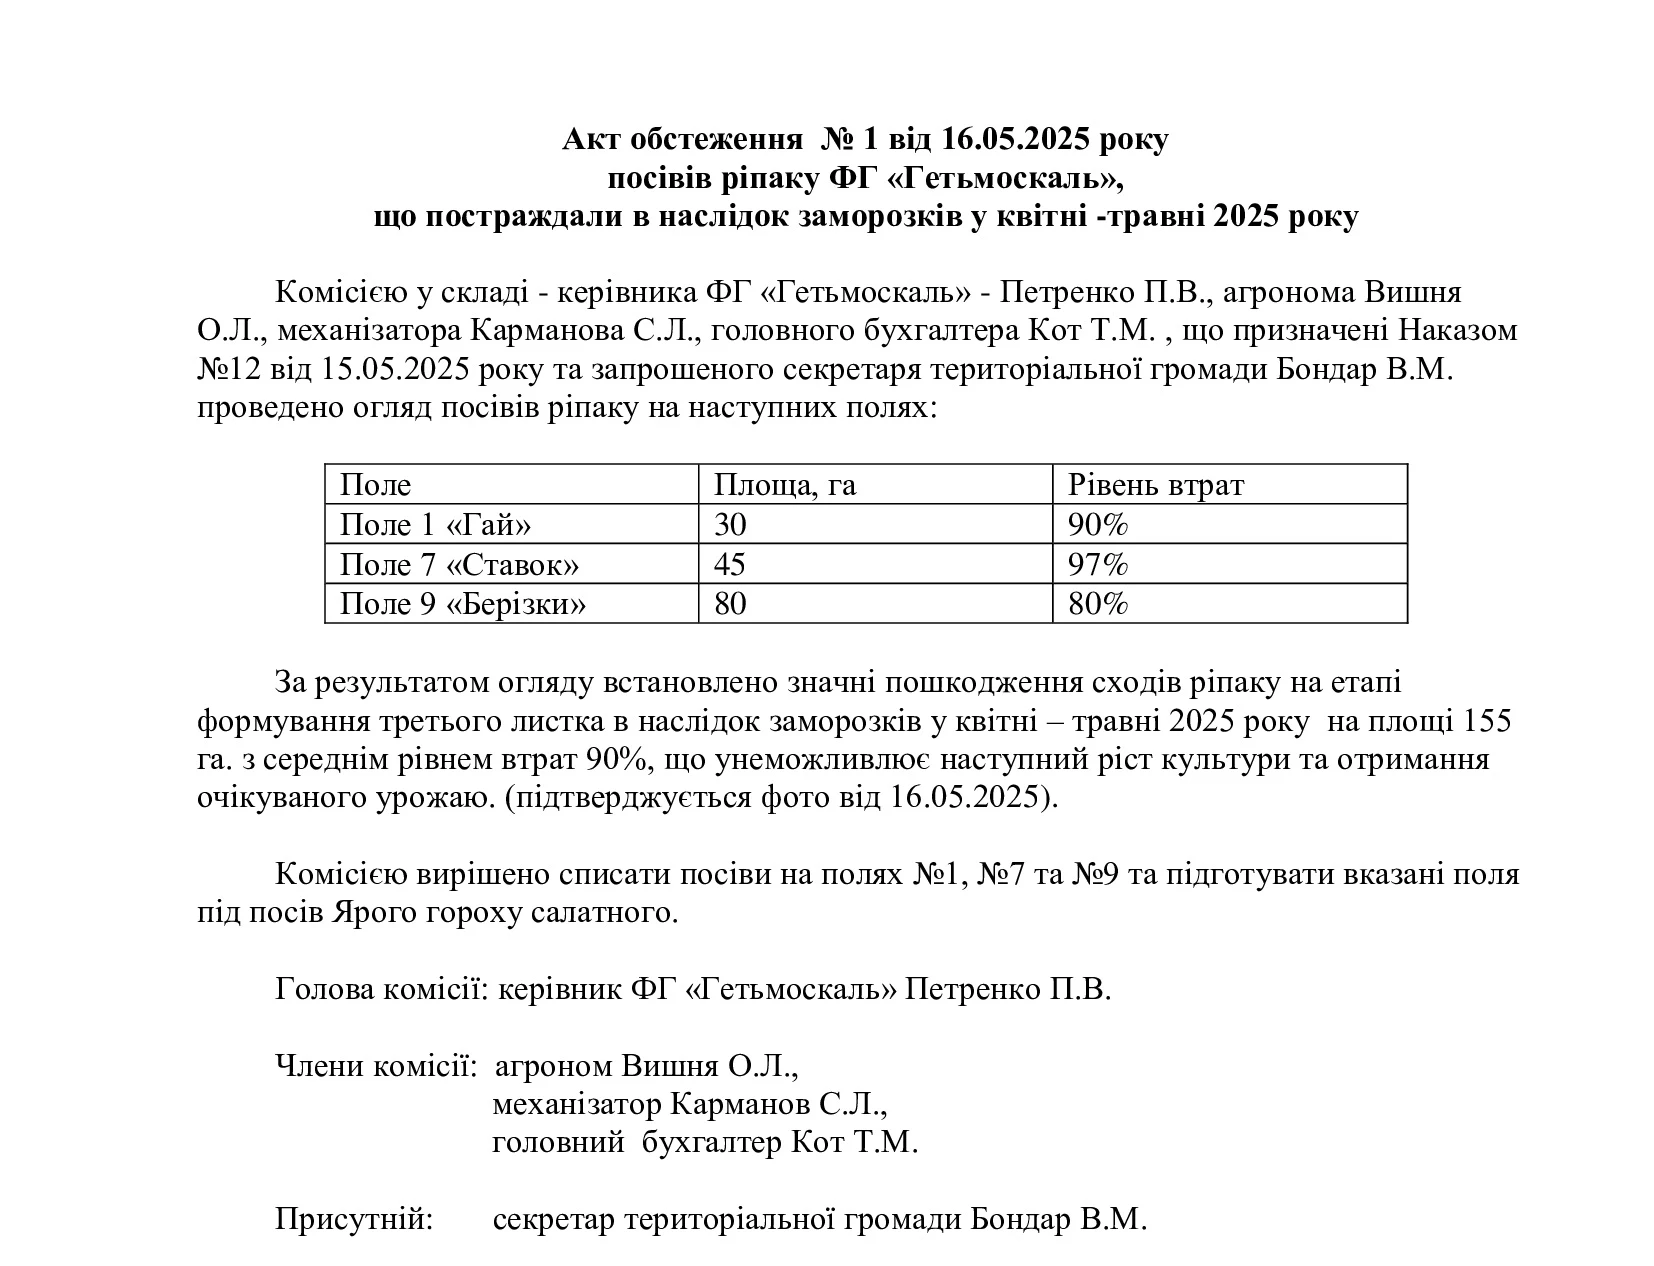
До акту обстеження варто додати фото та відео підтвердження вказаних фактів. Під час здійснення відео варто проговорити дату запису та назви полів.
Крім того, суб’єкту господарювання необхідно звернутися до регіонального підрозділу Гідрометеорологічної служби України з проханням надати зведену інформацію щодо погодних умов які фіксувалися в період, наприклад, з 25.04.2025 по 14.05.2025.
Регіональні контакти для звернення можна знайти за посиланням.
Варто звернути увагу, що отримання такої інформації є платним і на сайті розміщено зразок за яким необхідно надавати такий запит.
Шаблон Запиту на надання гідрометеорологічної інформації
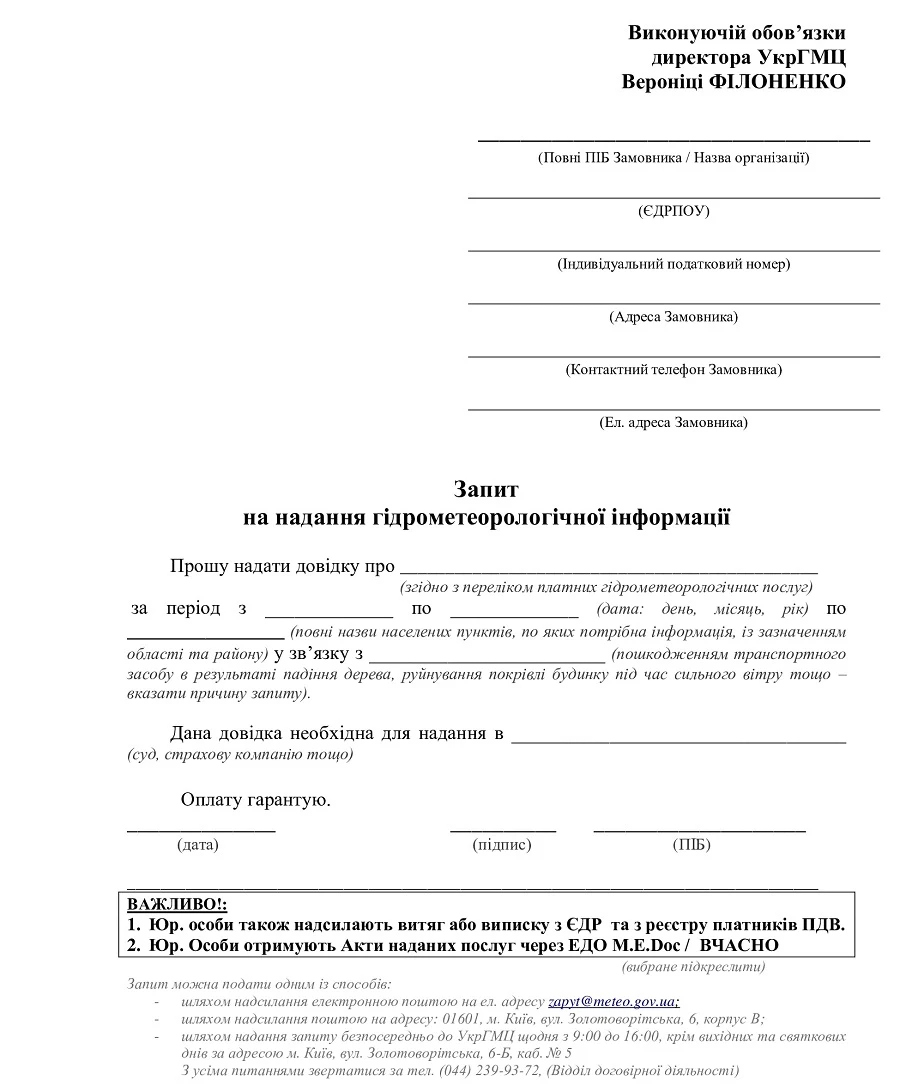
Завантажуйте шаблон Запит на надання гідрометеорологічної інформації
Після фіксації факту втрати посівів у бухгалтерської служби є підстави для проведення операцій зі списання понесених витрат.
Для цього необхідно витрати поділити на дві групи:
На підтвердження здійснення вказаних проведень необхідно підготувати бухгалтерську довідку, в якій і відобразити не лише проведення загальними сумами, а й зафіксувати які саме витрати та їх обсяги суб’єкт господарювання відніс до неповторювальних та повторювальних. Тобто відобразити аналітичний облік, що дає детальні відомості про рух господарських засобів.
Саме такі аналітичні дані будуть підставою для відображення податкових наслідків, які виникають у платника в наслідок загибелі посівів.
Відповідно до п. 198.3 ПКУ податковий кредит звітного періоду визначається виходячи з договірної (контрактної) вартості товарів / послуг та складається із сум податків, нарахованих (сплачених) платником податку за ставкою, встановленою п. 193.1 ПКУ, протягом такого звітного періоду у зв’язку з придбанням товарів робіт та послуг які використані для вирощування сільгоспкультур.
Податковий кредит нараховується незалежно від того, чи такі товари / послуги та основні засоби почали використовуватися в оподатковуваних операціях у межах провадження господарської діяльності платника протягом звітного податкового періоду, а також від того, чи здійснював платник оподатковувані операції протягом такого звітного податкового періоду.
Проте, згідно з п. 198.5 ПКУ платник зобов’язаний нарахувати податкові зобов’язання виходячи з бази оподаткування, визначеної відповідно до п. 189.1 ПКУ, та скласти не пізніше останнього дня звітного (податкового) періоду і вчасно зареєструвати в ЄРПН зведену податкову накладну за товарами / послугами, необоротними активами придбаними / виготовленими з ПДВ, у разі якщо такі товари / послуги починають використовуватися, в операціях, що не є господарською діяльністю платника (крім випадків, передбачених п. 189.9 ПКУ).
З метою застосування п. 198.5 ПКУ податкові зобов’язання визначаються за товарами / послугами, необоротними активами:
Тобто госпсуб’єкт має нараховувати податкові зобов’язання та скласти не пізніше останнього дня місяця в якому зафіксовано факт загибелі посівів та зареєструвати в ЄРПН зведену податкову накладну в терміни, встановлені ПКУ для такої реєстрації, за товарами / послугами, придбаними з ПДВ та які були віднесені до повторювальних витрат виходячи з вартості придбання таких товарно-матеріальних цінностей
Так звані «умовні зобов’язання» на неповторювальні витрати не нараховуються, оскільки ці витрати будуть враховані до собівартості нової культури та враховані при визначенні бази оподатковування ПДВ.
Слід звернути увагу на консультацію розміщену в ЗІР, категорія: 101.04, в ній податківці вказують наступне:
….якщо у зв’язку з настанням обставин непереборної сили посіви (насадження) загинули або були знищенні, у результаті чого списуються придбанні з ПДВ товари/послуги, які використанні для їх вирощування, то податкове зобов’язання з ПДВ на підставі п. 198.5 ст. 198 ПКУ платником податку: нараховується, якщо вартість таких товарів/послуг не включається до вартості іншої готової продукції, операції з постачання якої підлягають оподаткування; не нараховується, якщо вартість таких товарів / послуг включається до вартості іншої готової продукції, операції з постачання якої підлягають оподаткування…
Крім того, платники мають право звернутися до Торгово-промислової палати України та уповноважених нею регіональних торгово-промислових палат з метою отримання сертифіката, що засвідчує форс-мажорні обставини (обставини непереборної сили), що передбачено ст. 14-1 Закону України від 02.12.1997 №671/97-ВР «Про торгово-промислові палати в Україні».
Відповідно до п. 32 прим. 1 підрозд. 2 розд. XX ПКУ тимчасово, протягом дії правового режиму воєнного, надзвичайного стану, не вважаються використаними платником ПДВ в неоподатковуваних ПДВ операціях або операціях, що не є господарською діяльністю платника податку, товари, придбані в оподатковуваних ПДВ операціях, знищені (втрачені) внаслідок дії обставин непереборної сили у період дії воєнного, надзвичайного стану.
До наведених у п. 32 прим. 1 підрозд. 2 розд. XX ПКУ операцій норми п. 198.5 ПКУ не застосовуються та відповідно у платника не виникає обов’язок щодо нарахування «умовного продажу».
При оформленні всіх операцій що пов’язані зі списанням витрат та втрат які виникли в наслідок загибелі посівів, підприємству необхідно оформлювати всі документи, навіть ті, що складаються в довільній формі, з урахуванням вимог ст. 9 Закону №996
Ольга САМОФАЛОВА, податковий консультант
Кабмін схвалив Дорожню карту поетапного перегляду та скасування мораторіїв, які обмежують примусове виконання судових рішень і застосування процедур банкрутства щодо державних підприємств. За результатами аналізу, 29 таких обмежень передбачені понад 20 законами: 18 стосуються виконання судових рішень, ще 11 – банкрутства. Реформа передбачає три етапи
Чи може ФОП використовувати у бізнесі квартиру, приміщення або автомобіль чоловіка чи дружини без договору оренди? Пояснюємо, коли майно вважається спільною власністю подружжя, коли потрібен договір позички та як подати форму №20-ОПП
Верховний Суд скасував рішення судів попередніх інстанцій у справі чоловіка, якому після перевірки скасували II групу інвалідності, припинили виплату пенсії та облікували майже 196 тис. грн переплати. Суди мають з’ясувати, який саме документ був законною підставою для перевірки рішення МСЕК, адже самого посилання на лист ДБР недостатньо для остаточного висновку про дотримання процедури
Верховний Суд у справі №373/1381/25 наголосив на важливості обставин, які апеляційний суд не дослідив належним чином: чи отримав працівник письмове повідомлення про нараховані та виплачені суми при звільненні й коли саме. Суд скасував рішення апеляції та направив справу на новий розгляд. Розбираємо, чому документ про остаточний розрахунок може мати вирішальне значення для трудового спору
ДПС роз’яснила, що дохід, який відповідно до міжнародної конвенції про уникнення подвійного оподаткування звільняється від ПДФО в Україні, не звільняється автоматично від військового збору. Податківці зазначили, що військовий збір не є ідентичним або подібним за своєю суттю до прибуткового податку з громадян чи ПДФО та не підпадає під дію таких конвенцій
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 12 жовтня портал досі не працює

Військовий облік охоплює призовників, військовозобов’язаних і резервістів, які працюють за трудовим договором, зокрема сумісників. Водночас є винятки: наприклад, особи, виключені з військового обліку, та мобілізовані працівники. Розглянемо, кого включати до військового обліку підприємства та які нюанси врахувати
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Звіт про внесок за осіб з інвалідністю: чи потрібно додатково отримувати якісь відомості з Пенсійного фонду, щоб підтвердити, що людина, яку вказуємо у звітності, має інвалідність? Чи є якісь узгодження між ДПС та ПФУ?
ФОП на єдиному податку (3 група, 5%) відкрив рахунок в PAYONEER, вказав свій доларовий рахунок в українському банку. І на вказаний рахунок від PAYONEER надійшло 20 центів із коментарем «PAYONEER BANK VERIFICATION». Повернути цю суму не можливо. Дохід у ФОП поки відсутній. Як правильно врахувати ці 20 центів? Вважати доходом чи ні?
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП
Уряд готує зміни до правил бронювання військовозобов’язаних: до 20 жовтня міністерства та ОДА мають переглянути й перезатвердити галузеві критерії критичності. Також пропонують створити Координаційний центр при КМУ, який зможе рекомендувати надання статусу критично важливого підприємства, збільшення ліміту бронювання понад 50% або позбавлення такого статусу. Роботодавцям варто вже зараз перевірити відповідність чинним критеріям, актуалізувати документи та підготуватися до можливого перегляду правил
Ситуація, коли ФОП спочатку надає послуги, а вже потім додає відповідний КВЕД, є доволі поширеною на практиці. Проте з точки зору податкового законодавства ключове значення має не дата оплати, а момент внесення виду діяльності до Реєстру платників єдиного податку. Офіційна позиція ДПС, викладена у листі від 24.02.2026 №197, чітко вказує: надання послуг без зареєстрованого КВЕД є порушенням умов спрощеної системи та тягне за собою обов’язковий перехід на іншу систему сплати податків та зборів
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, якщо депутати проголосують «за», то документ одразу направиться на підпис Президенту

Винагороду за цивільно-правовим договором нарахували в серпні 2026 року, а виплатили у вересні? Рядок 05 додатка 4ДФ заповнюють за звітний період, у якому нараховано дохід з ознакою «102». Тож у цій ситуації кількість осіб, які працювали за ЦПД, зазначають у серпні – місяці нарахування винагороди, а не повторно у вересні, коли відбулася виплата
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?