🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Статистичні звіти
20.02.2026
Звіт про експорт-імпорт послуг з будівництва за формою №1-ЗЕЗ (буд) (річна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-ЗЕЗ (буд) (річна). Також підкажемо, як заповнити розширений звіт про експорт-імпорт послуг з будівництва та що буде за його неподання
Хто подає Звіт про експорт-імпорт послуг з будівництва за формою №1-ЗЕЗ (буд)
Розширений річний Звіт про експорт-імпорт послуг з будівництва за формою №1-ЗЕЗ (буд) (далі – Звіт) подають юридичні особи, представництва іноземної юридичної особи в Україні, які протягом звітного року здійснювали експортно-імпортні операції з послугами з будівництва.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
В які строки подає Звіт про експорт-імпорт послуг з будівництва за формою №1-ЗЕЗ (буд)
Звіт подають щороку не пізніше 28 лютого.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік
Куди подавати Звіт про експорт-імпорт послуг з будівництва за формою №1-ЗЕЗ (буд)
Підприємства подають форму №1-ЗЕЗ (буд) (річна) до органу державної статистики за своїм місцезнаходженням, тобто за місцем державної реєстрації.
Яка відповідальність за неподання форми №1-ЗЕЗ (буд) (річна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою звітують про експорт-імпорт послуг з будівництва
З 1 січня 2025 року подавайте Звіт за формою, затвердженою наказом Держстату від 23.04.2024 №131.
Завантажуйте бланк: Розширений звіт про експорт-імпорт послуг з будівництва. Форма №1-ЗЕЗ (буд) (річна).
Який порядок заповнення Звіту про експорт-імпорт послуг з будівництва за формою №1-ЗЕЗ (буд)
Показники Звіту характеризують вартість експортно-імпортних операцій з будівельних послуг, наданих нерезиденту або одержаних від нерезидента в межах будівельного проєкту протягом звітного року юридичними особами – резидентами України, представництвами нерезидентів в Україні, зовнішньоторговельними об'єднаннями фірм з урахуванням даних усіх їх підрозділів, згідно з договором (контрактом).
Джерелами інформації показників форми №1-ЗЕЗ (буд) (річна) є дані первинної облікової документації підприємств, зокрема, договорів-контрактів між підприємствами партнерами, які здійснюють зовнішньоекономічну діяльність будівельними послугами, актів здачі-приймання робіт, банківських валютних рахунків, платіжних вимог-доручень на виконання або одержання послуг, оборотно-сальдових відомостей.
На замітку! Моментом здійснення операцій експорту-імпорту будівельних послуг та відповідно їх обліку може вважатися дата фактичного надання або одержання цих послуг на основі принципу нарахування (за виписаними рахунками). Дата реєстрації таких операцій збігається із часом виробництва послуг
Для правильного заповнення цього Звіту скористайтеся роз’ясненням Держстату від 03.11.2022 №19.1.2-12/50-22.
Так дані щодо експорту (імпорту) будівельних послуг заповнюйте окремо по кожному будівельному проєкту підприємства у межах одного звіту.
Якщо внески здійснило два або більше суб'єкти з однієї й тієї самої країни, то показники форми мають містити сумарні дані щодо цієї країни.
Показники форми «Код послуги», «Код країни» та «Код валюти» (у всіх розділах форми) визначаються автоматично (вибір із довідника).
У випадку відсутності даних за формою у блоці «Інформація щодо відсутності даних» проставляйте позначку «V» та зазначайте одну з наведених на бланку причин відсутності даних.
Звіт складається із двох розділів:
- Експорт будівельних послуг.
- Імпорт будівельних послуг.
До нього включають інформацію за весь звітний рік. Розглянемо покроково, що включати до його позицій, спільних для обох розділів Звіту, а саме – підрозділів 1.1 та 2.1.
Графа 1 «Загальна вартість будівельного проєкту» – загальна вартість проєкту (за виписаними рахунками) у тисячах одиниць, із двома десятковими знаками після коми.
На замітку! Згідно з роз’ясненням Держстату від 03.11.2022 №19.1.2-12/50-22 у формі №1-ЗЕЗ (буд) (річна) у підрозділах 1.1 та 2.1 показники наводять у валюті контракту (договору). Тому якщо у графі В Ви зазначаєте код валюти контракту – EUR і ставите код 978 у графі Г, то загальну вартість будівельного проєкту в графі 1 цих підрозділів також потрібно наводити в євро, тобто у валюті контракту, а не в гривнях.
Графи А «Назва країни» та Б «Код країни» – назва та цифровий код країни нерезидента, для якого здійснено будівельний проєкт, згідно з Переліком кодів країн світу для статистичних цілей (далі – ПККС), затвердженим наказом Держстату від 08.01.2020 №32. Ці графи не містять інформації щодо назви «Україна» та відповідного цифрового коду країни нерезидента «804» згідно з ПККС за винятком підрозділів 1.2 та 2.2 форми.
Графи В «Назва валюти» та Г «Код валюти» – назва та цифровий код валюти контракту або валюти, зазначеної в договорі (контракті), уключаючи національну валюту, згідно з Переліком кодів валют для статистичних цілей (далі – ПКВ), затвердженим наказом Держстату від 08.01.2020 № 33.
Графа 2 «Тривалість будівельного проєкту»: «1», якщо тривалість будівельного проєкту менша або дорівнює одному року, «2» – коли тривалість будівельного проєкту понад одного року.
Підрозділи 1.2 та 2.2 форми №1-ЗЕЗ (буд) (річна) більш деталізовані та містять інформацію щодо вартостей послуг, наданих резидентом України нерезиденту / одержаних резидентом України від нерезидента в межах будівельного проєкту, а також вартостей товарів та послуг, додатково отриманих та залучених для виконання робіт у межах цього проєкту, у межах та поза межами країни.
Важливо! Кожна з граф підрозділів 1.2 та 2.2 Звіту включає назву й відповідний цифровий код країни та валюти нерезидента. У графах форми відображають різні назви та цифрові коди країн нерезидентів. Назва та відповідний цифровий код валюти нерезидента в межах однієї країни не мають повторюватися
Розглянемо вміст кожного рядку цього підрозділу.
Інформацію, деталізовану за країною нерезидента, якому надано відповідну послугу, згідно із ПККС, за валютою договору (контракту) (за виписаними рахунками), згідно із ПКВ, а також інформацію про вартість фактично наданої послуги в тисячах одиниць, із двома десятковими знаками після коми, здійсненої за кордоном, відображайте у рядках:
- 101 / 301 «Вартість послуг, пов’язаних із підготовчими до будівництва роботами»;
- 102 / 302 «Вартість послуг, пов’язаних із загальнобудівельними роботами з будівництва будівель»;
- 103 / 303 «Вартість послуг, пов’язаних із будівництвом доріг, залізниць, злітно-посадкових смуг, морських та річкових споруд»;
- 104 / 304 «Вартість послуг, пов’язаних із внутрішнім обладнанням, монтажем, внутрішньою реконструкцією»;
- 105 / 305 «Вартість послуг зовнішнього обладнання, монтажу, реконструкції та послуг із завершення будівництва»;
- 106 / 306 «Вартість послуг, пов’язаних із орендою устатковання для будівництва».
Зазначайте у рядках:
- 107 / 307 «Вартість товарів, додатково отриманих для виконання робіт в рамках проєкту» – інформацію, деталізовану за країною нерезидента, у якого придбано цей товар, згідно із ПККС, у валюті (за виписаними рахунками), згідно із ПКВ, а також інформацію про вартість цього товару в тисячах одиниць, із двома десятковими знаками після коми, придбаного в межах проєкту, здійсненого за кордоном;
- 108 / 308 «Вартість товарів, залучених для виконання робіт в рамках проєкту» – вартість товарів, залучених будівельною компанією у своїй країні, придбаних у межах проєкту, здійсненого за кордоном, із двома десятковими знаками після коми, деталізовану за валютою, згідно із ПКВ;
- 109 / 309 «Вартість послуг, додатково отриманих для виконання робіт в рамках проєкту» – інформацію, деталізовану за країною нерезидента, у якого придбано додаткову послугу, згідно із ПККС, у валюті (за виписаними рахунками), згідно із ПКВ, а також інформацію про вартість цієї послуги в тисячах одиниць, із двома десятковими знаками після коми, придбаної поза межами проєкту, здійсненого за кордоном;
- 110 / 310 «Вартість послуг, залучених для виконання робіт в рамках проєкту» – вартість послуги, залученої будівельною компанією, отриману від резидента своєї країни, із двома десятковими знаками після коми, поза межами проєкту, здійсненого за кордоном, деталізовану за валютою, у якій придбано цю послугу, згідно із ПКВ.
Увага! Дані про назву, код країни та валюту стосовно додаткової інформації щодо вартостей додаткових послуг, вартості додатково придбаних товарів і послуг, необхідних для надання будівельних послуг у межах одного проєкту, мають бути унікальними, без дублювання однакових записів
Інформацію, деталізовану за країною нерезидента, якому надано / який надав відповідну послугу, згідно із ПККС, за валютою договору (контракту) (за виписаними рахунками), згідно із ПКВ, а також інформацію про вартість фактично наданої послуги в тисячах одиниць, із двома десятковими знаками після коми, здійсненої на території України, відображайте у рядках:
- 201 / 401 «Вартість послуг, пов’язаних із підготовчими до будівництва роботами»;
- 202 / 402 «Вартість послуг, пов’язаних із загальнобудівельними роботами з будівництва будівель»;
- 203 / 403 «Вартість послуг, пов’язаних із будівництвом доріг, залізниць, злітно-посадкових смуг, морських та річкових споруд»;
- 204 / 404 «Вартість послуг, пов’язаних із внутрішнім обладнанням, монтажем, внутрішньою реконструкцією»;
- 205 / 405 «Вартість послуг зовнішнього обладнання, монтажу, реконструкції та послуги із завершення будівництва»;
- 206 / 406 «Вартість послуг, пов’язаних із орендою устатковання для будівництва».
При цьому наводьте у рядках:
- 207 / 407 «Вартість товарів, додатково отриманих для виконання робіт в рамках проєкту» – інформацію, деталізовану за країною нерезидента, у якого придбано цей товар, згідно із ПККС, у валюті (за виписаними рахунками), згідно із ПКВ, а також інформацію про вартість цього товару в тисячах одиниць,із двома десятковими знаками після коми, придбаного в межах проєкту, здійснюваного на території України;
- 208 / 408 «Вартість товарів, залучених для виконання робіт в рамках проєкту» – вартість товарів, залучених будівельною компанією у своїй країні, придбаного в межах проєкту, що здійснюваного на території України, із двома десятковими знаками після коми, деталізованою за валютою, у якій придбано товар, згідно з ПКВ;
- 209 / 409 «Вартість послуг, додатково отриманих для виконання робіт в рамках проєкту» – інформацію, деталізовану за країною нерезидента, у якого придбано додаткову послугу, згідно із ПККС, у валюті (за виписаними рахунками), згідно із ПКВ, а також інформацію про вартість цієї послуги в тисячах одиниць,із двома десятковими знаками після коми, придбаної поза межами проєкту, що здійснюваного на території України;
- 210 / 410 «Вартість послуг, залучених для виконання робіт в рамках проєкту» – вартість послуги, залученої будівельною компанією від резидента своєї країни, поза межами проєкту, що здійснюваного на території України, із двома десятковими знаками після коми, деталізованою за валютою, у якій придбано цю послугу, згідно із ПКВ.
Для підприємства, яке має зовнішньоекономічний договір або взаєморозрахунки з іноземними партнерами за послуги, що були надані / одержані також і іншими українськими підприємствами-резидентами, які є його структурними або відокремленими підрозділами або підпорядковані йому, у формі показники вартості експорту послуг відображають інформацію про загальну вартість усіх послуг, наданих нерезиденту / одержаних від нерезидента, а не тільки безпосередньо наданих / одержаних цим підприємством.
Наприклад, звіт будівельної компанії, яка має договір (контракт) про надання /одержання будівельних послуг, містить інформацію щодо всієї вартості будівельних послуг, що надавали іноземцям / одержували від іноземців її підрозділи або підрядні (субпідрядні) організації, безпосередньо ця компанія в Україні та за її межами, з деталізацією за всіма видами цих послуг, незважаючи на те, що частину коштів за послуги вона перерахувала іншим будівельним організаціям.
Як виправляти помилки у Звіті за формою №1-ЗЕЗ (буд)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- п. 4 ч. 1 ст. 17 Закону України «Про офіційну статистику» від 16.08.2022 №2524-IX (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою Кабміну від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про експорт-імпорт послуг з будівництва за формою №1-ЗЕЗ (буд)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Наведемо алгоритм створення електронного звіту в інтерфейсі онлайн-сервісу «Кабінет респондента».
Крок 1. Обрати вкладку «Звітність» у верхньому меню сторінки.
Крок 2. Серед переліку форм, представлених у таблиці «Поточна звітність», або через пошук у вкладці «Подати іншу форму», обрати:
- індекс форми – № 1-ЗЕЗ (буд) (річна);
- назва форми – «Розширений звіт про експорт-імпорт послуг з будівництва»;
- код форми – S0702103;
- рік – 2025;
- період – річна.
Крок 3. У лівому нижньому куті сторінки обрати напис «Створити новий звіт».
При формуванні звіту окремі реквізити підприємства визначаються автоматично, зокрема:
- ідентифікаційний код ЄДРПОУ;
- найменування;
- місцезнаходження (юридична адреса);
- адреса здійснення діяльності, щодо якої подається форма звітності (фактична адреса), код території територіальної громади відповідно до КАТОТТГ.
Підприємства, які мають два та більше будівельних проєктів, використовують окремі аркуші для кожного проєкту.
На замітку! За відсутності даних, необхідно відмітити позначку однієї з причин у блоці «Інформація щодо відсутності даних»
За наявності даних необхідно перейти до заповнення показників Звіту.
На етапі відправлення Звіту у сервісі «Кабінет респондента» необхідно зазначити/перевірити на актуальність інформацію щодо:
- ім’я та прізвища керівника (власника) або особи, відповідальної за достовірність наданої інформації;
- контактних даних (телефон, електронна пошта).
У розділі «Дії зі звітом» необхідно:
1) перевірити контролі;
2) переглянути протокол контролю за формою, виправити помилки у звіті;
3) перевірити та відправити.
Після відправлення Звіту респондент отримує квитанції №1 – щодо одержання звіту системою електронного звітування та №2 – щодо прийняття звіту для подальшої обробки.
У випадку виявлення помилок у Звіті, респонденту направляється інформаційне повідомлення про необхідність надання уточнень. Помилковий Звіт при цьому вилучається.
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №1-ЗЕЗ (буд) (річна) передбачений код шаблону S0702103, чинний зі звіту за 2024 рік.
Шаблони та зразки документів:
Розширений звіт про експорт-імпорт послуг з будівництва. Форма №1-ЗЕЗ (буд) (річна)
Заробітна плата
15.09.2026
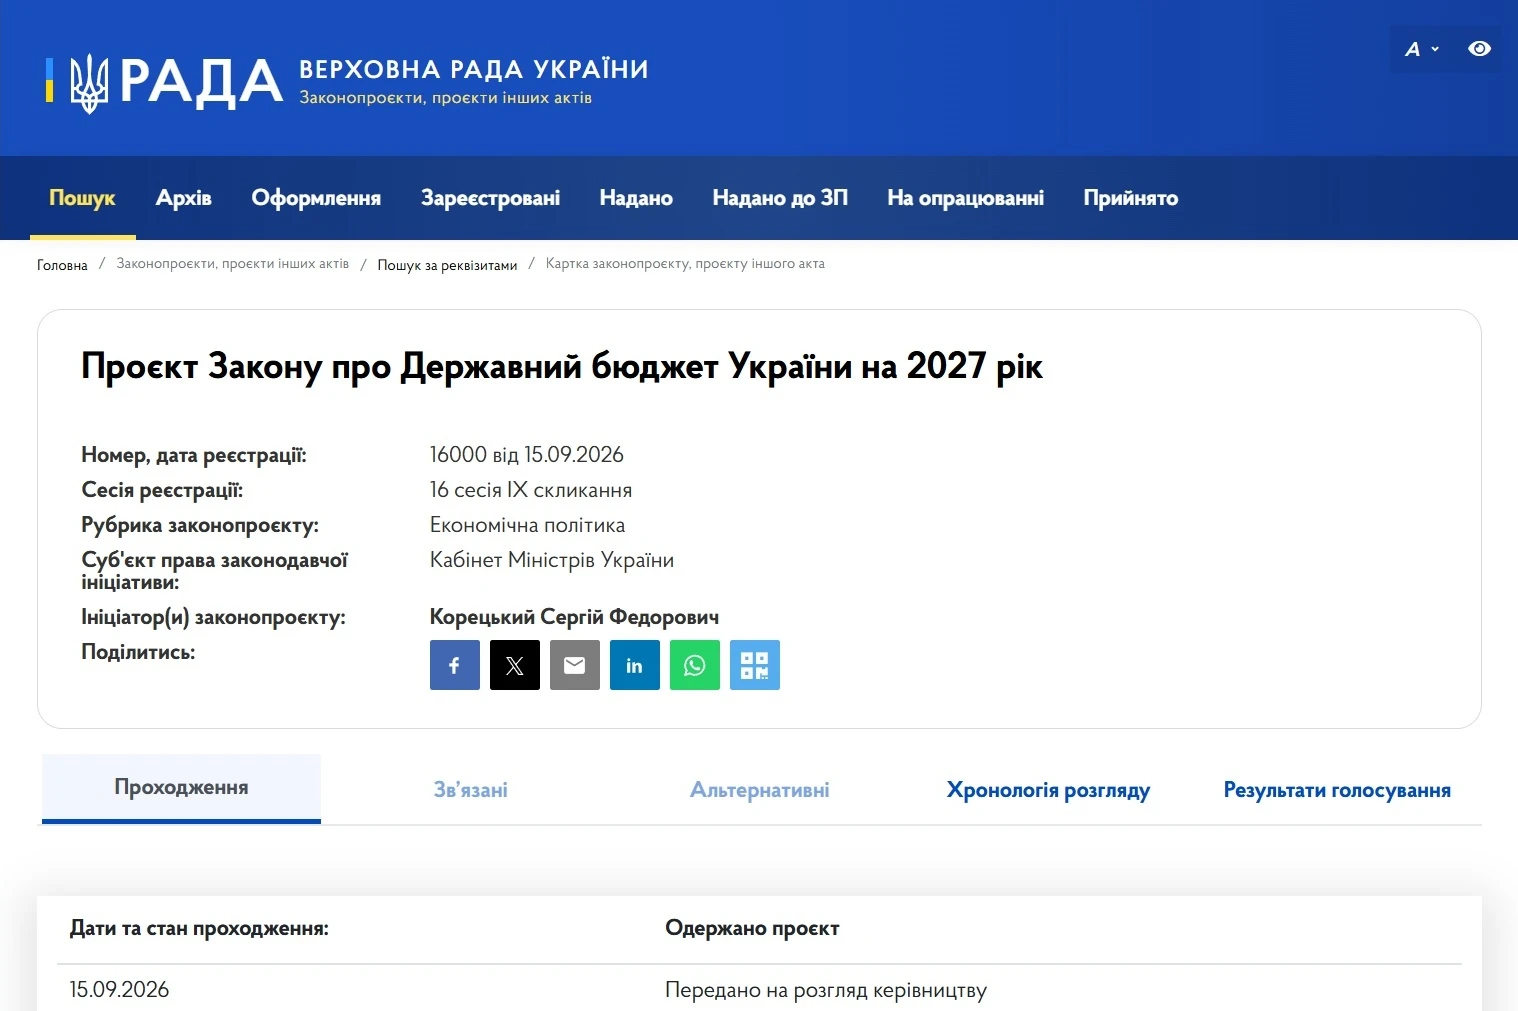
Уряд схвалив Держбюджет-2027: мінімалка 9 546, прожитковий мінімум – 3 819
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці
ПДВ
15.09.2026
ФОП придбав авто: чи можна включити ПДВ до податкового кредиту пояснює ДПС
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
РРО / ПРРО, фіскальні чеки
15.09.2026
Через тривогу касир не провів через РРО чек по еквайрингу: як виправити та чи буде штраф
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
Розрахунки за ЦПД
15.09.2026
Систематичне укладання договорів ЦПД: податкові наслідки
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
Пенсія, соцпільги
15.09.2026
Індексація пенсій-2027: Кабмін визначить розмір підвищення окремо
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
Податкова та фінзвітність
15.09.2026
Декларація з рентної плати: Мінфін пропонує оновити форму та додати нові додатки
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Військовий облік
15.09.2026
Чи повинен ФОП вести військовий облік працівників у 2026 році: обов’язки та штрафи
Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік
Освіта
15.09.2026
Стипендії аспірантів і докторантів збільшились з 1 вересня 2026 року: жодних додаткових рішень не потрібно
Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
РРО / ПРРО, фіскальні чеки
15.09.2026
Коли можна застосовувати резервний РРО та чи потрібен за ним Z-звіт: роз'яснення від ДПС
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

Заробітна плата
15.09.2026
Мінімальна зарплата у 2027 – 9 546 грн: скільки отримуватиме працівник «на руки»
15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
Акцизний податок
15.09.2026
Звіт №1-ВП подається щорічно: де зазначити код виду господарської діяльності
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
Єдиний податок
15.09.2026
Кредиторську заборгованість за фіндопомогою списали: чи виникає повторний дохід у єдинника в 2026 році
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Документообіг, первинні документи
15.09.2026
Положення №88 змінять: що бухгалтеру перевірити вже зараз
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Військовий облік
15.09.2026
Повістка «для уточнення даних»: суд пояснив, коли вона не створює обов’язку з’являтися до ТЦК
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
ЄСВ
15.09.2026
Ставка ЄСВ 8,41% після скасування МСЕК: який документ можна використовувати у 2026 році
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Бронювання, критичність
15.09.2026
Новий функціонал для контролю квоти на бронювання працівників у Дії не працює: стан на 15.09
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Податкова та фінзвітність
15.09.2026
Друга квитанція є, але декларацію не визнали: чи може ДПС відмовити пізніше
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
Державний нагляд
15.09.2026
Нові правила для виробників тютюну з 1 січня 2028: електронний реєстр, GPS-контроль і відеоспостереження
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні