

Ви ФОП і орендуєте майно у фізособи? Тоді для вас є важлива новина: ставка ПДФО з оренди нерухомості знизилась з 18% до 5%. Але чи стосується це компенсації комунальних послуг? І що робити, якщо аванс уже сплатили за старою ставкою? А можна застосувати ставку 5% при оренді автомобіля чи іншого майна? Розбираємося, як ФОП застосовувати нові правила та не помилитися в розрахунках із фізособою.
Оренда нерухомості під 5% ПДФО: на які об’єкти поширюється нова ставка
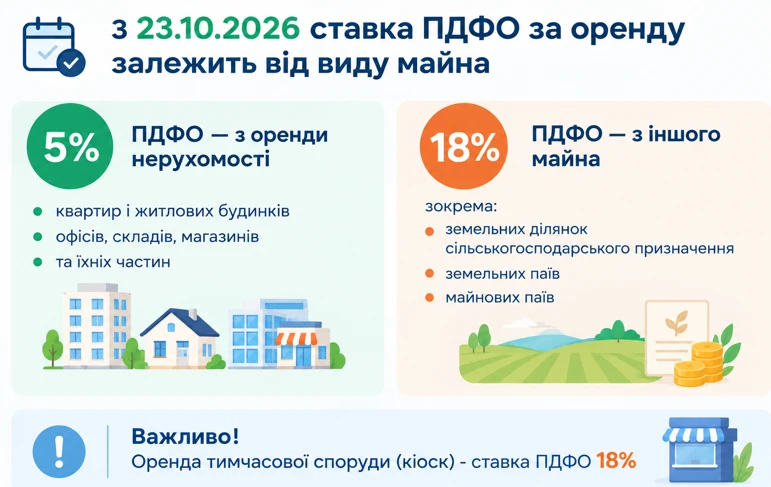
Почнемо з головної зміни. З 23.10.2026 Закон України від 15.10.2026 №5025-IX «Про внесення змін до Податкового кодексу України щодо особливостей оподаткування податком на додану вартість операцій з дистанційного продажу товарів, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях» змінив правила оподаткування доходів фізичних осіб від здавання в оренду житлової та нежитлової нерухомості. А саме – ставку ПДФО зменшили з 18% до 5%.
Пільгова ставка ПДФО 5% застосовується лише до оренди житлової та нежитлової нерухомості:
- квартир,
- житлових будинків,
- офісів,
- складів,
- торговельних приміщень та їхніх частин.
Водночас оподаткування оренди сільськогосподарських земельних ділянок, земельних або майнових паїв, залишається за старою ставкою 18%.
Зверніть увагу, якщо ви орендуєте у фізособи тимчасові приміщення, наприклад, кіоск, то ставка ПДФО залишається на рівні 18%. Тимчасова споруда не є об’єктом житлової або нежитлової нерухомості, тому застосовувати пільгову ставку 5% до такої оренди – не можна.
Також не можна застосувати знижену ставку 5% до оренди авто чи іншого майна. Тут нічого не змінилось – до оренди рухомого та іншого майна ми продовжуємо застосовувати стару ставку ПДФО 18%.
Отже, з цим розібралися – пільгову ставку ПДФО 5% можна застосовувати виключно до доходів за оренду нерухомого майна. Ставка військового збору не змінюється і становить 5%. Йдемо далі.
Орендна плата за жовтень 2026 року: коли застосовувати 18%, а коли 5%
Як же застосувати нові правила, якщо зміни набули чинності посеред місяця? Яку ставку ПДФО застосовувати до орендної плати за жовтень – 18% чи 5%?
Давайте розберемо все по порядку.
Розглянемо найпоширенішу ситуацію, коли орендна плата за поточний місяць сплачується авансом на початку місяця. Саме такий порядок оплати передбачає більшість договорів оренди.
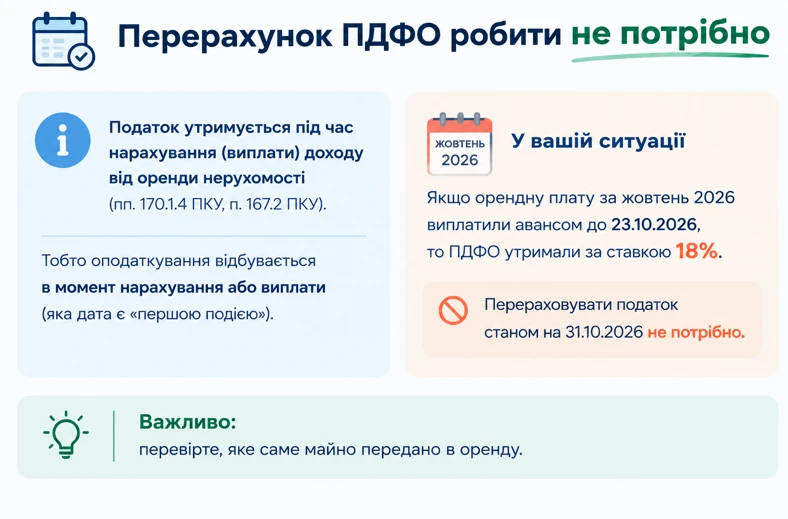
Припустимо, що ФОП перерахував орендну плату на початку жовтня, тобто до 23 жовтня 2026 року. На момент виплати він утримав ПДФО за ставкою 18% і військовий збір за ставкою 5%, а решту суми виплатив фізичній особі-орендодавцю.
Чи потрібно станом на 31 жовтня перераховувати ПДФО за новою ставкою 5%?
Ні, перерахунок робити не потрібно.
Поясню чому. ФОП є податковим агентом по відношенню до фізособи.
В оновленому п. 170.1.4 Податкового кодексу України вказано, що доходи від надання в оренду об'єктів житлової та нежитлової нерухомості оподатковуються податковим агентом під час їх нарахування або виплати – в залежності від того, яка подія відбулась раніше.
Приклад:
Оплата оренди до 23.10, акт – 31.10
ФОП оплатив оренду приміщення 06.10.2026 року. Акт наданих послуг складений 31.10.2026. Сума нарахованої орендної плати – 10000,00 грн.
Оренда: 10000,00 грн.
ПДФО 18% – 1800,00 грн.
ВЗ 5% – 500,00 грн.
На картку фізособи – 7700,00 грн.
На 31.10.2026 перерахунок ПДФО за новою ставкою 5% – не проводимо.
У нашому прикладі першою подією була виплата оренди, під час якої був правомірно утриманий ПДФО за діючою на той момент ставкою 18%. Той факт, що з 23 жовтня ставка знизилась до 5%, не означає, що потрібно повертатися до вже оподаткованої виплати та робити перерахунок ПДФО наприкінці місяця.
Акт від 31 жовтня не змінює ставку по вже виплаченому доходу. Тому акт виконаних робіт за жовтень можна спокійно закривати, залишаючи ставку ПДФО 18%, а з листопада застосовувати вже нову ставку 5%.
Тепер розглянемо цікавішу ситуацію.
Що робити, якщо орендну плату за жовтень не виплачували авансом, а нарахували лише наприкінці місяця? Яку ставку ПДФО застосовувати – 18% чи вже 5%?
Приклад:
Оплати оренди до 23.10 не було, акт 31.10
ФОП не сплачував орендну плату до 23.10.2026 року. Акт наданих послуг складений 31.10.2026 року. Сума нарахованої орендної плати – 10000,00 грн.
Оренда: 10000,00 грн.
ПДФО 5% – 500,00 грн.
ВЗ 5% – 500,00 грн.
На картку фізособи – 9000,00 грн.
На нашу думку, якщо акт нарахування орендної плати за жовтень підписали 31 жовтня 2026 року, то до всієї суми оренди за цей місяць можна застосувати нову ставку ПДФО – 5%.
Пояснимо логіку.
Ми пам’ятаємо, що доходи фізосіб від оренди житлової та нежитлової нерухомості оподатковуються під час їх нарахування або виплати – в залежності від того, яка подія відбулась раніше.
Але як визначити дату нарахування орендної плати? Зазвичай її підтверджують первинним документом, наприклад актом виконаних робіт або наданих послуг. У ньому обов'язково зазначають дату складання.
Тому, якщо акт за жовтень складений і підписаний 31 жовтня, тобто вже після зміни ставки, то всю суму орендної плати за жовтень слід оподаткувати за ставкою 5%.
Також на нашу думку не потрібно розподіляти орендну плату за жовтень на дві частини: з 1 по 22 число та з 23 по 31 число, щоб оподаткувати кожну частину окремо.
Отже, якщо у ФОП нарахування або сплата оренди відбулись після 23 жовтня, то оподатковуємо всю суму оренди за новою ставкою 5%.
Але щоб отримати чітку відповідь, редакція 7eminar вже звернулася до ДПС за роз'ясненням. Щойно отримаємо відповідь, ми опублікуємо її на платформі.
Компенсація комунальних послуг фізособі: за якою ставкою оподатковувати
Але орендна плата – це не єдиний платіж, який ФОП може перераховувати фізособі-орендодавцю. Часто за умовами договору орендар додатково компенсує вартість комунальних послуг. І тут важливо не переплутати ставки!
Якщо ФОП відшкодовує фізособі витрати на комунальні послуги, така компенсація вважається не орендною платою, а іншим доходом фізособи.
Тому пільгова ставка ПДФО 5% на такі суми не поширюється.
Під час виплати компенсації потрібно утримати ПДФО за ставкою 18% та військовий збір – 5%.
Саме таку позицію підтверджує ДПС у ЗІР, категорія 103.02.
У додатку 4ДФ таку виплату відображаємо з ознакою доходу 126, а от орендну плату нерухомого майна з ознакою доходу 196.
Отже, навіть якщо з орендної плати вже утримуєте ПДФО 5%, не застосовуйте автоматично цю ставку до компенсації комунальних послуг. Для цих виплат залишаються старі правила оподаткування.
Комунальні послуги у складі орендної плати: як оформити договір
Якщо ж на етапі укладання договору оренди чи згодом у додатковій угоді сторони домовились, що вартість спожитих комунальних послуг вже включена до орендної плати, то оподаткування буде іншим. В цьому випадку ми вважаємо, що вся сума орендної плати буде оподатковуватись за ставкою ПДФО 5%.
Наприклад, у договорі це може бути прописано так:
Сторони погоджуються, що всі витрати на комунальні послуги (електроенергію, водопостачання, водовідведення, опалення, вивезення побутових відходів тощо), пов'язані з користуванням орендованим приміщенням, враховані у складі орендної плати.
Або ще простіше:
Орендна плата включає витрати на спожиті комунальні послуги. Орендар не відшкодовує такі витрати окремо.
Але тут виникає практичне запитання:
Як визначити суму орендної плати, якщо витрати на комунальні послуги щомісяця змінюються?
Є два варіанти.
Перший варіант – встановити постійну та змінну частини орендної плати.
Постійна частина – це власне плата за користування приміщенням, а змінна – сума, яка враховує витрати на комунальні послуги.
Оскільки комунальні витрати щомісяця різні, то загальна сума орендної плати також буде змінюватись. Тому сторонам доведеться щомісяця узгоджувати її розмір шляхом укладання додаткових угод до договору оренди, і це не завжди буває зручно.
Тому другий варіант – встановити фіксовану суму орендної плати на місяць.
Для цього можна взяти дані про витрати на комунальні послуги за попередній рік, врахувати прогнозне зростання витрат з огляду на інфляцію або зміну валютного курсу, і розподілити отриману суму на 12 місяців.
І ще один дуже важливий момент!
Якщо ви обрали такий підхід, у договорі, акті наданих послуг та інших первинних документах потрібно відображати тільки орендну плату. НЕ повинно бути жодних згадок про обсяги спожитої електроенергії, води чи газу та інші подібні показники. Ви оформлюєте орендну послугу із загальною вартістю, до якої вже включені комунальні витрати. В платіжній інструкції на оплату у призначенні платежу також зазначайте що це сплата орендної плати за відповідний місяць згідно з договором оренди.
Таким чином, комунальні платежі враховуються у складі орендної плати, а не оформлюються як окрема компенсація фізичній особі.
Висновки
- Якщо орендну плату було нараховано або фактично сплачено до 23 жовтня, то застосуємо стару ставку ПДФО 18%. Перерахунок наприкінці місяця робити не потрібно.
- Якщо орендну плату за жовтень сплачували або нараховували після 23 жовтня, то застосовуємо ставку ПДФО 5% до всієї суми оренди за місяць. Проте остаточну крапку в цьому питанні має поставити податкова.
- Якщо плануєте включити комунальні платежі до складу орендної плати, то заздалегідь подбайте про належне оформлення умов договору та порядку розрахунків.
Маєте професійні питання за темами відео?
Ставте їх експертам у сервісі «Особистий консультант» безлімітно й отримуйте відповіді на кожне протягом доби.
Щоб отримати роз’яснення від лекторів, скористайтеся розділом «Консультації лекторів». Відповіді надаються у відеоформаті щовівторка.

Коментарів поки немає
Почніть розмову…
