


 ДОСТУП ДО ПЕРЕГЛЯДУ НЕ НАДАНО
Слухати чи завантажити аудіозапис
Додаткові матеріали
Текстове розшифрування відео
Побудова ефективної бухгалтерської служби полягає у створенні чіткої системи, де відсутня критична залежність від конкретних виконавців. Кваліфікований кадровий склад є суттєвою перевагою, проте за відсутності регламентованої системи звільнення або відсутність працівника призводить до збоїв у роботі підрозділу.
Сильна система мінімізує ризики неефективності окремих співробітників, гарантуючи стабільність процесів незалежно від персональних ротацій.
Ключові питання для побудови бухгалтерської системи
Для формування системного підходу необхідно визначити відповіді на такі питання:
- Які функції має виконувати бухгалтерія?
- Хто відповідає за кожний напрям персонально?
- Звідки надходить первинна інформація та документи?
- Що та в які строки має бути виконано?
- Де розташовані точки контролю процесів?
- Хто здійснює взаємозамінність співробітників у разі їхньої відсутності?
- За допомогою яких інструментів головний бухгалтер контролює функціонування процесів?
Розрахунок навантаження та штатної чисельності
Розбудова бухгалтерського відділу починається з опису функцій та оцінки їхньої трудомісткості, а не з передчасного найму персоналу. Залучення співробітників без чіткого розподілу обов'язків призводить до дублювання задач, підвищеного контрольного навантаження на керівника та загальної неефективності.
Обсяг виручки підприємства не є орієнтиром для визначення чисельності бухгалтерської служби. Розрахунок штату здійснюється на основі аналізу обсягу операцій та складності обліку.
Фактори оцінки обсягу функцій:
- Масштаб бізнесу: кількість юридичних осіб і пов'язаних фізичних осіб — підприємців (ФОП), загальна кількість операцій, чисельність працівників, кількість банківських рахунків і складів.
- Складність обліку: наявність зовнішньоекономічної діяльності (ЗЕД), ПДВ, акцизного податку, виробничих процесів, роздрібних торговельних точок.
- Вимоги до звітності: формат фінансової звітності (прості форми для малого бізнесу чи повний пакет за НП(С)БО/МСФЗ), наявність аудитів, залучення банківського фінансування, формування управлінської звітності.
- Структура групи: належність до національних або міжнародних груп компаній, що вимагає уніфікації облікової політики для консолідації даних фінансовим директором або головним бухгалтером групи.
- Рівень автоматизації: частка ручних операцій та ступінь автоматизації облікових процесів.
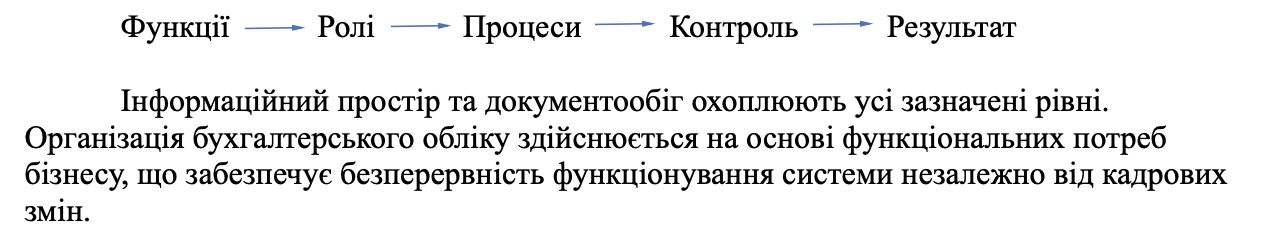
П'ять елементів системи бухгалтерської служби
Функціонування бухгалтерського підрозділу базується на взаємозв'язку п'яти ключових елементів:
- Функції: визначення ділянок обліку та формування структури відділу.
- Люди та ролі: розробка матриці відповідальності (RACI) та посадових інструкцій під конкретні задачі підприємства.
- Процеси: затвердження внутрішніх регламентів, календарів закриття місяця, порядків роботи з банківськими операціями, митними брокерами та декларуванням ПДВ.
- Контроль: створення багаторівневої системи контролю (самоконтроль виконавця, перехресний контроль між ділянками, контрольні функції головного бухгалтера, зовнішній аудит або податкова діагностика).
- Інформація: формування графіків документообігу та встановлення строків подання первинних даних іншими підрозділами.
Діагностика поточного стану бухгалтерії
Прийняття керівництва бухгалтерською службою або її реорганізація вимагає попередньої діагностики існуючих процесів. Основне завдання — зберегти працюючі механізми та усунути виявлені недоліки.
Напрями діагностики:
- Визначення фактичного розподілу щоденних обов'язків між співробітниками.
- Виявлення ділянок обліку та функцій, що не закріплені за відповідальними особами.
- Аналіз фактів дублювання виконаних робіт.
- Оцінка ризиків, пов'язаних із концентрацією ключових процесів на одному співробітнику.
- Облік операцій, що здійснюються поза обліковою системою (ручні розрахунки, додаткові таблиці).
- Фіксація фактів регулярного порушення строків та аналіз залежності від інших підрозділів.
Ознаки неефективної організації бухгалтерії та шляхи їх усунення
|
Ознака проблеми |
Причина виникнення |
Необхідне рішення |
|---|---|---|
|
Закріплення обов'язків на рівні усних домовленостей |
Закріплення функції за конкретною людиною без опису |
Опис функцій та їх розподіл між працівниками |
|
Відсутність перевірки результатів роботи |
Відсутність визначених точок контролю |
Запровадження багаторівневої системи контролю |
|
Виконання однакових дій кількома працівниками |
Відсутність розмежування функціоналу |
Затвердження матриці відповідальності |
|
Узгодження дрібних операцій керівником |
Відсутність порогів делегування повноважень |
Встановлення лімітів самостійного прийняття рішень |
|
Складання звітності в останній день |
Відсутність графіку виконання робіт |
Затвердження календаря закриття періоду |
|
Систематичне запізнення первинних документів |
Відсутність регламенту взаємодії з підрозділами |
Впровадження та контроль графіка документообігу |
|
Зупинка роботи ділянки під час відпустки працівника |
Відсутність системи взаємозамінності |
Закріплення дублюючих виконавців у посадових інструкціях |
Архітектурний порядок побудови бухгалтерської функції
Побудова бухгалтерської служби здійснюється в чіткій послідовності:

5(25)
Урок 1. Як побудувати ефективну бухгалтерську службу
Ірина Літвінчук
5(25)
5(25)
Урок 2. Організаційна структура бухгалтерії
Ірина Літвінчук
5(25)
5(20)
Урок 3. Розподіл функцій між працівниками
Ірина Літвінчук
5(20)
5(21)
Урок 4. Матриця відповідальності бухгалтерської служби
Ірина Літвінчук
5(21)
5(19)
Урок 5. Посадові інструкції та функціональні обов'язки
Ірина Літвінчук
5(19)
5(16)
Урок 6. Регламенти роботи бухгалтерії
Ірина Літвінчук
5(16)
5(17)
Урок 7. Побудова бізнес-процесів бухгалтерської служби
Ірина Літвінчук
5(17)
5(16)
Урок 8. Документообіг між бухгалтерією та іншими підрозділами
Ірина Літвінчук
5(16)
5(15)
Урок 9. Захист від фінансового шахрайства в бухгалтерії
Ірина Літвінчук
5(15)
5(14)
Урок 10. Як масштабувати бухгалтерію разом зі зростанням бізнесу
Ірина Літвінчук
5(14)
5(14)
Урок 11. Типові помилки організації бухгалтерської служби
Ірина Літвінчук
5(14)
5(13)
Урок 12. Практичний кейс: побудова бухгалтерії для підприємства
Ірина Літвінчук
5(13)
5(7)
Розбір домашнього завдання
Ірина Літвінчук
5(7)
Рейтинг успішності студентів курсу
та ваші персональні бали
Нижче ви можете залишити запитання за темами модуля 2. Експерт відповість письмово
Відповідь на запитання ви отримаєте протягом 3 робочих днів
6069

Коментарів поки немає
Почніть розмову…
