


Слухати чи завантажити аудіозапис
«Звітний новий» чи «Уточнюючий» – який тип звіту обрати для виправлення помилки у звітності щодо цільового внеску? Розбираємо, як діяти залежно від строку подання, які показники зазначати в розділах звіту та як виправити помилки на практичних прикладах.
Хто з роботодавців повинен подавати звіт про цільовий внесок
Нагадаємо, що відповідно до Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» звітність про нарахування, обчислення та сплату внеску за невиконання нормативу подають усі роботодавці: як платники, так і не платники внеску.
При цьому роботодавцем вважається юридична особа незалежно від організаційно-правової форми, форми власності та підпорядкування, або фізична особа - підприємець, які використовують працю фізичних осіб на умовах трудового договору (контракту), контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів. Тобто якщо у вас є хоча б 1 найманий працівник – ви є роботодавцем.
Платниками внеску є роботодавці, у яких середньооблікова кількість штатних працівників облікового складу у календарному кварталі становить вісім і більше працівників та які в цьому кварталі не виконали обов’язок щодо нормативу робочих місць для працевлаштування осіб з інвалідністю.
Це означає, що сплачувати внесок повинні роботодавці, які норматив не виконали.
Не платником внеску є зокрема роботодавець із СКШП 8 і більше осіб і який норматив виконав, або якщо СКШП до 7 працівників включно і норматив взагалі виконувати не потрібно.
Проте звітність мають подавати усі – і роботодавці, які є неплатниками внеску, і роботодавці – платники внеску. Підтвердження цьому є в роз’ясненнях податківців.
Різниця тільки буде у тому, як заповнювати цей звіт. Платники внеску заповнюють звіт повністю, зокрема рядок 09 та розділи 1 та 2. Роботодавці, які не є платниками внеску – тільки пустий звіт із заповненими рядками 01–08.
Уявимо, що звіт був поданий роботодавцем, але в ньому припустилися помилки. Це може бути будь-яка помилка – неправильно розрахований норматив, не правильно визначили кількість працівників з інвалідністю які зараховують до виконання нормативу, припустилися помилки в розрахунку середньої кількості працівників в розрахунку середньомісячної зарплати, що вплинуло на розмір цільового внеску. Або роботодавець помилково визначив себе платником цільового внеску за невиконання нормативу працевлаштування осіб з інвалідністю та подав Звіт із нарахованою сумою внеску тощо.
Помилку потрібно виправити.
Коли подавати «Звітний новий», а коли – «Уточнюючий»
Перше, на що потрібно звернути увагу, – коли ви виправляєте помилку. Адже виправити помилки можна як до закінчення граничного строку подання звітності, так і після нього. Для цього існують 2 типи звіту: звітний новий та уточнюючий.
Нагадаємо, що Законом передбачено, що звіт потрібно подати протягом 40 календарних днів після закінчення відповідного кварталу. Тобто звіт за 3 квартал 2026 року слід подати до 9 листопада. Крім того, наказом Мінфіну від 25.08.2026 №453 «Про затвердження форми Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю» (далі – Наказ №453), яким, власне, затверджено форму звітності, встановлені окремі строки подання звіту за минулі квартали 2026 року: за 1 та 2 квартал звітність також слід подати, при чому подати до 9 листопада. При заповненні звіту у рядку 01 потрібно зазначити тип звітності. Наприклад, 011 – якщо ви подаєте звітний тип.
Як виправити помилку у звіті до граничного строку подання
Але якщо звіт вже подано, але із помилкою, то до граничного терміну подання звітності, тобто до 9 листопада, можна подати звітність із типом «звітний новий». Відповідну позначку потрібно проставити у рядку 012. При чому в рядку 02 слід зазначити період, який потрібно відкоригувати.
Якщо помилку виправляють вже після закінчення граничного строку подання звіту, то тоді потрібно подати уточнюючий тип звітності: відповідну позначку потрібно проставити в рядку 013.
Проте тут будьте уважні! Якщо йдеться про виправлення помилок у звітах за 1 та 2 квартали 2026 року, подати «Звітний новий» до 9 листопада, імовірно, не вдасться. В Електронному кабінеті платника податків система наразі не дозволяє відкоригувати звітність за ці періоди шляхом подання форми «Звітний новий». Тому на практиці для виправлення помилок у звітах за 1 та 2 квартали доводиться подавати уточнюючі звіти.
Водночас не виключено, що ДПС ще змінить алгоритм подання виправленої звітності за ці періоди.
Обрати правильний тип звітності – це тільки перша дія роботодавця. Важливо правильно заповнити табличну частину звітності. Залежно від типу звітності вона заповнюється по-різному.
Форма звітності затверджена Наказом №453. Її таблична частина складається з 3-х розділів.
Перший розділ – це розрахунок нормативу, другий – обчислення цільового внеску на підтримку працевлаштування осіб з інвалідністю за звітний період. І третій розділ – це виправлення суми внеску за попередні звітні періоди. Саме з назви 3 розділу вже стає зрозумілим, що його заповнюють у разі виправлення помилок попередніх звітних періодів.
А це означає, що при поданні звіту із типом «Звітний новий» третій розділ взагалі не буде заповнюватися.
Як заповнити «Звітний новий»: приклад виправлення помилки
Як же виправити помилку у звіті із типом звітний новий?
Дуже просто – потрібно наново заповнити розділ 1 та 2 звіту за звітний період. А 3 розділ залишити порожнім.
Приклад 1
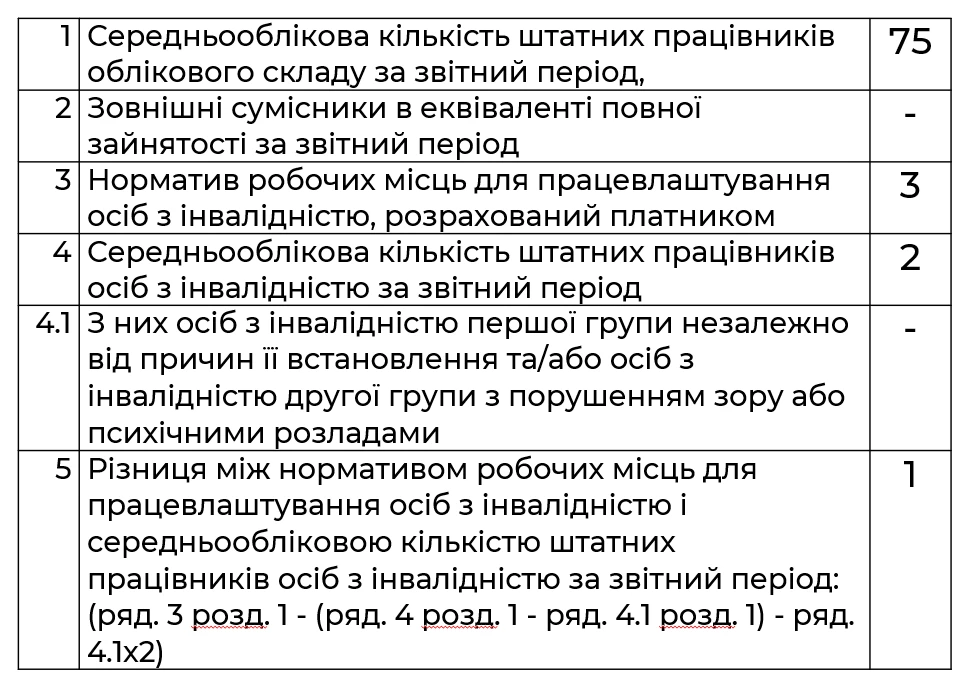
Припустимо, що роботодавець подав звіт за 3 квартал. Норматив для нього складає 3 особи, зараховано до нормативу 2 особи. Тобто невиконаний норматив склав 1 особа. Роботодавцю потрібно розрахувати цільовий внесок.
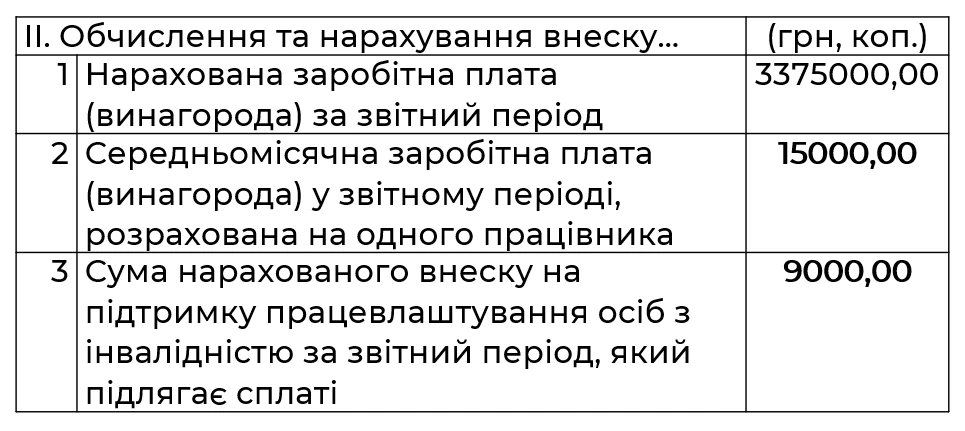
Але при заповнені 2 розділу він неправильно обчислив середньомісячну зарплату – зазначив у звіті із типом звітний 15000 грн замість 20000 грн. Відповідно і сума внеску була визначена невірно. Потрібно 12000 грн, а було зазначено 9000 грн.
При поданні коригуючого звіту до 9 листопада, потрібно заповнити такі рядки:
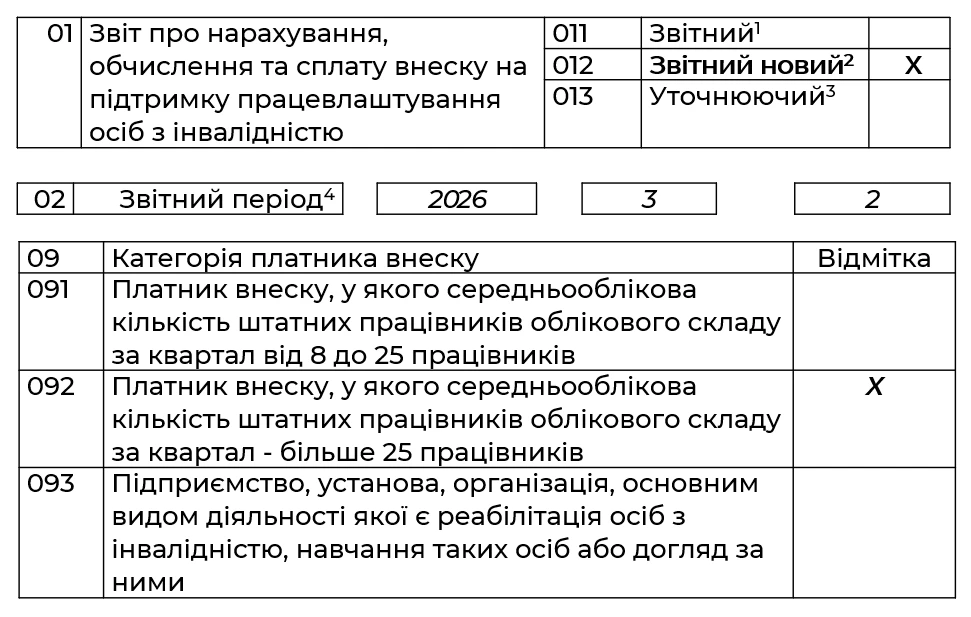
Заголовна частина – будуть заповнені рядки 01–08. При чому в рядку 012 слід обрати тип звітності – звітний новий.
У рядку 02 укажіть звітний період та правильні реєстраційні й ідентифікаційні дані роботодавця відповідно до форми Звіту.
Далі в рядку 09 зазначте категорію платника внеску. В наведеному прикладі позначку слід проставити в рядку 092.
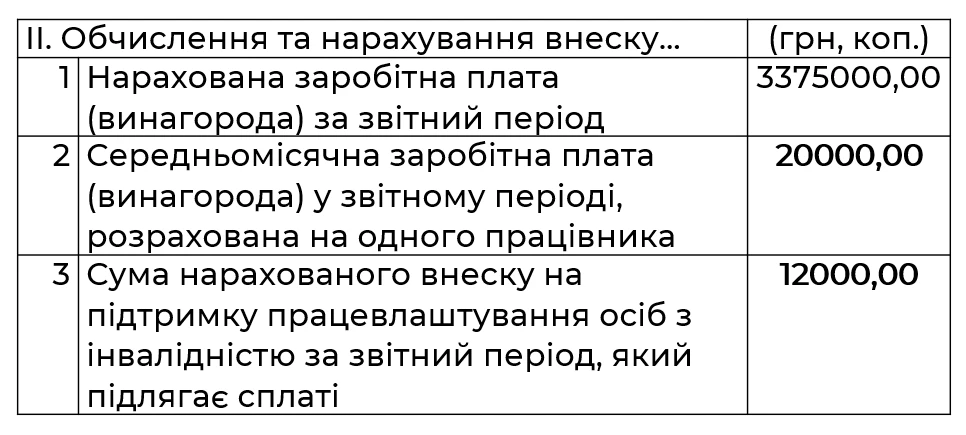
Потім переходимо до табличної частини звіту. Якщо в 1 розділі помилок не було, то він буде заповнити так само як і в звітній формі. Помилка була в 2 розділі звіту, тому в звітній новій формі тут просто зазначаємо правильні дані.
А ось розділ 3 заповнювати взагалі не потрібно. Залишайте усі його рядки порожніми. У ньому не потрібно повторювати суму помилково нарахованого внеску або зазначати її зі знаком «мінус».
Як виправити помилку після граничного строку подання звіту
Як виправити помилку у звіті після граничного строку подання, тобто з типом уточнюючий?
Приклад 2
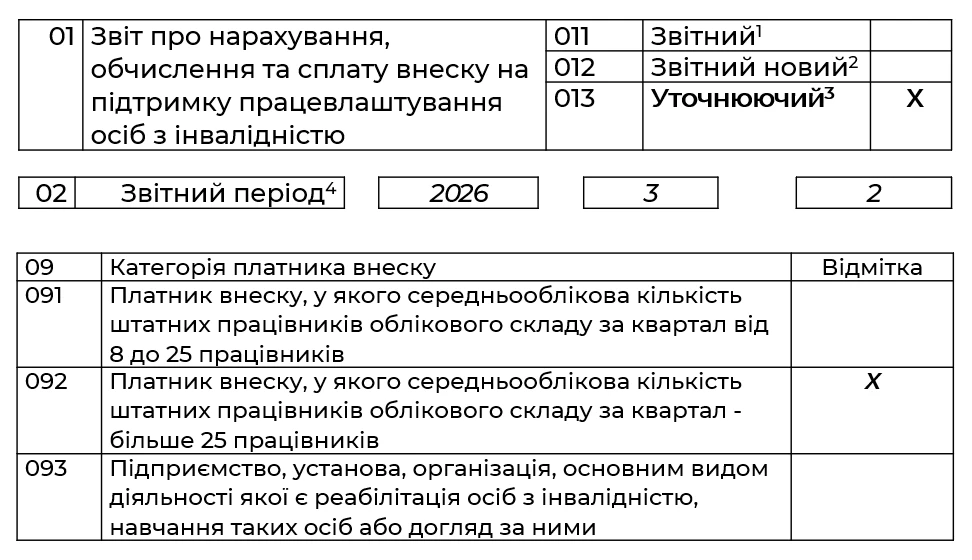
Спочатку заповнюємо реквізитну частину. Тобто будуть заповнені рядки 01–08. У рядку 013 проставте тип звітності – уточнюючий. У рядку 02 укажіть звітний період, який буде коригуватися та правильні реєстраційні й ідентифікаційні дані роботодавця відповідно до форми Звіту. В рядку 09 зазначте категорію платника внеску.
Далі переходимо до табличної частини звіту. Давайте візьмемо числові дані попереднього прикладу, але припустимо, що помилку у звіті за 3 квартал виправляємо наприкінці листопада. Спочатку вам потрібно заповнити 1 та 2 розділи звіту. Зазначайте тут ваші правильні дані.
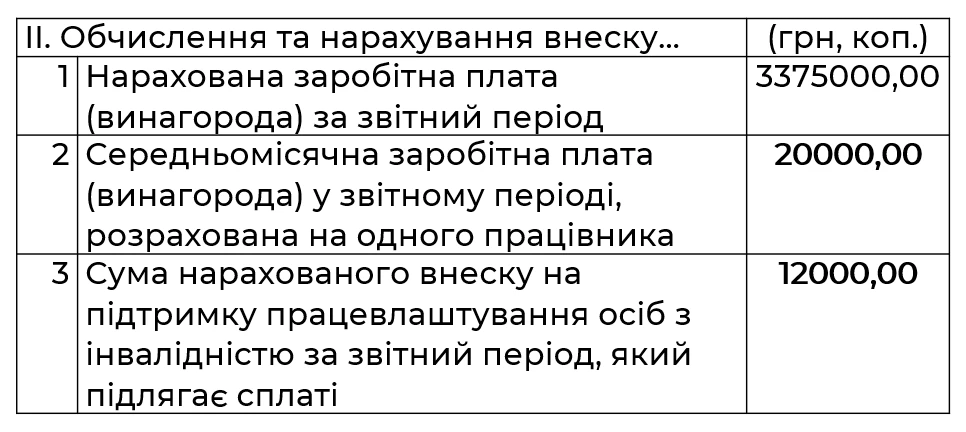
Наприклад помилка також була у розмірі середньомісячної зарплати та сумі цільового внеску. У вас будуть правильні дані.
Оскільки помилку виправлять у звіті зі типом уточнюючий, то потрібно заповнити 3 розділ.
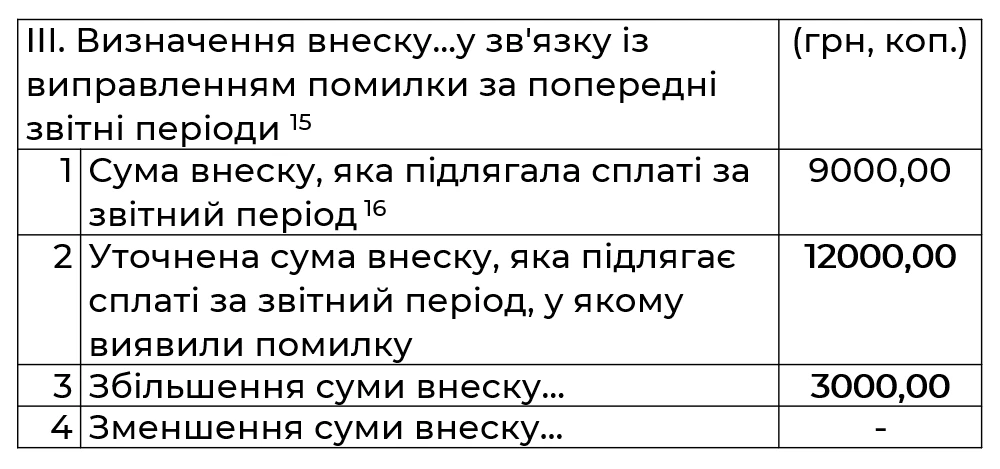
В рядку 1 зазначте ту суму внеску, який був зазначений раніше, наприклад в звіті із типом звітний. В нашому прикладі 9000 грн. В рядку 2 зазначайте уточнену суму внеску – 12000 грн. Далі потрібно заповнити один із рядків – 3 якщо потрібно донарахувати внесок, 4 – якщо потрібно зменшити суму внеску. В нашому прикладі сума внеску збільшується, тому в рядку 3 зазначаємо 3000 грн, а рядок 4 не заповнюємо.
В рядку 5 також слід проставити суму пені, яку роботодавець має сплатити відповідно статті 20-1 Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні».
Давайте розглянемо ще один приклад.
Приклад 3
Припустимо, що сума внеску, яка була розрахована роботодавцем склала 12000 грн, але через неправильно розраховану середньомісячну зарплату розмір внеску складає 10800 грн. Тобто було помилково зазначено більшу суму внеску.
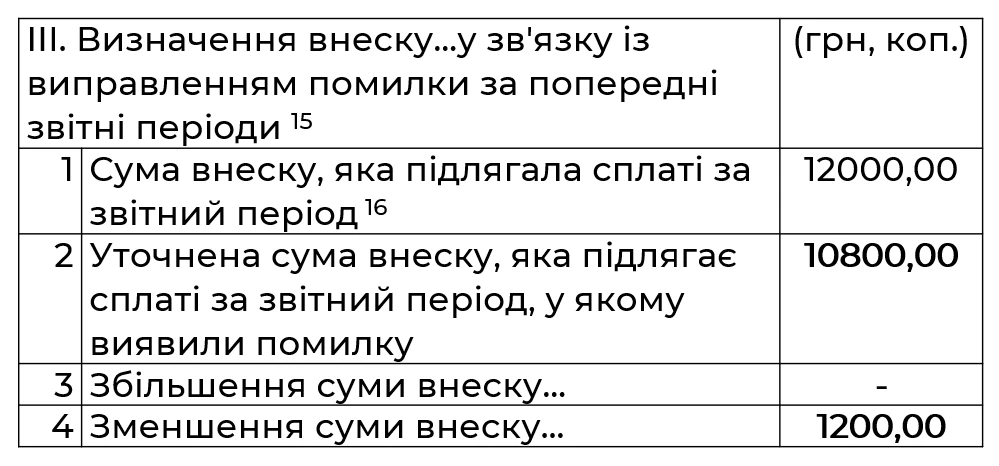
В даному випадку в 1 та 2 розділі уточнюючого звіту зазначаємо правильні дані, а розділ 3 заповнюємо таким чином.
В рядку 1 зазначаємо 12000 грн – суму внеску, який був зазначений раніше у звіті. В рядку 2 зазначаємо уточнену суму внеску – 10800 грн. Рядок 3 та 5 не заповнюємо, а в рядку 4 зазначаємо суму на яку слід зменшити внесок – 1200 грн. При чому в рядку 4 зазначаємо позитивне значення, без знаку мінус.
Висновки
- Якщо роботодавець припустив помилку у сумі внеску, який зазначив у звіті, помилку слід виправити.
- Якщо коригування звіту буде проводитися до граничного терміну подання звіту, подавайте звітну нову форму, якщо після – уточнюючу.
- При поданні звітної нової форми заповнюйте правильні дані в 1 та 2 розділі звіту, а 3 розділ заповнювати не потрібно
- При поданні уточнюючого звіту буде заповнені 1 та 2 розділ із правильними даними та 3 розділ, в якому потрібно показати суму внеску на збільшення або зменшення.

Коментарів поки немає
Почніть розмову…
