


Якщо ви вже звикли до декларації ПДВ настільки, що потрібний рядок знаходите майже автоматично, – є новина, яка може змусити вас трохи пригальмувати. Мінфін планує змінити структуру декларації з ПДВ. Проєкт наказу вже оприлюднила ДПС. І хоча поки що це лише проєкт, бухгалтеру варто звернути увагу на зміни. Розберемо, як зміниться нова форма ПДВ-звітності.
ПДВ-декларацію хочуть зробити простішою. Мінфін пропонує змінити її форму та порядок заповнення. Змінюються номери рядків, перенумеровуються додатки, перебудовується порядок відображення окремих коригувань, а частину інформації планують більш чітко зав’язати на Д1.
Зверніть увагу!
Поки що це проєкт змін. Нові правила ще не діють. Але розібратися з ними заздалегідь варто, тому що після затвердження доведеться змінити не тільки саму звичку заповнювати декларацію, а й свої робочі алгоритми. Давайте подивимося, що саме планують змінити і до чого готуватися бухгалтеру.
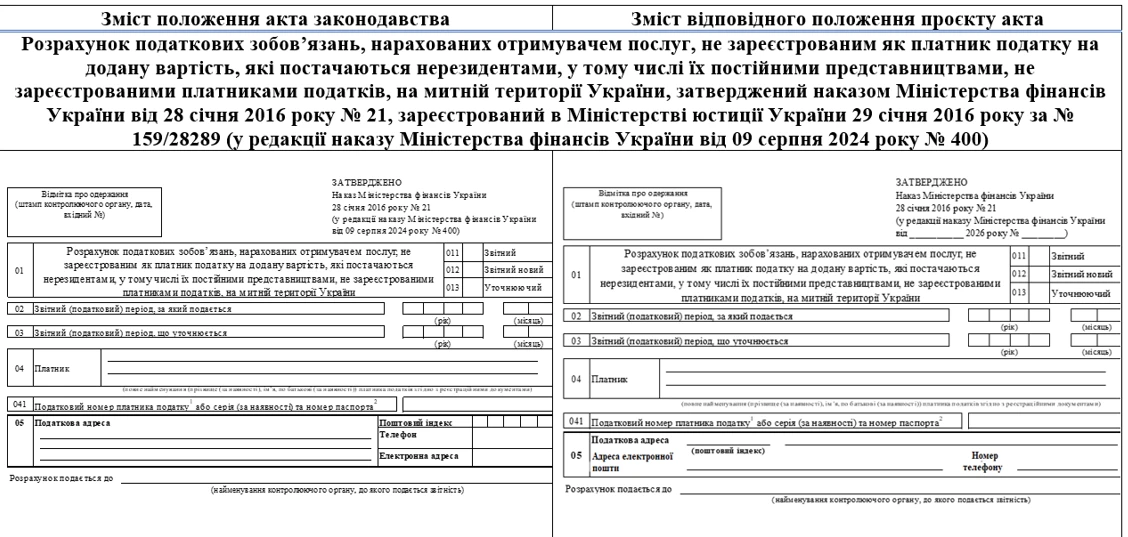
Зміни у Додатках до Декларації
Головна ідея – скоротити кількість рядків декларації, об’єднати взаємопов’язані показники та зробити структуру звіту більш послідовною.
Але найцікавіші зміни – у додатках.
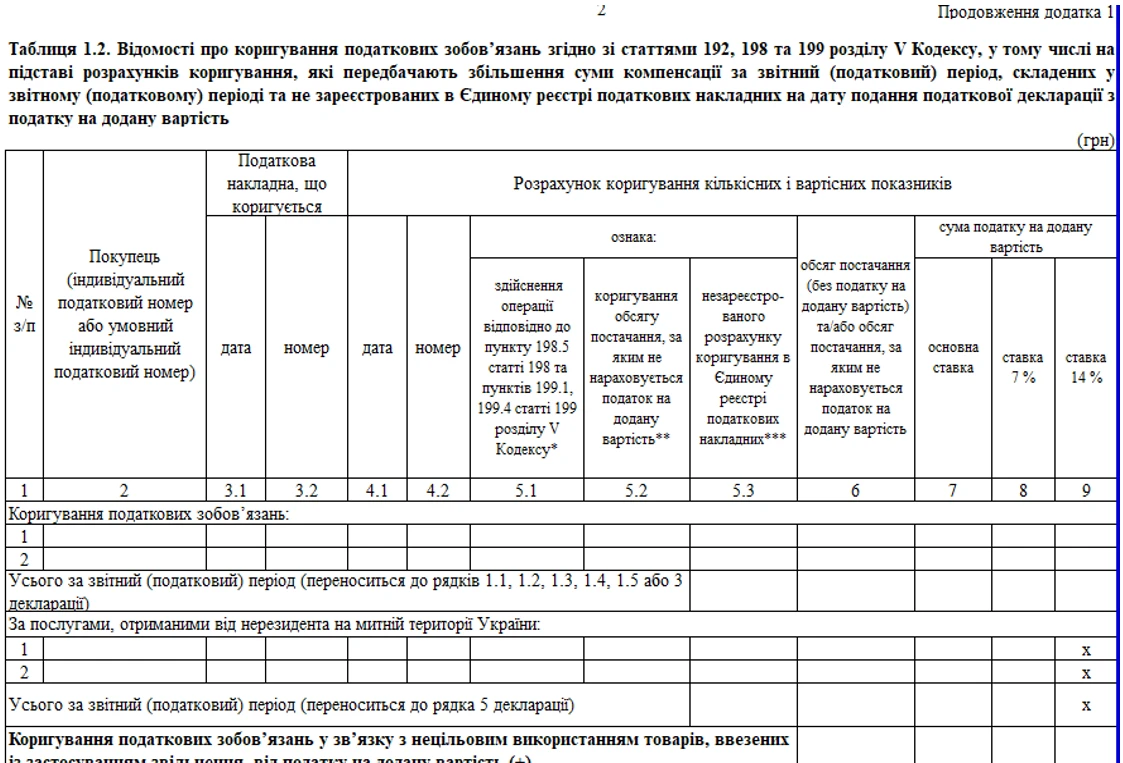
Зокрема, планують змінити додаток Д1. У його таблиці 1.2 пропонують відображати всі коригування податкових зобов’язань за відповідний звітний період.
При цьому залишається окремий механізм для ситуацій, коли збільшується сума компенсації, а розрахунок коригування складений, але на момент подання декларації ще не зареєстрований у ЄРПН.
Ще одна важлива зміна стосується перерахунку частки використання товарів, послуг та необоротних активів в оподатковуваних операціях.
Розрахунки коригування, складені за результатами такого перерахунку, планують перенести з Д5 до таблиці 1.2 Д1. Для них введуть окрему ознаку.
Водночас відповідну таблицю Д5 хочуть виключити.
Тобто бухгалтеру доведеться звикати не лише до нової форми декларації, а й до іншого розподілу інформації між додатками.
Додатки перенумеровуються, а разом із цим змінюється їх функціональне «закріплення». Наприклад, те, що зараз бухгалтер шукає у Д4, у проєкті буде вже в Д3.
Інформація про ПДВ, не сплачений через податкові пільги, зараз міститься в Д5, а в проєкті – у Д4.
Розрахунок частки використання придбань в оподатковуваних операціях зараз – Д6, а стане Д5.
А скарга на помилки в обов’язкових реквізитах податкової накладної або порушення строків її реєстрації зараз подається у Д7, а за проєктом – у Д6.
Тому після затвердження форми найкраще одразу зробити собі просту таблицю: було → стало. Ми обов’язково зробимо такий порівняльний матеріал на сайті Бухгалтерської платформи №1, та проведемо вебінари по детальному розгляду змін.
Ще одна важлива зміна – коригування і Д1
Але є і суттєвіші зміни, ніж просто перенумерація додатків. У розділі V Мінфін фактично перебудовує логіку заповнення окремих рядків декларації та переносить частину інформації між декларацією і Д1.
Частину інформації про коригування планують відображати саме через таблиці Д1. Тобто логіка стає приблизно такою:
- у декларації – основний показник,
- у Д1 – деталізація, яка пояснює, звідки цей показник взявся.
І це треба буде відстежувати особливо уважно. Тому що помилка може виникнути не лише у самій декларації. Можна правильно визначити суму, але поставити її не в ту таблицю Д1 або не пов’язати з потрібним рядком декларації.
Саме тому після затвердження нової форми треба буде перевірити весь ланцюжок:
податкова накладна → коригування → Д1 → рядок декларації.
Податковий кредит: змінюється карта рядків
Тепер подивимося на саму декларацію.
У розділі «Податковий кредит» змінюються номери рядків. Те, що зараз бухгалтер шукає у рядках 10, 11 і 13, у проєкті переходить відповідно до 7, 8 і 9. Тобто придбання з ПДВ, імпорт, послуги від нерезидента – операції залишаються, змінюється їхнє місце в декларації.
І тут є важлива деталь. Окремий рядок 12 для погашених податкових векселів прибирають. Інформацію про них планують показувати вже в таблиці 2.1 Д1.
Тобто загальна тенденція проєкту стає зрозумілою:
менше деталізації в самій декларації – більше інформації в Д1.
Так само окремі рядки для коригування податкового кредиту та коригування через незареєстрований розрахунок коригування більше не залишаються у старому вигляді.
А тепер – від’ємне значення
Тут зміни вже більш помітні. Зараз від’ємне значення – це рядок 16.
У проєкті – рядок 10. При цьому те, що зараз розподілено між 16.1, 16.2 та 16.3, у новій формі концентрується переважно в 10.1 та 10.2. Тобто кількість підрядків скорочується, а кілька показників об’єднуються. Але це тільки початок. Бо далі змінюється і сам розрахунок за звітний період.
Розділ III теж отримує нову нумерацію:
Зараз:
- податкові зобов’язання – рядок 6;
- податковий кредит – 11;
- позитивна різниця – 12;
- від’ємна – 13.
У проєкті це вже: 9, 17, 18 і 19 відповідно.
Для практики важливо, що після затвердження змін доведеться оновити не тільки форму декларації, а й свої шаблони, пам’ятки та внутрішні інструкції.
Найцікавіше – що буде з від’ємним значенням далі. Зараз це рядок 13. У проєкті – 19. А вже з нього вибудовується цілий маршрут:
- 19 → 20 → 20.1 або 20.2 → 20.3 → 21.
Тобто окремо визначається сума в межах реєстраційного ліміту, сума на погашення податкового боргу, бюджетне відшкодування і залишок, який переходить далі.
А рядок 21 – це вже сума, яка переходить у наступний період. І в наступній декларації вона потрапляє до рядка 10.1.
Отже, формується новий цикл: цього періоду – 21 → наступного періоду – 10.1.
Для бухгалтера це означає: потрібно буде не просто запам’ятати нові цифри, а перевірити весь маршрут від’ємного значення від виникнення до перенесення в наступний період.
Зміни в частині податкових зобов’язань
Окремо Мінфін деталізує компенсаційний ПДВ. Є зміни і в частині податкових зобов’язань.
Для операцій, за якими нараховується компенсаційний ПДВ, проєкт чіткіше розділяє показники за ставками:
- 4.1 – основна ставка;
- 4.2 – 7%;
- 4.3 – 14%.
І для коригувань передбачаються відповідні підрядки.
Тобто бухгалтеру буде простіше бачити, яка саме ставка формує відповідне податкове зобов’язання, але водночас треба буде уважніше розкладати операції по рядках.
І це тільки частина змін в рядках Декларації і її Додатках, все ще потрібно буде розбирати детально. Наші експерти підготують аналітичний матеріал і навчальні курси.
Висновки
- Отже, якщо подивитися на проєкт у цілому, Мінфін справді намагається спростити конструкцію декларації: скоротити окремі рядки, об’єднати показники та перенести частину деталізації до Д1.
- Якщо його затвердять, нові форми застосовуватимуться через два місяці після офіційного опублікування наказу. Тому після його затвердження бухгалтеру доведеться перевірити насамперед три речі: нові номери рядків, нові додатки і новий маршрут від’ємного значення.
- Зараз головне відстежувати, коли стане проєкт наказом і якою буде остаточна форма. Тому що «спростити декларацію» – це добре звучить. Але для бухгалтера важливо інше: де саме тепер шукати потрібний показник і куди його ставити.
- Ми обов’язково будемо проводити навчальні вебінари і курси, і допоможемо вам розібратися з новими формами складання ПДВ-звітності.
Маєте професійні питання за темами відео?
Ставте їх експертам у сервісі «Особистий консультант» безлімітно й отримуйте відповіді на кожне протягом доби.
Щоб отримати роз’яснення від лекторів, скористайтеся розділом «Консультації лекторів». Відповіді надаються у відеоформаті щовівторка.

Коментарів поки немає
Почніть розмову…
