


Лектор відеокурсу
-
Ірина Літвінчук
Незалежний експерт з питань бухгалтерського обліку та оподаткування, ACCA DipIFR
Про що дізнаєтесь?
- Як оцінити стан бухгалтерського обліку, визначити обсяг відновлення та побудувати план робіт.
- Де шукати дані для відновлення: електронний кабінет, ЄРПН, банк, звітність, реєстри та контрагенти.
- Як покроково відновити банк, ПДВ, зарплату, касу, основні засоби, запаси та сформувати коректний баланс.
- Як працювати з уточнюючою звітністю, податковими ризиками та приймати рішення щодо виправлення помилок.
- Як вести проєкт відновлення в BAS, оформити документи та правильно завершити роботу з клієнтом.
 ДОСТУП ДО ПЕРЕГЛЯДУ НЕ НАДАНО
Слухати чи завантажити аудіозапис
Додаткові матеріали
Текстове розшифрування відео
Закриття періодів є фінальним етапом відновлення бухгалтерського обліку. Переходити до нього слід лише після максимальної реконструкції та повного внесення даних про активи й зобов'язання на основі достовірних джерел, а також після врегулювання всіх спірних питань.
Послідовність та принципи закриття періодів
Хронологічний порядок
На відміну від інвентаризації, яка проводиться від поточної дати назад у часі, закриття періодів здійснюється в чіткій хронологічній послідовності — від найдавнішого періоду відновлення до поточного моменту.
Помісячний підхід та перевірка вхідних залишків
Закриття рекомендовано проводити помісячно. Перед закриттям першого місяця періоду відновлення (наприклад, січня 2024 року) необхідно переконатися, що попередній період (23-й рік) повністю закритий та заблокований для редагування.
У разі виявлення від'ємних залишків або помилок у попередньому періоді їх виправлення здійснюється із застосуванням рахунку 44 для виведення коректного вхідного сальдо.
Алгоритм опрацювання місяця
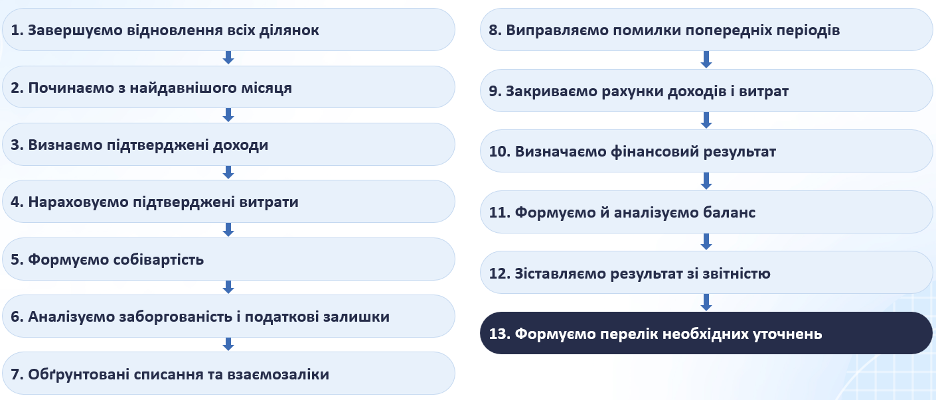
- Закриття найдавнішого незакритого місяця: проведення собівартості, донарахування належних доходів і витрат, їх розподіл та згортання на фінансовий результат.
- Контроль відсутності від'ємних сальдо та системних помилок у закритому місяці.
- Перехід до закриття наступного місяця.
Виконання процедури в такій послідовності є обов'язковим, оскільки наявність помилок у попередньому місяці призведе до їх перенесення на наступні періоди та потреби в суцільному перезакритті обліку. Після закриття місяця встановлюється заборона на його редагування. Внесення змін можливе виключно за рішенням керівника проєкту за наявності належного обґрунтування.
Визначення доходів і витрат
Доходи та витрати відображаються за методом нарахування, а не за касовим методом. Операції відносяться до того періоду, в якому вони фактично виникли, незалежно від дати оплати чи дати фізичного отримання первинного документа.
У разі отримання документа із запізненням (наприклад, отримання у серпні 2026 року акта за січень 2024 року) проведення в обліку за січень 2024 року здійснюється на підставі бухгалтерської довідки. До довідки додається отриманий акт та, за наявності, листування щодо відновлення документів.
Черговість відображення операцій за місяць:
- Підтверджені первинними документами операції:
- Реалізація та собівартість реалізації;
- Заробітна плата, податки та ЄСВ;
- Амортизація;
- Оренда, комунальні послуги, послуги зв'язку;
- Банківські комісії;
- Послуги постійних контрагентів;
- Податкові зобов'язання, списання, курсові різниці, компенсуючі податкові зобов'язання.
- Регулярні та постійні витрати: Формується перелік регулярних витрат (оренда, охорона, зв'язок, інтернет, програмні сервіси, ліцензійні платежі, юридичні та бухгалтерські послуги, комунальні платежі, страхування, проценти). Відсутність документа за окремий період не означає відсутність самої операції, тому щодо таких витрат ініціюється адресний запит документації.
- Формування собівартості: Після нарахування амортизації та регулярних витрат розраховується собівартість, відображаються записи за рахунком 90, розподіляється рахунок 91, після чого здійснюється закриття на фінансовий результат.
Статуси даних та відмова від адаптації обліку під стару звітність
Для кожного показника фіксується рівень його підтвердженості (підтверджено, не підтверджено, реконструйовано, потребує виправлення). За вказівкою замовника окремі операції можуть закриватися на підставі бухгалтерської довідки із обов'язковою фіксацією цього факту.
Неприпустимі дії при відновленні обліку:
- Штучне підганяння даних обліку під раніше подану звітність чи декларації;
- Формування умовних або фіктивних актів;
- Списання або закриття залишків за відсутності підтвердних документів;
- Штучне збільшення витрат.
Відхилення відновленого об'єктивного обліку від раніше поданої звітності є нормальним явищем, якщо звітність складалася на основі неповних даних. Прийняття рішення щодо подання уточнюючих розрахунків належить до компетенції замовника після надання йому опису відповідних ризиків.
Специфіка завдань відновлення залежно від мети
- Відновлення для підготовки до перевірки: пріоритетом є документальне підтвердження кожної суми, мінімізація припущень та готовність обґрунтувати кожну операцію.
- Управлінське відновлення: припустимим є ширше використання розрахункових оцінок. Непідтверджені суми відображаються в окремому статусі, а фінансовий результат формується з урахуванням виявлених ризиків.
Особливі та супутні операції перед закриттям місяця
Перед підбиттям підсумків місяця проводиться аналіз та відображення таких елементів:
Дебіторська та кредиторська заборгованість
- Аналіз заборгованості, що виникла до або під час періоду відновлення, на предмет наявності підстав для її списання, ліквідації контрагента або створення резерву сумнівних боргів;
- Документальне обґрунтування будь-яких взаємозаліків (наявність актів звірки, двосторонніх угод або письмових підтверджень).
Податковий облік
- Щомісячний аналіз невикористаного та непідтвердженого податкового кредиту з ПДВ. У разі закінчення граничного строку підтвердження або права на використання, відповідні суми списуються на витрати;
- Щомісячне нарахування податків, що сплачуються раз на рік (екологічний податок, податок на майно, земельний податок, транспортний податок);
- Врахування періодичності звітування (щоквартально або раз на рік) при розрахунку та нарахуванні податку на прибуток для виходу на коректний підсумковий показник.
Витрати та доходи майбутніх періодів
- Щомісячне списання та розподіл витрат майбутніх періодів (рахунок 39);
- Облік та щомісячне визнання доходів майбутніх періодів (рахунок 69), зокрема щодо авансових орендних платежів, грантів та цільового фінансування.
Розрахунки з працівниками та підзвітними особами
- Нарахування резерву відпусток та проведення його дооцінки;
- Оформлення та відображення авансових звітів або визнання додаткового блага;
- Відображення результатів інвентаризації (списання нестач, оприбуткування надлишків).
Дивіденди (рахунок 443)
При виплаті дивідендів відновлюються рішення загальних зборів учасників із зазначенням періоду, суми та отримувачів. Якщо рішення прийнято в одному періоді, а виплата здійснюється пізніше, контролюються строки сплати податків. У разі сплати податків одночасно з фактичною виплатою коштів, рішення загальних зборів оформлюються окремо під кожну фактичну виплату.
Нетипові та разові операції
Щомісячно аналізуються операції з продажу активів, безоплатної передачі, отримання та повернення фінансової допомоги, внесків до статутного або додаткового капіталу, прощення боргу, страхових відшкодувань, штрафів, пені, судових рішень та курсових різниць.
Формування фінансового результату та підсумковий контроль
Порядок закриття рахунків:
- Перевірка повноти відображення доходів і витрат;
- Закриття виробничих рахунків та розподіл загальновиробничих витрат;
- Формування собівартості;
- Закриття рахунків доходів і витрат на фінансовий результат;
- Розрахунок податку на прибуток;
- Визначення показника нерозподіленого прибутку (непокритого збитку).
Аналізуються динаміка та адекватність сформованого фінансового результату на відсутність необґрунтованих відхилень.
Перевірка балансу
Технічна збіжність балансу не є виключним підтвердженням його достовірності. Залишки за статтями основних засобів, запасів, розрахунків та інших активів і зобов'язань повинні мати підтвердження.
по кожному закритому місяцю фіксується:
- Статус відновлених ділянок;
- Підтверджені та розрахункові показники;
- Проведені коригування, списання та взаємозаліки;
- Фінансовий результат;
- Розбіжності з раніше поданою звітністю та перелік необхідних уточнень.
Загальна схема послідовності дій при закритті періодів
5(15)
Оновлений формат навчання! Як дивитись, слухати або читати всі уроки?
Ірина Літвінчук
5(15)
4.8(18)
Урок 1. Що таке відновлення обліку і чим воно відрізняється від виправлення помилок. Визначення, межі поняття, типові ситуації — звільнення бухгалтера, втрата бази, перехід з аутсорсингу, тривала відсутність обліку
Ірина Літвінчук
4.8(18)
5(13)
Урок 2. Оцінка обсягу робіт: питання для оцінки масштабу, Анкета-опитувальник, червоні прапорці, чого не варто обіцяти на цьому етапі
Ірина Літвінчук
5(13)
5(13)
Урок 3. Глибина відновлення: за весь період чи тільки за 1095 днів. Строки давності за ПКУ, коли вони не діють, як оцінити бажаний строк
Ірина Літвінчук
5(13)
5(13)
Урок 4. Коли відновлювати немає сенсу: ліквідація як альтернатива. Критерії вибору, орієнтовні витрати на ліквідацію vs відновлення, ризики обох варіантів
Ірина Літвінчук
5(13)
5(13)
Урок 5. Юридичне оформлення відносин з клієнтом. Договір на відновлення, акт прийому-передачі документів і доступів, межі відповідальності бухгалтера, NDA
Ірина Літвінчук
5(13)
5(13)
Урок 6. Практичний кейс: ТОВ на загальній системі, 2 роки без обліку — братися чи ні. Покрокова оцінка ситуації з реальними вхідними даними, оцінка можливостей
Ірина Літвінчук
5(13)
5(11)
Урок 1. Чекліст діагностики: 20 пунктів, з яких починається кожен проєкт. Послідовність перевірки клієнта, що фіксувати в робочому файлі, як структурувати первинну оцінку стану обліку
Ірина Літвінчук
5(11)
5(12)
Урок 2. Електронний кабінет платника: повне джерело інформації про клієнта. Подана звітність, інтегрована картка платника, стан розрахунків з бюджетом, акти звірок
Ірина Літвінчук
5(12)
5(12)
Урок 3. Витяги з ЄДР та реєстрів: повна картина юрособи. Що замовляти, як читати, на що звертати увагу — КВЕДи, статутний капітал, директор, бенефіціари, історія змін
Ірина Літвінчук
5(12)
4.9(10)
Урок 4. Аналіз поданої звітності: аналіз задекларованих даних та пошук розбіжностей. Декларації з прибутку, ПДВ, ЄСВ, об'єднана звітність — типові розбіжності між ними та як їх виявляти
Ірина Літвінчук
4.9(10)
5(9)
Урок 5. ЄРПН як джерело відновлення господарських операцій. Контрагенти, номенклатура, обсяги
Ірина Літвінчук
5(9)
5(10)
Урок 6. Зовнішні джерела: банк, контрагенти, ПФУ. Виписки за тривалий період і закритими рахунками. Запити до контрагентів, акти звірок. Зарплатні дані через ПФУ та об'єднану звітність
Ірина Літвінчук
5(10)
5(9)
Урок 7. Карта проблем, пріоритезація, інвентаризація. План робіт з виявлених проблем. Інвентаризація ОЗ і запасів, як точка відліку
Ірина Літвінчук
5(9)
5(8)
Урок 8. Практичний кейс: Діагностика ТОВ і формування робочої теки. Проходимо чекліст, заповнюємо карту проблем, формуємо теку, складаємо план відновлення
Ірина Літвінчук
5(8)
5(8)
Урок 1. Фіксація вхідної точки і план відновлення. Визначення останньої достовірної звітності. Відновлення з нуля. Послідовність ділянок, залежності між ними
Ірина Літвінчук
5(8)
5(8)
Урок 2. Відновлення банку: рознесення виписок в облік. Імпорт у програму, рознесення на рахунки обліку, нерозпізнані платежі, валютні операції, курсові різниці
Ірина Літвінчук
5(8)
5(8)
Урок 3. Відновлення розрахунків з контрагентами. Зіставлення банку з ПН/РК з ЄРПН, формування заборгованостей, закриття актами звірки
Ірина Літвінчук
5(8)
5(8)
Урок 4. Відновлення ПДВ-обліку. Внесення ПН/РК, зіставлення з декларацією, робота з помилками, заблоковані ПН
Ірина Літвінчук
5(8)
5(7)
Урок 5. Відновлення каси. Касові книги, ПКО/ВКО, ліміт каси, готівкові розрахунки до 50 тис.
Ірина Літвінчук
5(7)
5(8)
Урок 6. Прийняття на облік основних засобів за результатами інвентаризації. Оцінка ОЗ за відсутності первинки, введення в експлуатацію, амортизація заднім числом
Ірина Літвінчук
5(8)
5(8)
Урок 7. Прийняття на облік запасів і відображення розбіжностей. Оприбуткування за інвентаризацією, нестачі й надлишки, податкові наслідки
Ірина Літвінчук
5(8)
5(8)
Урок 8. Відновлення зарплати і кадрів. Внесення нарахувань і утримань, звіряння з об'єднаною звітністю, виправлення розбіжностей
Ірина Літвінчук
5(8)
5(6)
Урок 9. Доходи, витрати, фінансовий результат, баланс. Збір Дт/Кт після всіх ділянок, закриття через 79, перевірка тотожностей балансу, пошук розбіжностей
Ірина Літвінчук
5(6)
5(8)
Урок 10. Практичний кейс. Контроль внесених даних через ОСВ. Аналіз, типові ознаки помилок (від'ємні сальдо, «залишки», нелогічні кореспонденції)
Ірина Літвінчук
5(8)
5(6)
Урок 1. Стратегія подання уточнюючих розрахунків. Який період першим, як черговість впливає на штрафи, чи варто чекати закінчення воєнного стану
Ірина Літвінчук
5(6)
5(6)
Урок 2. Що виправляти, а що ні: критерії рішення. Принципи прийняття рішення про доцільність виправлення. Співвідношення штраф/ризик/користь
Ірина Літвінчук
5(6)
5(7)
Урок 3. Помилки, які НЕ варто виправляти: типові ситуації. Приклади з практики
Ірина Літвінчук
5(7)
5(7)
Урок 4. Податок на прибуток при відновленні. Різниці, малодохідник vs великодохідник, фінзвітність, типові помилки в уточненках з прибутку
Ірина Літвінчук
5(7)
5(6)
Урок 5. ПДВ при відновленні: СЕА, ліміт, заблоковані ПН. СЕА ПДВ, реєстраційний ліміт, відновлення формули, заблоковані ПН за період відновлення
Ірина Літвінчук
5(6)
5(7)
Урок 6. Об'єднана звітність: уточнення ПДФО, ВЗ, ЄСВ. Критичні, «перетікаючі» помилки
Ірина Літвінчук
5(7)
5(6)
Урок 7. Оцінка необхідності уточнень з фінансової точки зору для вибору податкової стратегії. Коли краще уточнятись і як це впливає на інші рішення
Ірина Літвінчук
5(6)
5(6)
Урок 8. Практичний кейс. План уточнень для ТОВ за 2 роки. Реальний кейс: що виправляємо, що залишаємо, черговість, розрахунок сценаріїв, фінальний план
Ірина Літвінчук
5(6)
5(6)
Урок 1. Введення вхідних залишків і робота заднім числом у BAS. Створення бази/робота в існуючій, документ «Введення залишків», зіставлення з балансом
Ірина Літвінчук
5(6)
5(6)
Урок 2. Імпорт даних у програму: банк, ЄРПН, зарплата. Загальні принципи імпорту. Робота з помилками імпорту, перенесення даних з інших систем, контроль повноти завантаження
Ірина Літвінчук
5(6)
5(7)
Урок 3. Звіт про відновлення обліку: головний документ проєкту. Структура звіту, обов'язкові розділи, як він захищає бухгалтера. Акт виконаних робіт як додаток
Ірина Літвінчук
5(7)
5(6)
Урок 4. Практичний кейс. Закриття проєкту: повний пакет документів для клієнта. Формуємо звіт, акт, інструкцію для клієнта на основі наскрізного кейсу всього курсу
Ірина Літвінчук
5(6)
0(0)
Cторінка після екзамену
0(0)
2606

Коментарів поки немає
Почніть розмову…
