


Лектор відеокурсу
-
Ірина Літвінчук
Незалежний експерт з питань бухгалтерського обліку та оподаткування, ACCA DipIFR
Про що дізнаєтесь?
- Як оцінити стан бухгалтерського обліку, визначити обсяг відновлення та побудувати план робіт.
- Де шукати дані для відновлення: електронний кабінет, ЄРПН, банк, звітність, реєстри та контрагенти.
- Як покроково відновити банк, ПДВ, зарплату, касу, основні засоби, запаси та сформувати коректний баланс.
- Як працювати з уточнюючою звітністю, податковими ризиками та приймати рішення щодо виправлення помилок.
- Як вести проєкт відновлення в BAS, оформити документи та правильно завершити роботу з клієнтом.
 ДОСТУП ДО ПЕРЕГЛЯДУ НЕ НАДАНО
Слухати чи завантажити аудіозапис
Додаткові матеріали
Калькулятор амортизації заднім числом
Текстове розшифрування відео
Класифікація та первинні заходи з відновлення
Відновлення обліку основних засобів є однією з найскладніших ділянок бухгалтерського обліку. Об'єкти основних засобів підлягають розподілу на дві основні групи:
- Історичні об'єкти: основні засоби, які обліковувалися на дату початку відновлення (існували в обліковій системі та були придбані раніше).
- Об'єкти, придбані в періоді відновлення: засоби, ідентифіковані шляхом відновлення даних за банківськими рахунками та розрахунками з контрагентами.
Процес відновлення розпочинається з проведення фактичної інвентаризації. Зіставивши перелік основних засобів на дату початку відновлення з поточним списком, ідентифікуються зміни в складі активів (надходження, вибуття, залишки).
Обов'язкові параметри фіксації під час інвентаризації:
- фактична наявність та найменування;
- місцезнаходження та матеріально відповідальна особа;
- технічний стан;
- серійний, реєстраційний або інвентарний номер;
- ознаки використання;
- відповідність даним попередньої облікової бази.
Інвентаризація охоплює нерухомість, транспортні засоби, обладнання, техніку, меблі та поліпшення орендованих активів.
Критерії визнання об'єктів основними засобами
Не кожен ідентифікований предмет підлягає зарахуванню до складу основних засобів. Під час інвентаризації аналізується відповідність майна критеріям визнання активу:
- Критерій контролю та отримання економічних вигод: майно, що знаходиться на підприємстві, але не контролюється ним (наприклад, чужа техніка чи обладнання), не зараховується на баланс.
- Очікуваний термін корисного використання: якщо термін використання становить менше 1 року, об'єкт зараховується до складу запасів.
- Самостійність об'єкта обліку: за даними первинних документів (накладних) визначається, чи є актив окремим об'єктом, чи це складова частина, яка підлягає докапіталізації (модернізації) існуючого основного засобу.
- Класифікація активу: ідентифікується належність майна до основних засобів, малоцінних необоротних матеріальних активів (МНМА) або запасів.
Джерела даних для відновлення інформації про історичні об'єкти
Для відновлення даних про об'єкти, що перебували на балансі на дату початку відновлення, використовуються такі джерела:
Внутрішні облікові та звітні документи:
- базова облікова система, амортизаційні відомості, оборотно-сальдові відомості;
- інвентарні картки та описи попередніх інвентаризацій;
- фінансова звітність за періоди, закриті податковими перевірками;
- декларації з податку на прибуток підприємств (зокрема додаток АМ щодо вартості основних засобів за групами);
- акти податкових перевірок із зафіксованим переліком основних засобів.
Зовнішні та супутні документи:
- податкові накладні, банківські виписки, договори та рахунки (зокрема з систем електронного документообігу та електронної пошти);
- страхові документи (наприклад, договори страхування майна), що підтверджують наявність власних або орендованих об'єктів;
- сервісні договори, гарантійні талони, документи на технічне обслуговування (наприклад, автотранспорту);
- правовстановлюючі документи: витяги з державних реєстрів речових прав на нерухоме майно, свідоцтва про реєстрацію транспортних засобів.
Додаткові способи ідентифікації майна:
Для обладнання, комп'ютерної та офісної техніки, де відсутня державна реєстрація прав, застосовуються замовлення в маркетплейсах, ліцензії на програмне забезпечення та пряме анкетування працівників (письмове декларування виданої техніки із зазначенням серійних номерів). Досліджуються особисті кабінети покупців та чеки компенсації витрат.
Відновлення об'єктів, придбаних у періоді відновлення, та оцінка майна
Для об'єктів, придбаних у періоді відновлення, формується повний документообіг за ланцюжком:

Порядок дій у разі відсутності первинних документів:
- Підтвердження контролю та права власності: пошук дублікатів документів, запити постачальникам, аналіз історії електронних листувань та замовлень.
- Оцінка вартості: якщо первинні документи відсутні повністю, проводиться оцінка об'єкта із затвердженням комісії підприємства та документуванням методу оцінки. Для складних об'єктів залучається незалежний оцінювач.
- Оприбуткування: за відсутності можливості відновити покупні документи об'єкт зараховується на баланс як безоплатно отриманий.
Бухгалтерський облік, введення в експлуатацію та амортизація
Процес зарахування основних засобів на баланс вимагає дотримання встановленої процедури капіталізацій витрат та подальшого нарахування амортизації.
Етапи відображення в обліку:
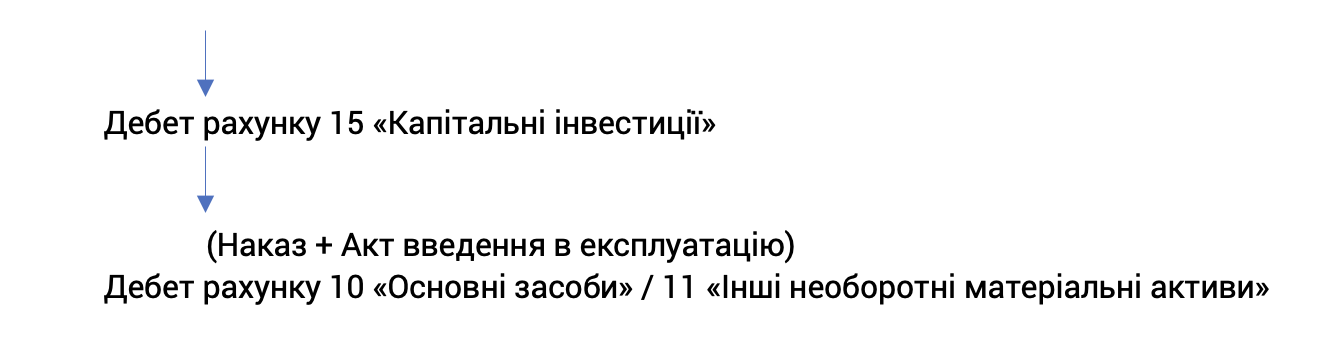
- Накопичення витрат на придбання або створення об'єкта за дебетом рахунку 15 «Капітальні інвестиції».
- Оформлення наказу про введення в експлуатацію та Акта введення в експлуатацію.
- Перенесення первісної вартості з рахунку 15 на рахунок 10 «Основні засоби» або рахунок 11 «Інші необоротні матеріальні активи».
- Встановлення параметрів амортизації: визначення методу амортизації, ліквідаційної вартості, строку корисного використання, класифікаційної групи, місця експлуатації та матеріально відповідальної особи.
[Витрати на придбання / створення]
Якщо об'єкт підлягав оприбуткуванню в періодах до дати початку відновлення, відображення коригувань здійснюється через рахунок 44 «Нерозподілені прибутки (непокриті збитки)» (відображення залишку собівартості та накопиченої амортизації за минулі періоди).
Зарахування основних засобів за умовною вартістю в 1 гривню є порушенням правил бухгалтерського обліку. Об'єкти повинні обліковуватися за належною первісною вартістю.
Інвентарні номери та таблиця відповідності
Усі об'єкти основних засобів повинні мати унікальні інвентарні номери, які зберігаються протягом усього періоду їх експлуатації.
Якщо під час перенесення даних до нової облікової бази технічно неможливо зберегти старі інвентарні номери:
- Оформлюється наказ керівника про затвердження таблиці відповідності інвентарних номерів.
- У таблиці зазначаються: найменування об'єкта, місцезнаходження, матеріально відповідальна особа, первісна вартість, накопичена амортизація, старий інвентарний номер та новий інвентарний номер.
Зазначений документ підтверджує ідентичність об'єктів під час податкових перевірок та виключає ризик трактування податковими органами об'єктів з новими номерами як безоплатно отриманих активів із вимовою донарахування доходу.
Ретроспективне нарахування амортизації та податкові наслідки
Нарахування амортизації здійснюється ретроспективно за кожен період, що підлягає відновленню.
Послідовність дій:
- Внесення всіх первинних операцій до розкритого періоду відновлення.
- Закриття періодів та проведення розрахунку амортизації через формування амортизаційної відомості.
- Коригування фінансових результатів: донарахування амортизації за минулі періоди є виправленням помилки.
- Подання уточнюючої фінансової звітності та уточнюючих декларацій з податку на прибуток підприємств за відповідні періоди.
- Коригування додатку АМ до декларації з податку на прибуток (у разі застосування податкових різниць відповідно до розділу III Податкового кодексу України).
Ризикові зони та специфічні операції
Під час відновлення обліку основних засобів підлягають перевірці такі ділянки:
- Правовий статус приміщень та майна: розмежування власних основних засобів та орендованих активів; перевірка наявності капітальних витрат на поліпшення орендованого майна.
- Активи на недоступних територіях: відокремлений облік та оцінка стану майна, розташованого в зонах бойових дій або на тимчасово окупованих територіях.
- Відсутні об'єкти: якщо об'єкт наявний у відомості, але фактично відсутній, проводиться процедура вибуття (списання, ліквідація, реалізація) з відображенням відповідних податкових наслідків.
- Незавершені капітальні інвестиції: деталізація та аналіз залишків за рахунком 15.
- Ремонти та поліпшення: класифікація витрат на поточний ремонт (витрати періоду) та модернізацію/модифікацію (збільшення первісної вартості об'єкта).
- Обмеження прав: перевірка наявності застави, арешту чи зменшення корисності активів (наприклад, пошкодження майна або ДТП).
Контрольні показники завершення відновлення обліку
Загальний результат відновлення ділянки основних засобів вважається досягнутим за наявності таких підтверджених даних:
- Інвентарний опис: дані інвентаризації станом на поточну дату повністю відповідають сальдо за рахунками 10 «Основні засоби» та 11 «Інші необоротні матеріальні активи».
- Оцінка: документально підтверджено первісну вартість, залишкову вартість та суму накопиченого зносу.
- Звітність: сформовано та подано уточнюючі розрахунки фінансової звітності, декларації з податку на прибуток та додатку АМ.
- Адміністрування: визначено штатні матеріально відповідальні особи (наявні акти приймання-передачі), закріплено місця експлуатації та присвоєно інвентарні номери.
- Реєстр ризиків: сформовано картотеку неврегульованих питань (сірих зон) для узгодження з керівництвом підприємства.
5(16)
Оновлений формат навчання! Як дивитись, слухати або читати всі уроки?
Ірина Літвінчук
5(16)
4.8(18)
Урок 1. Що таке відновлення обліку і чим воно відрізняється від виправлення помилок. Визначення, межі поняття, типові ситуації — звільнення бухгалтера, втрата бази, перехід з аутсорсингу, тривала відсутність обліку
Ірина Літвінчук
4.8(18)
5(13)
Урок 2. Оцінка обсягу робіт: питання для оцінки масштабу, Анкета-опитувальник, червоні прапорці, чого не варто обіцяти на цьому етапі
Ірина Літвінчук
5(13)
5(14)
Урок 3. Глибина відновлення: за весь період чи тільки за 1095 днів. Строки давності за ПКУ, коли вони не діють, як оцінити бажаний строк
Ірина Літвінчук
5(14)
5(13)
Урок 4. Коли відновлювати немає сенсу: ліквідація як альтернатива. Критерії вибору, орієнтовні витрати на ліквідацію vs відновлення, ризики обох варіантів
Ірина Літвінчук
5(13)
5(13)
Урок 5. Юридичне оформлення відносин з клієнтом. Договір на відновлення, акт прийому-передачі документів і доступів, межі відповідальності бухгалтера, NDA
Ірина Літвінчук
5(13)
5(13)
Урок 6. Практичний кейс: ТОВ на загальній системі, 2 роки без обліку — братися чи ні. Покрокова оцінка ситуації з реальними вхідними даними, оцінка можливостей
Ірина Літвінчук
5(13)
5(11)
Урок 1. Чекліст діагностики: 20 пунктів, з яких починається кожен проєкт. Послідовність перевірки клієнта, що фіксувати в робочому файлі, як структурувати первинну оцінку стану обліку
Ірина Літвінчук
5(11)
5(12)
Урок 2. Електронний кабінет платника: повне джерело інформації про клієнта. Подана звітність, інтегрована картка платника, стан розрахунків з бюджетом, акти звірок
Ірина Літвінчук
5(12)
5(12)
Урок 3. Витяги з ЄДР та реєстрів: повна картина юрособи. Що замовляти, як читати, на що звертати увагу — КВЕДи, статутний капітал, директор, бенефіціари, історія змін
Ірина Літвінчук
5(12)
4.9(10)
Урок 4. Аналіз поданої звітності: аналіз задекларованих даних та пошук розбіжностей. Декларації з прибутку, ПДВ, ЄСВ, об'єднана звітність — типові розбіжності між ними та як їх виявляти
Ірина Літвінчук
4.9(10)
5(9)
Урок 5. ЄРПН як джерело відновлення господарських операцій. Контрагенти, номенклатура, обсяги
Ірина Літвінчук
5(9)
5(10)
Урок 6. Зовнішні джерела: банк, контрагенти, ПФУ. Виписки за тривалий період і закритими рахунками. Запити до контрагентів, акти звірок. Зарплатні дані через ПФУ та об'єднану звітність
Ірина Літвінчук
5(10)
5(9)
Урок 7. Карта проблем, пріоритезація, інвентаризація. План робіт з виявлених проблем. Інвентаризація ОЗ і запасів, як точка відліку
Ірина Літвінчук
5(9)
5(8)
Урок 8. Практичний кейс: Діагностика ТОВ і формування робочої теки. Проходимо чекліст, заповнюємо карту проблем, формуємо теку, складаємо план відновлення
Ірина Літвінчук
5(8)
5(8)
Урок 1. Фіксація вхідної точки і план відновлення. Визначення останньої достовірної звітності. Відновлення з нуля. Послідовність ділянок, залежності між ними
Ірина Літвінчук
5(8)
5(8)
Урок 2. Відновлення банку: рознесення виписок в облік. Імпорт у програму, рознесення на рахунки обліку, нерозпізнані платежі, валютні операції, курсові різниці
Ірина Літвінчук
5(8)
5(8)
Урок 3. Відновлення розрахунків з контрагентами. Зіставлення банку з ПН/РК з ЄРПН, формування заборгованостей, закриття актами звірки
Ірина Літвінчук
5(8)
5(8)
Урок 4. Відновлення ПДВ-обліку. Внесення ПН/РК, зіставлення з декларацією, робота з помилками, заблоковані ПН
Ірина Літвінчук
5(8)
5(7)
Урок 5. Відновлення каси. Касові книги, ПКО/ВКО, ліміт каси, готівкові розрахунки до 50 тис.
Ірина Літвінчук
5(7)
5(8)
Урок 6. Прийняття на облік основних засобів за результатами інвентаризації. Оцінка ОЗ за відсутності первинки, введення в експлуатацію, амортизація заднім числом
Ірина Літвінчук
5(8)
5(8)
Урок 7. Прийняття на облік запасів і відображення розбіжностей. Оприбуткування за інвентаризацією, нестачі й надлишки, податкові наслідки
Ірина Літвінчук
5(8)
5(8)
Урок 8. Відновлення зарплати і кадрів. Внесення нарахувань і утримань, звіряння з об'єднаною звітністю, виправлення розбіжностей
Ірина Літвінчук
5(8)
5(6)
Урок 9. Доходи, витрати, фінансовий результат, баланс. Збір Дт/Кт після всіх ділянок, закриття через 79, перевірка тотожностей балансу, пошук розбіжностей
Ірина Літвінчук
5(6)
5(8)
Урок 10. Практичний кейс. Контроль внесених даних через ОСВ. Аналіз, типові ознаки помилок (від'ємні сальдо, «залишки», нелогічні кореспонденції)
Ірина Літвінчук
5(8)
5(6)
Урок 1. Стратегія подання уточнюючих розрахунків. Який період першим, як черговість впливає на штрафи, чи варто чекати закінчення воєнного стану
Ірина Літвінчук
5(6)
5(6)
Урок 2. Що виправляти, а що ні: критерії рішення. Принципи прийняття рішення про доцільність виправлення. Співвідношення штраф/ризик/користь
Ірина Літвінчук
5(6)
5(7)
Урок 3. Помилки, які НЕ варто виправляти: типові ситуації. Приклади з практики
Ірина Літвінчук
5(7)
5(7)
Урок 4. Податок на прибуток при відновленні. Різниці, малодохідник vs великодохідник, фінзвітність, типові помилки в уточненках з прибутку
Ірина Літвінчук
5(7)
5(6)
Урок 5. ПДВ при відновленні: СЕА, ліміт, заблоковані ПН. СЕА ПДВ, реєстраційний ліміт, відновлення формули, заблоковані ПН за період відновлення
Ірина Літвінчук
5(6)
5(7)
Урок 6. Об'єднана звітність: уточнення ПДФО, ВЗ, ЄСВ. Критичні, «перетікаючі» помилки
Ірина Літвінчук
5(7)
5(6)
Урок 7. Оцінка необхідності уточнень з фінансової точки зору для вибору податкової стратегії. Коли краще уточнятись і як це впливає на інші рішення
Ірина Літвінчук
5(6)
5(6)
Урок 8. Практичний кейс. План уточнень для ТОВ за 2 роки. Реальний кейс: що виправляємо, що залишаємо, черговість, розрахунок сценаріїв, фінальний план
Ірина Літвінчук
5(6)
5(6)
Урок 1. Введення вхідних залишків і робота заднім числом у BAS. Створення бази/робота в існуючій, документ «Введення залишків», зіставлення з балансом
Ірина Літвінчук
5(6)
5(6)
Урок 2. Імпорт даних у програму: банк, ЄРПН, зарплата. Загальні принципи імпорту. Робота з помилками імпорту, перенесення даних з інших систем, контроль повноти завантаження
Ірина Літвінчук
5(6)
5(7)
Урок 3. Звіт про відновлення обліку: головний документ проєкту. Структура звіту, обов'язкові розділи, як він захищає бухгалтера. Акт виконаних робіт як додаток
Ірина Літвінчук
5(7)
5(6)
Урок 4. Практичний кейс. Закриття проєкту: повний пакет документів для клієнта. Формуємо звіт, акт, інструкцію для клієнта на основі наскрізного кейсу всього курсу
Ірина Літвінчук
5(6)
0(0)
Cторінка після екзамену
0(0)
2618

Коментарів поки немає
Почніть розмову…
